4p

Mi vár a magyar befektetőkre ősszel?

Mit jelentenek az adózási és szabályozási változások a befektetők számára?
Merre tart az állampapírpiac? Hogyan érdemes gondolkodni a hosszú távú megtakarításokról?

Klasszis Befektetői Klub
2026. szeptember 24., Budapest

Foglalja le helyét most >>

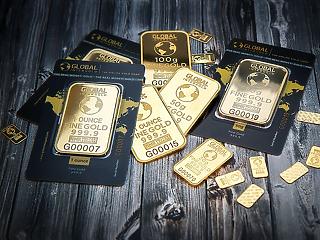
A 350 oldalas jelentés hitelesen érvel az arany, mint befektetési eszköz mellett. A monetáris politika normalizációja világszerte lekerült az asztalról, miközben a történelem folyamán békeidőben még soha nem nőttek olyan ütemben az adósságok, mint idén. Káncz Csaba jegyzete.

Hidegháborús szintű amerikai-kínai ütésváltások, csapatösszevonások az indiai-kínai határon, egekbe emelkedő államadósságok világszerte. Csoda-e hát, hogy az osztrák közgazdasági iskola két híve - egyben liechtensteini befektetők - megreccsent világrendünkben egy olyan meggyőző, 350 oldalas anyagot tudtak lerakni az asztalra az aranyban rejlő befektetési potenciálról, mint amit szerda óta a világhálón is olvashatunk?

Ronald-Peter Stöferle és Mark J. Valek teljes joggal állapítják meg, hogy a vezető jegybankok ellőtték a puskaporukat, így a jövőben az inflációt képtelenek lesznek majd nagyobb kamatemelésekkel leküzdeni.
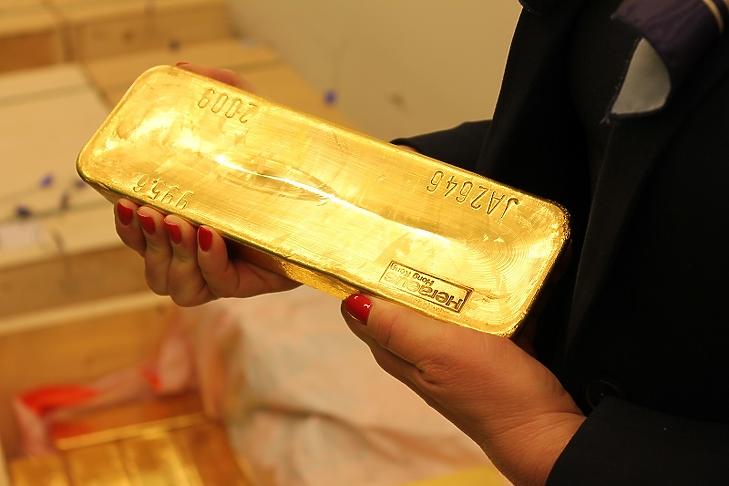
Egy szép tégla Magyarország aranytartalékából - illusztráció. (Fotó: MNB.hu)

A szerzőpáros főbb megállapításai a következők:

  • Több évtizedes gazdasági bővülés után a világgazdaság hirtelen olyan mély recesszióba süllyedt, mint amilyet az 1930-as évek óta nem láttunk. Az IMF a globális GDP 3 százalékos csökkenésével számol, de ezt minden bizonnyal korrigálnia kell majd lefelé.

  • A gazdasági visszaesés látványos leolvadáshoz vezetett az értékpapírpiacokon. Az amerikai értéktőzsdén az első negyedévben a piaci kapitalizáció 7 billió (10 a 12-iken) dollárral csökkent. A jegybankok kétségbeesett stimulusokkal próbálják a további eséseket megakadályozni.

  • A monetáris politika normalizációja világszerte lekerült az asztalról. Újra a mennyiségi lazítás (QE) a norma a zéró kamatkörnyezetben. Az új QE programok volumenét ép ésszel is nehéz felfogni: a tavaszi pénzügyi pánik csúcsidőszakában az amerikai jegybank két héten keresztül másodpercenkét 1 millió dollárt nyomott a rendszerbe.

  • A központi költségvetések deficitjei is sorra szállnak el. Idén az amerikai központi költségvetés hiánya a várakozások szerint háromszor akkora lesz, mint a tavaly látott 4,6 százalék.

  • Békeidőben még soha nem nőttek olyan ütemben az adósságok a történelem folyamán, mint idén – a várakozások szerint 20 billió dollárral fog megugrani a globális állomány. A súlyos recesszió miatt világszerte a fejlődő piacok, vállalatok és háztartások hosszú-hosszú sora éri el a fenntartható adósságszolgálat határát. A fejlődő országok csupán tavaly 3,4 billió dollárral növelték adósságállományukat – ezzel a teljes állomány 73 billió dollárra duzzadt, 168 százalékkal emelkedve az elmúlt 10 év alatt. A fejlett ipari államok sem kivételek: átlagos államadósságuk az IMF szerint a tavalyi GDP-arányos 105 százalékról idén év végére 122 százalékra szárnyal.

  • A drámai adósságnövekedés aláássa a jegybankok függetlenségét. A 326 éves Bank of England a múlt hónapban tabut döntött azzal, hogy közvetlen államkötvény-vásárlásokkal finanszírozza a költségvetési hiányt.

A jelentés nem említi, de Moszkva és Peking számára a jegybanki tartalékaikban tárolt nagy mennyiségű arany a geopolitikai önállóság eszköze is, amely hozzájárul a világkereskedelem de-dollarizációs trendjének erősítéséhez.

Oroszország jelenleg mintegy 2300 tonnát, Kína 1950 tonnát tartalékol. Moszkva és Peking már 2017 tavaszán bejelentette, hogy több fronton is megtörni igyekszenek függőségüket az amerikai dollártól a kétoldalú kereskedelemben és a beruházások területén – ennek keretében az Orosz Központi Bank akkor meg is nyitotta első külföldi irodáját Pekingben.

2015 végén az orosz jegybank bejelentette, hogy a jüant/renminbit felvette a nemzeti devizatartalékok közé, és Oroszország ezzel hivatalosan elismerte azt, mint tartalékvalutát.

A szerző oldala itt érhető el.

A rovat támogatója a 4iG

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Makro / Külgazdaság Olyat tettek Varga Mihályék, amire negyed évszázada nem volt példa
Privátbankár.hu | 2026. szeptember 22. 18:15
A várakozásoknak megfelelően nem változtatott a jegybanki alapkamaton a Magyar Nemzeti Bank Monetáris Tanácsa, ám 25 év után csökkentette a középtávú inflációs célt, illetve évi tizenkettőről évi nyolcra csökkentette a kamatdöntő ülések számát.
Makro / Külgazdaság Újabb részletek derültek ki a készülődő vagyonadóról
Imre Lőrinc | 2026. szeptember 22. 17:55
Bár még gőzerővel zajlik a részletszabályok kialakítása, Kövesdy Attila, a Pénzügyminisztérium adópolitikáért felelős államtitkára a GKI 2030 konferencián megerősítette, hogy a kormány kibővíti a kisadózó vállalkozások tételes adójának (kata) lehetőségét, illetve a vagyonadót is bevezeti, egymilliárd forintos értékhatár felett. Néhány héten belül indulhat a jogszabálytervezetek társadalmi konzultációja.
Makro / Külgazdaság Lassuló béremelkedés, berobbanó beruházások: ez várhat a gazdaságra a kormányzati ciklus végéig
Imre Lőrinc | 2026. szeptember 22. 17:05
A magyar gazdaság minden húzóágazata növekedhet a 2030-ig tartó kormányzati ciklus végéig, azonban egyik sem kiemelkedő mértékben – hangzott el a GKI 2030 konferencián. A gazdaságkutató hosszabb távon 2,5 százalékos GDP-bővülésre számít, ami alacsonyabb a Gazdasági és Energetikai Minisztérium (GEM) parlamenti államtitkára által elmondott célkitűzésnél. A beruházások hosszú évek után – nagyrészt az európai uniós forrásoknak köszönhetően – jövőre már érdemben hozzájárulhatnak a növekedéshez, a reálbéremelkedés üteme viszont csökkenhet.
Makro / Külgazdaság Ezt se teszi zsebre a brit gazdaság
Privátbankár.hu | 2026. szeptember 22. 16:29
A brit közadósság összege a vártnál sokkal nagyobb növekedéssel háromezer milliárd font közvetlen közelébe emelkedett augusztusban, a kedden ismertetett legfrissebb közfinanszírozási adatok szerint. A hazai össztermékhez (GDP) mért államadósságráta ezzel együtt is csökkent ugyan, de változatlanul jóval meghaladja a 90 százalékot.
Makro / Külgazdaság Hozzányúltak Varga Mihályék egy tabuhoz
Privátbankár.hu | 2026. szeptember 22. 15:30
2001, az inflációs célkövető rendszer bevezetése óta 3 százalék a Magyar Nemzeti Bank inflációs célja. Ez 2028-tól 2,5 százalékra csökken.
Makro / Külgazdaság Házkutatást tartottak az MNB-ügyben
Privátbankár.hu | 2026. szeptember 22. 15:19
Kedden házkutatást tartottak, de azt nem tudni, hogy az MNB-ben, vagy Matolcsy Györgyék környezetében.
Makro / Külgazdaság Varga Mihályék kicsit borúsabban látják a jövőt
Privátbankár.hu | 2026. szeptember 22. 15:18
Már csak 1,8 százalékra várják az idei GDP növekedését, 0,2 százalékponttal alacsonyabbra, mint három hónapja. Az 1,8 százalékos inflációs előrejelzésükön viszont nem változtattak.
Makro / Külgazdaság Tömeges bankszámlazárolások Iránban
Privátbankár.hu | 2026. szeptember 22. 14:31
Az iráni hatóságok 2191 bankszámlát zároltak, továbbá 39 járművet foglaltak le azzal a váddal, hogy ezek tulajdonosai „államellenes” tevékenységet folytatnak – közölte kedden a teheráni ügyészségre hivatkozva a Tasnim iráni hírügynökség.
Makro / Külgazdaság A forintot is magával ránthatja az energiaválság
Privátbankár.hu | 2026. szeptember 22. 14:15
Lesz olaj és gáz, csak kérdés, mennyiért. És hogy akkor mi történik a forinttal.
Makro / Külgazdaság Varga Mihályék megvitatták, itt az eredmény
Privátbankár.hu | 2026. szeptember 22. 14:00
A várakozásoknak megfelelően 5,50 százalékon tartotta a jegybanki alapkamatot a Magyar Nemzeti Bank Monetáris Tanácsa.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG