125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban. Van vízstratégiánk a következő évtizedekre?
Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!
Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.
A kamatemeléseknek vége, de egyhamar nem is fognak lejönni arról a bitang magas szintről, ahol jelenleg vannak. A világgazdaság fontosabb jegybankjai a kivárásra álltak be, amit a magyar központi bank is követ. A magas kamatszint egyben korlátja a gazdasági növekedésnek, amire politikai elköteleződéstől függetlenül mindegyik állam kormányának szüksége van.
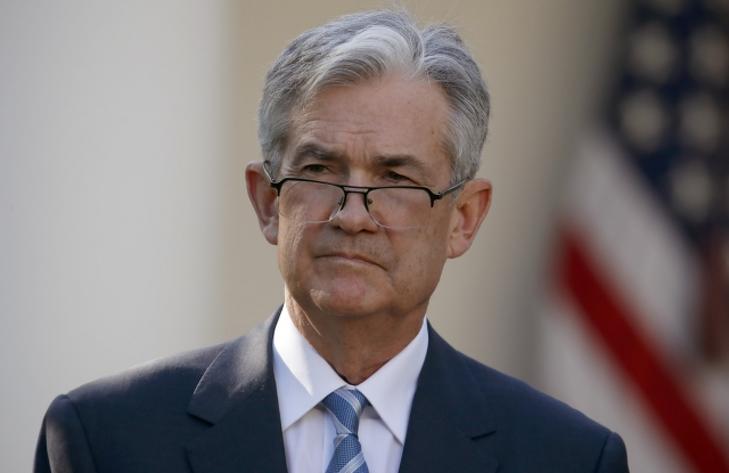
Fontos üzenetet osztott meg a pénzpiacokkal a Federal Reserve. Az Egyesült Államok jegybankja bejelentette, hogy nincs kedve a továbbiakban kamatot emelni, de azt is, hogy a kamatcsökkentésről is huzamosabb ideig le lehet mondani.
A Fed kommunikációjával harmonizálva az Európai Központi Bank is azt közvetíti, hogy az Európában hagyományosan lemaradásban lévő monetáris politika is adatvezérelt
vagyis, majd reagálnak arra, ami lesz.
Mi a gond?
Amit a jegybankok tesznek és kommunikálnak, abban aligha kikezdhető, hogy ezzel a jelenlegi inflációs és recessziós közegben az árstabilitást igyekeznek biztosítani, ez elsődleges feladatuk.
Az infláció kordába szedésének viszont az a velejárója, hogy a magas kamatszintek visszafogják a hitelkeresletet, a gazdasági növekedést, és az ezzel járó állami adóbevételeket.
A Fed bejelentése arról, hogy még tovább fog restriktív politikát gyakorolni, erősíti a dollárt, ami egyben könnyen az olajár drágulását, vagy legalábbis a mostani árszintek fennmaradását jelenti.
Mindez egyben azzal is jár, hogy drága marad minden, aminek a szállításához és az előállításához üzemanyag kell.
Ez kevés kivétellel a nagybetűs mindent jelenti.
Gyomrost adni a drágulásnak
Az államnak és szerveinek, amennyiben növekedést akarnak látni a gazdaságban, elsődleges érdeke az infláció visszafogása.
A legegyszerűbb megfejtés erre a meglévő növekedés visszafogása. A Fed mostani bejelentése arról, hogy a kamatok csökkenése belátható időn belül kizárható, ezzel jár.
De nem kell ennyire messzire menni. Amikor a magyar kormány azt kommunikálja, hogy erre az évre le lehet mondani a növekedésről, az ugyanebbe az irányba mutat.
Szemben a monetáris és a fiskális politika
Sok szempontból a jelenlegi helyzet is közgazdasági rendellenességek sorával jár. Miközben visszaesik a gazdaság, magas az infláció, irgalmatlan mennyiségű pénz van a globális gazdaságban, amit nem költenek el, és a fejlett világban, így Magyarországon is megmarad a teljes foglalkoztatottság.
A helyzet megint felveti a régi dilemmát, hogy a költségvetésnek és a jegybanki politikának kéz a kézben kell-e járnia, vagy épp az-e az érték, hogy ellenpólusai egymásnak.
Törökországban közvetlen elnöki befolyás alatt működik a jegybank, ami akkor is lazított a növekedés elérése végett, amikor már irgalmatlan magaslatokba ugrott az infláció. Ott korrekció történt, de a piac abból indul ki, ami történt addig, így már be vannak kalkulálva az újabb váltások a jegybanki vezetésre nézve, és ennek megfelelően a líra árfolyamában.
Senki ne gondoljon kamatcsökkentésre
Hazai pofonok
A költségvetési és monetáris érdekek és kötelezettségek itthon is kiéleződtek.
Erőteljes feszültség látszik a jegybank és a gazdasági kormányzat munkájában, ami a személyeskedéstől se mentes.
A jegybank legutóbbi kamatdöntésén bejelentette, hogy eszköztárát a 13 százalékos alapkamathoz igazítja, és ezt a szintet tartani is fogja. Ezt elemzők vitatják, lévén a ráta túl magasnak tűnik, napirenden van a korábbiakból kiindulva egy további lazítás.
Közben a kormányzat önkéntes kamatstopot vezet be, illetve invitálja a részvételre a bankszektort a célzott adóik csökkenése érdekében. Teszi mindezt azért ilyen formában, mert amúgy korlátozná intézményi szinten a jegybanki függetlenséget.
Újrarendeződés, mérsékelt növekedés
Az infláció vs növekedés dilemma sok fejtörést fog okozni itthon és globálisan a közeljövőben.
Azzal lehet számolni, hogy a jegybankok igyekeznek a pénzbőséget korlátozni, és látszólag a vállalatok és a háztartások is félnek nagyban költeni abból a pénzből, ami eleve náluk van.
Magyarországon az idei negatívba való esés után jövőre, és a további években is 4 százalékos növekedést vár a kormány. Kérdéses ennek a struktúrája, és kivitelezése.
Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és magas szakmai színvonalú tartalomhoz jutnak hozzá
havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is,
a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk!
Legyen Ön is előfizetőnk!
Bár az Egyesült Arab Emírségekkel hazánknak nincs kiadatási megállapodása, egyedi egyezséggel vagy kiutasítással a magyar hatóságok elé lehet hozni a volt MNB-elnök fiát.
A Publicus Intézet felmérésében a megkérdezettek 56 százaléka tartja alkalmasnak Magyar Pétert az ország vezetésére, míg elődjét csupán 36 százalék. A Tisza Párt és a Fidesz támogatottsága között továbbra is tetemes, 38 százalékpontos különbséget mértek.
Fél évvel az április 12-i országgyűlési választások után bemutatta októberi konjunktúra-kutatását a GKI Gazdaságkutató Zrt. A lakosság fogyasztói és a vállalatok üzleti bizalmát is felmérték, amire ugyan a 2027-es költségvetés bejelentései még nem hatottak (az adatfelvétel október 14-én zárult), de a háttérben már érdekes folyamatok játszódnak le. A lakosság körében elindult a választásokhoz köthető optimizmus enyhe korrekciója, a vállalatoknál pedig az ipar vette át a legderűlátóbb ágazat szerepét.
Tardos Gergely október 29-én, csütörtökön 15 óra 30 perckor lesz a vendége a Klasszis Média egyórás élő adásának. Amelyben szokás szerint nemcsak mi kérdezünk, hanem ezt olvasóink is megtehetik, akár előzetesen, írásban, akár a Klasszis Média YouTube-csatornáján, illetve az Mfor és a Privátbankár Facebook-oldalán közvetített adás során.





 Az Európai Bizottság elnöke délután Budapesten fog beszédet mondani.




