Privátbankár (PB): Mivel foglalkozik az Ön vállalkozása, és hol található?
Radosevics Radovan (RR): 15 éve vagyok borkereskedő, 2001 óta építjük ezt a kis bolthálózatot. Minőségi borral és sörrel, prémium italokkal foglalkozunk, olyanokkal, amelyek általában nem kaphatók széles körben. Elsősorban Budapestre koncentrálunk, de amióta az internetes értékesítés meghatározóbbá vált, azóta Pest megyébe és Magyarország többi részére is szállítunk.
PB: Miért volt szükségük hitelre?
RR: Általában a hitelt árufinanszírozásra használjuk. Azt gondolom, hogy ha nagyon gyorsan ki tudjuk választani azokat a borokat, amelyekkel érdemes foglalkozni, és megszerezzük a tétel 70-90 százalékát, azzal jó pozíciót vívunk ki a versenytársakkal szemben.
PB: Tehát ez egy nagy forgóeszköz-igényű üzletág?
RR: Igen, jelenleg az éves bevétel 20 százaléka áll áruban, például a polcokon folyamatosan álló, bemutató termékekben.
PB: Hogyan találtak rá a Budapest Bankra?
RR: Több banknál is megfordultunk már, tavaly döntöttük el, hogy a korábbi bankunktól eljövünk. Akkor két bank neve merült fel és a Budapest Bank nyert.
PB: Versenyeztették a bankokat?
RR: Igen, egyértelműen. Sokat nyomott a latba a bankválasztásnál például az is, hogy nálunk kifejezetten magas a kártyaforgalom, és jó ajánlatot kaptunk a Budapest Banktól a POS-terminálokra. Próbáljuk a vevőinket is afelé terelni, hogy kártyával fizessenek. A kisebb készpénzforgalom kevesebb gondot jelent a boltban.
PB: A versenyben tehát a Budapest Bank kerekedett felül. Az önök pénzintézete számára miért olyan fontosak a mikrovállalkozások?
EZS: Szívügyem a mikrovállalati szegmens. Mi a Budapest Banknál úgy látjuk, hogy kevesen támogatják a legkisebbeket, akik ezért általában a saját hibájukból kénytelenek tanulni, kevés nekik szóló képzés van, és nincs olyan támogató szervezet, amelyhez ügyes-bajos dolgaikkal fordulhatnak.
PB: Hogyan lehetséges, hogy itt másként bánnak a mikrovállalkozásokkal?
EZS: Testre szabott szolgáltatásokat készítünk a kisvállalkozások, mikrovállalkozások számára. A bankok általában nem tesznek különbséget a kicsi és nagy cégek között, egyformán hiteleznék őket. Emiatt fordul elő, hogy a kicsik nem tudnak megfelelni a hitelezési kritériumoknak. Mi egész más megközelítésbe helyeztük például az ügyfélminősítést, igazodva a sajátos helyzetükhöz. A legkisebb vállalkozásokat például a banki attitűd, a számlaforgalom és egyéb szempontok szerint elemezzük.
Azután, ahogy növekednek, vegyesen alkalmazzuk ezt a szempontrendszert és a készpénzforgalmi-adatokat, valamint más hagyományos pénzügyi mutatókat. Folyamatosan kínálunk akciós termékeket, most éppen az Üzletélénkítő hitelt, amelyet az első évben nulla százalékos kamattal adunk. Ez azért segít, mert a beruházás évében van a legnagyobb teher a vállalkozáson, idő kell, hogy aktiválódjon egy beruházás, például egy gépsor elkezdjen termelni. Ez az ajánlatunk él folyószámla-hitelre is. Így a vállalkozás tudatosabban alakíthatja, tervezheti pénzügyi helyzetét.
PB: Régebben inkubátor-házakkal próbálták ösztönözni a vállalkozásokat, amelyek számos infrastrukturális szolgáltatást nyújtottak.
EZS: Igen, ilyesmi a szándékunk, ismerjük a vállalkozók gondolkodásmódját, és nagyon sokan kissé elveszettek az üzleti életben. Nem tudjuk, hogy a tyúk volt-e előbb, vagy a tojás, ezek a szolgáltatások vonzották-e be a fejlődni kívánó vállalkozásokat, vagy a szolgáltatások lendítettek a fejlődésen, de felülreprezentáltak nálunk a dinamikusan növekedő vállalkozások.
PB: Amikor utoljára magánszemélyként hitelt vettem fel néhány éve, akkor 2,5 hónapig tartott és több kiló papír gyűlt össze. Mennyire volt bonyolult Önnek a hitelfelvételt intézni?
RR: Szerintem most már sokban egyszerűsödött a procedúra. Ahogy az online világ felé mozdulunk el, minden papírt, dokumentumot pillanatokon belül át tudunk küldeni interneten. Nekem nem volt olyan macerás, bár itt is volt a végén egy hatalmas paksaméta, amit alá kellett írni.
PB: Az Ön számára mitől lesz vonzó egy hitel, milyen kondíciókkal érdemes felvenni?
RR: Számomra mindenképpen fontos, hogy a bankfiókban mindent megtudjak az adott szolgáltatásról, ami érdekel. A bécsi úti fiókban mindenre megkaptam a választ, aminek nagyon örültem, mert sok mindent nem értettem, amit később elmagyaráztak. Maga a hitelfelvétel nagyon sokáig nem volt járható út Magyarországon az olyan mikrovállalkozók számára, mint én, hiszen amíg tíz százalék feletti a hiteldíj-mutató (THM), addig azt tisztességes vállalkozás nem tudja kitermelni.
|
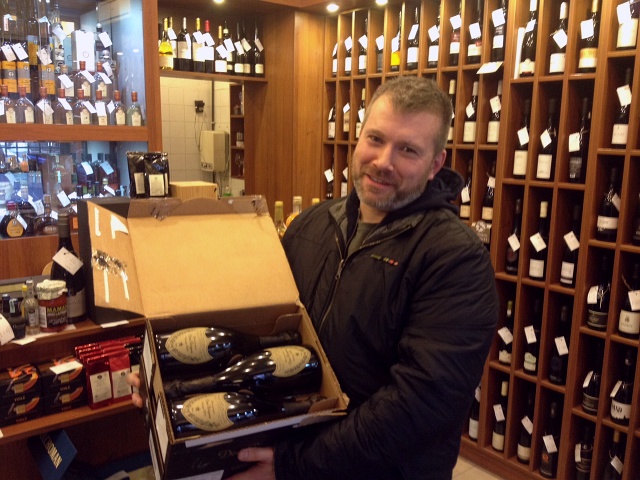
| Radosevics Radovan |
Szerintem a mikrovállalkozások fogják a jövőben a reálgazdaságot működtetni, éltetni. Hiába van 200 nagy cég ebben az országban, azok minden tenderen lenyomják az árakat, és a bankok nem tudnak rajtuk annyit keresni, mint a mikrovállalkozásokon. De velünk nagyon sokáig nem álltak szóba. A Budapest Bank az első olyan bankok egyike, amelyik szóba áll velünk.
PB: És milyen a jó ügyfél a bank és a hitelezés szempontjából?
EZS: Egy régi viccet idézve, hitelezés szempontjából mindig az a jó ügyfél, akinek nincs szüksége hitelre. Valójában nem vagyunk ilyen szigorúak. Sokszor látszik, hogy akkor van a legnagyobb szüksége az ügyfélnek hitelre, ha növekszik. Még az is előfordul, hogy egy negatív tőkéjű ügyfelet is meghitelezünk, ha ez nem hosszú távon áll fenn. Fontosnak tartjuk, hogy a bankra ne csak akkor számíthasson az ügyfél, ha fejlesztések, beruházások vannak, hanem akkor is, ha átmeneti pénzügyi problémái akadtak.
PB: Miben látja vállalkozása sikerének titkát, mitől lesznek az ilyen méretű vállalkozások sikeresek ma Magyarországon?
RR: A vállalkozás akkor kezd sikeressé válni, ha a tulajdonos a feladatokat delegálni tudja az alkalmazottaknak, de a végső döntés egyelőre sajnos még sokszor rám marad, ebben próbálok előrelépni. A másik, hogy nem az ugyanakkora méretű cégeket tekintjük húzókategóriának, mint a miénk, hanem próbáljuk a nagyokhoz mérni magunkat. Ez épít bennünket, és visz előre. Magyarország és Budapest is nagyon kicsi, a szájhagyomány útján terjedő híreknek a jelentősége nagy.
Az, hogy ekkora céget fel tudtam építeni, hogy számos hatalmas cég és az állami szektor is sokat rendel tőlünk, ennek is köszönhető. A vállalkozás 14 éve úgy indult, hogy egy 21 négyzetméteres Csörsz utcai lakást adtunk el, ez is árulkodik arról, hogy hová lehet eljutni. Sokat kell dolgozni, nincs nyolc órás vagy tíz órás munkaidő, a Munka Törvénykönyve rám nem vonatkozik, és haladni kell a korral, folyamatosan meg kell újulni.
PB: A környező országokban nem terjeszkednek?
RR: Keletre egyelőre nem szeretnénk szállítani. Kínába már szállítottunk, de rosszak voltak a tapasztalatok, Romániában is nehéz magyar bort eladni. Németország felé szeretnénk terjeszkedni, és Lengyelország lehet még egy kitörési pont, hiszen sokkal nagyobb, mint Magyarország. Pályám elején Angliában mosogattam, majd rövid idő alatt az üzletvezetőségig vittem, így látom, hogy ha nem nyitunk a világra, akkor lemaradunk. A magyar termelők egy része sajnos még mindig meglehetősen konzervatívan áll a külföldi nyitás felé. A prémium ügyfélkör az italpiacon Magyarországon nagyon kicsi, egyértelműen a külföldi terjeszkedésben látom a kitörési lehetőséget.
PB: Magyarországon mostanában nő a prémium italok iránti kereslet?
RR: Az európai statisztikák szerint nagyon enyhén, de nő, Magyarországról csak a saját tapasztalatomat tudom elmondani, amely szerint mi növekszünk. A napokban nyitottam a harmadik üzletemet, ugyanolyan profillal: borkereskedés, prémium sörök, prémium whiskey-k. De ez egy kicsi szegmens, körülbelül három százaléka a teljes italpiacnak, és van még pár cég, amelyek ezekre a vevőkre vadásznak.
Tervezzük, hogy a webshopban nemsokára kiszállításkor is lehet majd kártyával fizetni, illetve a fesztiválokon használt kártyákat szeretnénk a törzsvásárlóinknak adni. Ez olyan adatbázist is biztosít majd nekünk, amelyek segítségével célzottan fogjuk tudni a vevőinket megkeresni különböző ajánlatokkal.
PB: Ön hogyan látja a mikrovállalkozások helyzetét ma Magyarországon?
EZS: Kifelé nézegetve a válságból úgy látom, hogy a mikrovállalkozások egyre optimistábbak, de még számos kihívással néznek szembe. Nemrég kivárás volt jellemző az EU-s pályázatok kapcsán, de ma már a legkisebbek közül is sokan pályáznak. Például gépbeszerzési pályázatokon indulnak gyakran, itt még további fellendülést várunk. Egy biztos, a vállalkozások hangulata sokkal optimistább, mint egy évvel korábban. Változatlanul nagy az érdeklődés a Növekedési Hitelprogram iránt is, beruházási céllal is igénybe veszik az ügyfelek.
Banki oldalról egyébként mindig vizsgáljuk, hogy milyen sikerkritériumok vannak ebben a szegmensben és miben tudunk még segíteni. Azért indítottuk el annak idején például a Google-el a „Neten a cégem” programot, mert akkoriban még azt tapasztaltuk, hogy alacsony volt az online-tudatosság.
PB: Javult azóta a magyar cégek netes jelenléte?
EZS: Ma már sok cégnek van honlapja, de a következő cél az lenne, hogy minél több látogató is legyen a honlapon, hogy minél tudatosabban használják az Adwords szolgáltatást, a közösségi médiában is jobban be tudjanak ágyazódni ezek a cégek. Mi éppen ezért honlap-szolgáltatást is adunk az ügyfeleknek, sőt, ha webshopot szeretnének, ahhoz is van alkalmazásunk. A webáruház elindítása általában nagy kihívás a vállalatoknak, ezért az egyik partnerünk olyan alkalmazást hozott létre, amely segítségével akár mi is össze tudnánk rakni egy egyszerű webáruházat a kollégáimmal.



 Irán újabb kigyulladt tankerekről számolt be.




