6p
„Le akarom bontani az akadályokat, hogy a tőke könnyebben áramolhasson szabadon mind a 28 tagállam között” – mondta tavaly ősszel Jonathan Hill pénzügyi stabilitásért felelős uniós biztos a tőkepiaci unióra vonatkozó tervek kapcsán. Az egységes tőkepiac több és könnyebben elérhető finanszírozási lehetőséget tartogat az európai vállalkozásoknak, ezért létrehozásában kiemelt szerepe van az értékpapírosítási piac újraindításának. Az értékpapírosítás – mint alternatív finanszírozási forrás – jót tesz a vállalkozásoknak és a beruházásoknak, élénkíti a gazdaságot, azonban kellemetlen emlékeket is felidéz. A szakemberek a gazdasági világválság kialakulásáért ugyanis részben az amerikai jelzálogpiacon végbement bonyolult struktúrájú értékpapírosítást okolják. Az európai szabályozást ezért most új alapokra kell helyezni, ahol a cél az egyszerűség és átláthatóság. A rendelet kialakítása és az azokkal kapcsolatos tárgyalások jelenleg zajlanak.

Az értékpapírosítás a banki forrásokat kiegészítő alternatív finanszírozási forma. A „hagyományos” értékpapírosítási technika során jellemzően egy jelentős követelésállománnyal (pl. lakossági jelzáloghitelek, kkv hitelek, autóhitelek) rendelkező szolgáltató (pl. bank) értékesíti a különböző pénzügyi csomagba rendezett követeléseit egy erre a célra létrehozott társaságnak. Ez a társaság a követelésvásárlás ellenértékét értékpapír kibocsátással teremti elő, így a szolgáltató a követelések eladásával úgy szerzi meg azok jogos ellenértékét, hogy közben nem kell hitelt felvennie vagy egyéb, eladósodottságát növelő pénzügyi műveletet végeznie. A hagyományostól eltérő „szintetikus” értékpapírosítási ügyleteknél a követelésállomány tényleges átruházása nem történik meg, csupán annak kockázata kerül át a kibocsátó társasághoz.
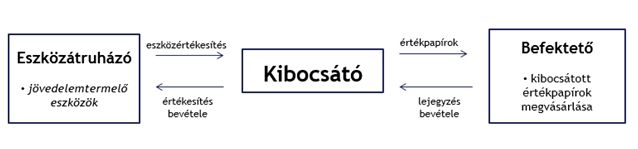
 

A cél: egyszerű, átlátható és egységes európai szabályok megteremtése

A 2007-2008-as pénzügyi válságot követően általánosságban megfigyelhető a korábbi jogszabályok szigorítása, illetve teljesen új területek szabályozása. Ez kifejezetten igaz a pénzügyi válság alapját képező értékpapírosítási folyamatra is (lásd keretes írás), amely azt eredményezte, hogy a vonatkozó európai uniós előírások széttagoltak és ágazati szinten indokolatlanul különbözők lettek.

A szabályozási bonyodalmaknak és a negatív tapasztalatoknak is köszönhetően az értékpapírosítási piac aktivitása jelentősen csökkent az utóbbi években, annak ellenére, hogy a piaci szereplők és a hatóságok is egyetértenek abban, hogy erre az alternatív finanszírozási technikára – megfelelő szabályozás mellett – minden jól működő pénzügyi piacnak szüksége van.

Miért kelt rossz emlékeket az értékpapírosítás?

A 2007-2008-as világválságnak számos kiváltó oka a pénzügyi piacokhoz kapcsolódik. Ezen belül az egyik legkritikusabb terület az Egyesült Államok ingatlanpiacához köthető másodlagos jelzáloghitelek értékpapírosítási folyamata volt. Az amerikai jelzálogpiac működése hosszú évtizedek óta az értékpapírosításon alapul. A rendszer tökéletesen működött mindaddig, amíg csak a jó minőségű (kevésbé kockázatos ügyfeleknek nyújtott) hitelek értékpapírosítása történt meg. A hitelezési verseny kiéleződése miatt azonban a bankok kezdtek a kockázatosabb besorolású magánszemélyeknek is hitelt nyújtani. Mindez egy idő után oda vezetett, hogy az értékpapírosított termékek között többségbe kerültek a kockázatos hitelekre épülő értékpapírok.
Tovább bonyolította a helyzetet, hogy a profit növelése és a kockázatok csökkentése érdekében egyéb strukturált pénzügyi termékek is megjelentek a folyamatban, amely végérvényesen átláthatatlanná tette a piaci viszonyokat. Mindeközben a túlzott hitelezési-őrület miatt eladósodott háztartások és az egyre emelkedő hitelkamatok miatt a hitelfelvétel lelassult, a lakásárak fokozatosan csökkentek, majd zuhanásnak indultak. Ez pedig magával rántotta az erre felépült értékpapírokat, és az azokat jegyző bankokat is.

Az uniós előírások az értékpapírosítási ügylet kapcsán eddig elsősorban az intézmények ilyen eszközökben fennálló kitettségeinek a tőkekövetelményét szabályozták, az új javaslatok azonban már magának az értékpapírosításnak a lebonyolítási módjára is közös szabályokat állapítanának meg.

Az uniós döntéshozók értékpapírosítási piac újraépítésére irányuló erős törekvését jól tükrözi, hogy 2015 szeptemberében már közzé is tették az értékpapírosítás közös szabályait, valamint a jó minőségű értékpapírosítás keretrendszerét meghatározó rendelettervezetet. A szabályozás során az egyszerű és átlátható eszközök kerültek előtérbe, szemben azokkal az összetett struktúrákkal, melyek a válság kialakulásához is hozzájárultak. Az értékpapírosítási rendelettervezet uniós szinten is mérföldkőnek számít, olyannyira, hogy idén márciusban a piaci szereplőket képviselő vezető európai szervezetek (AFME, EFAMA, ICMA, Insurance Europe) közös sajtóközlemény útján is felhívták a figyelmet annak jelentőségére.

Nem viselhetik az összes kockázatot a befektetők

A tervezet két fontosabb részből áll. Egyfelől szabályozza az értékpapírosítás általános keretrendszerét, meghatározva az értékpapírosítás pontos fogalmát, illetve a folyamatban részt vevők kötelezettségeit (előzetes vizsgálati, kockázatmegtartási és átláthatósági szabályok). Másrészt létrehozza az egyszerű, átlátható és egységes értékpapírosítási szabályrendszert, vagyis bizonyos feltételek teljesítése esetén a „jó minőségű értékpapírosítást”.

A rendelettervezet összességében komoly hangsúlyt helyez a befektetők tájékoztatására és a kockázatok megfelelő felmérésére.  A kockázatmegtartási szabályokon keresztül igyekszik megakadályozni a korábbi „keletkeztető és szétosztó” („originate and distribute”) modell újbóli megjelenését, vagyis azt, hogy az értékpapírosítás útján a bankok teljes egészében áthárítsák a hitelek kockázatát a hosszú távú befektetőkre. Fontos hangsúlyozni, hogy az előírásokat teljesítő „jó minőségű értékpapírosítás” sem jelenti az ügylet kockázatmentességét, kizárólag a kockázatok könnyebb átláthatóságát biztosítja.

A szerző, Fenyvesi Réka a Magyar Nemzeti Bank munkatársa.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Pénzügyi szektor Az OTP Bank visszautasítja a Revolut vádjait (frissítés)
Privátbankár.hu | 2026. október 10. 12:51
Délelőtti cikkünkre reagálva az OTP is megszólalt a Revolut október 8-i furcsa tranzakcióival kapcsolatban. 
Pénzügyi szektor 175 millió forintért védi a magyar kormány a „maffia elleni küzdelem” képviselőit
Privátbankár.hu | 2026. október 10. 12:22
Szombaton hatályba lépett az a kormányrendelet, amely az állandó személyvédelemben részesülők közé sorolja a Nemzeti Vagyonvisszaszerzési és Vagyonvédelmi Hivatal elnökét és nyomozati elnökhelyettesét. A védelmükkel járó többletkiadásokra a kormány idén több mint 175 millió forintot biztosít, 2027-től pedig évi csaknem 849 millió forint többletforrás biztosításáról rendelkezett – derül ki a Magyar Közlöny pénteki számában megjelent kormányrendeletből és -határozatból.
Pénzügyi szektor Kármán András pontosította pár részletét a vagyonadónak
Privátbankár.hu | 2026. október 10. 11:22
2027 januárjától új vagyonadót vezet be a kormány az 1 milliárd forint feletti nettó vagyonnal rendelkező magánszemélyek számára – jelentette be Facebook-bejegyzésében Kármán András pénzügyminiszter. 
Pénzügyi szektor A Revolut szerint ez okozta a csütörtöki sztornózásokat
Privátbankár.hu | 2026. október 10. 10:22
Október 8-án reggel sok ember azt észlelte, hogy a Revolut korábbi kártyás vásárlásokat sztornózott, amiután a pénzt is visszakapták. Az eset egyaránt érintett Visa, Mastercard és Maestro kártya típusokat, viszont csak magyarországi tranzakciókról számoltak be a Revolut közösség Facebook-csoportjában. 
Pénzügyi szektor Ön sem érti a vagyonadó kiszámítását? Itt egy kis segítség
Privátbankár.hu | 2026. október 7. 15:25
Társadalmi egyeztetésre került a vagyonadóról szóló törvény tervezete: az 1 milliárd forint feletti nettó vagyont évi 1 százalék, a 100 milliárd feletti részt 1,5 százalék adó terheli, első alkalommal a 2026. december 31-i vagyoni állapot alapján, 2027. augusztus 31-i bevallási és fizetési határidővel. A kulcsoknál azonban többet nyom a latban, hogy mi számít vagyonnak, hogyan kell értékelni, és kik között oszlik meg.
Pénzügyi szektor Így reagált a Fidesz és a KDNP a vagyonadó tervezetére
Privátbankár.hu | 2026. október 6. 17:19
A Fidesz szerint szimplán arról van szó, hogy a kormány „hat hónap semmittevéssel falnak vezette a magyar gazdagságot, és most itt a baj”.
Pénzügyi szektor Erre számítson, akit vagyonadó terhel majd
Privátbankár.hu | 2026. október 6. 17:02
A társadalmi egyeztetésre bocsátott vagyonadó-tervezet alapján az érintetteknek már 2026 végére részletes vagyonleltárt kell készíteniük, amelynek összeállítása összetettebb vagyon esetén akár hónapokat is igénybe vehet – hívja fel a figyelmet a Niveus. Egy későbbi NAV-ellenőrzésnél ráadásul azt is alá kell tudniuk támasztani, hogyan határozták meg az egyes vagyonelemek értékét. Különösen az ingatlanok, a nem tőzsdei cégrészesedések, a külföldi vagyon és a műkincsek értékelése okozhat vitát.
Pénzügyi szektor Középiskolások, figyelem: újra itt a Privátbankár milliós díjazású pénzügyi versenye
Kormos Olga | 2026. szeptember 30. 17:11
Ismét nagy érdeklődés mellett indult el a Privátbankár pénzügyi tudatossági versenye. A Legyél Te is Pénzügyi Junior Klasszis! vetélkedőn ősszel mindig a technikumok és szakképző iskolák diákjai szállnak harcba az elengedhetetlen tudásért és persze a milliós összértékű nyereményekért. A verseny őszi szezonját sajtótájékoztatóval indította el a szervező.
Pénzügyi szektor Banki illetékcsökkentő fegyver lett a qvik: a lakosság már imádja, a boltok még kivárnak
Privátbankár.hu | 2026. szeptember 24. 11:11
A qvik fizetési rendszer az első évében slágerré vált a lakossági átutalásoknál, de a bolti elterjedése még várat magára – írta laptársunk, a Klasszis Média csoporthoz tartozó Mfor az MNB legfrissebb Fizetési rendszerek jelentése alapján.
Pénzügyi szektor Kibertámadás érte az egyik biztosítót, személyes adatokhoz is hozzáfértek
Privátbankár.hu | 2026. szeptember 23. 14:09
Jelszavak és belépési adatok nem kerültek veszélybe.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG



