5p

Mi vár a magyar befektetőkre ősszel?

Mit jelentenek az adózási és szabályozási változások a befektetők számára?
Merre tart az állampapírpiac? Hogyan érdemes gondolkodni a hosszú távú megtakarításokról?

Klasszis Befektetői Klub
2026. szeptember 24., Budapest

Foglalja le helyét most >>

Ha a közoktatásba nem fér bele, akkor majd a versenyszféra kitanítja az embereket a helyes pénzügyi döntések meghozatalára - legalábbis jelenleg valami ilyesmi a helyzet Magyarországon, ha pénzügyi tudatosságról beszélünk. Ebbe a sorba állnak be lassanként a bankok is, amelyeknek szintén érdeke a jól felkészült ügyfél. Bartha Ákos, az MKB retail ügyvezető igazgatója szerint együtt kell dolgozni az ügyféllel a siker érdekében. Interjú.
Privátbankár.hu (PB): Mit tapasztal az MKB? Milyen szintű pénzügyi kultúrával rendelkeznek az ügyfelek? Mondhatjuk, hogy a válságok és a brókerbotrányok egy pénzügyileg tudatosabb társadalomhoz vezettek?

Bartha Ákos (B.Á.), az MKB retail ügyvezető igazgatója: Egyértelműen tudatosabbá, óvatosabbá, megfontoltabbá váltak az emberek. A folyamat a devizahiteles problémákkal vette kezdetét, a brókerbotrányok pedig megtakarítási oldalon erősítették a tudatosságot. Az sem mellékes szempont, hogy a szigorodó szabályozás teljesebb tájékoztatást ír elő a pénzügyi szolgáltatóknak, és ennek a hatásait sem tudja „kikerülni” az ügyfél. Ugyanakkor a pénzügyi termékek között egyre több komplex tűnik fel, amelyek a mindennapokban elsőre nehezen értelmezhetők, nehezen összehasonlíthatók. Adódnak tehát olyan tényezők, amelyeket nem pótol a jogszabályokban előírt tájékoztatási kötelezettség. Ráadásul a kötelező, szükséges megfogalmazások gyakran szárazak, erősen jogi nyelvezetűek, ezért aztán még fontosabbá válik, hogy a tanácsadók le tudják fordítani őket magyarra. Ezzel együtt elengedhetetlen, hogy az emberek különféle csatornákon tájékozódjanak, például az interneten.

PB: Melyek azok a termékek, ahol égető szükség lenne a tudatosabb ügyfelekre?
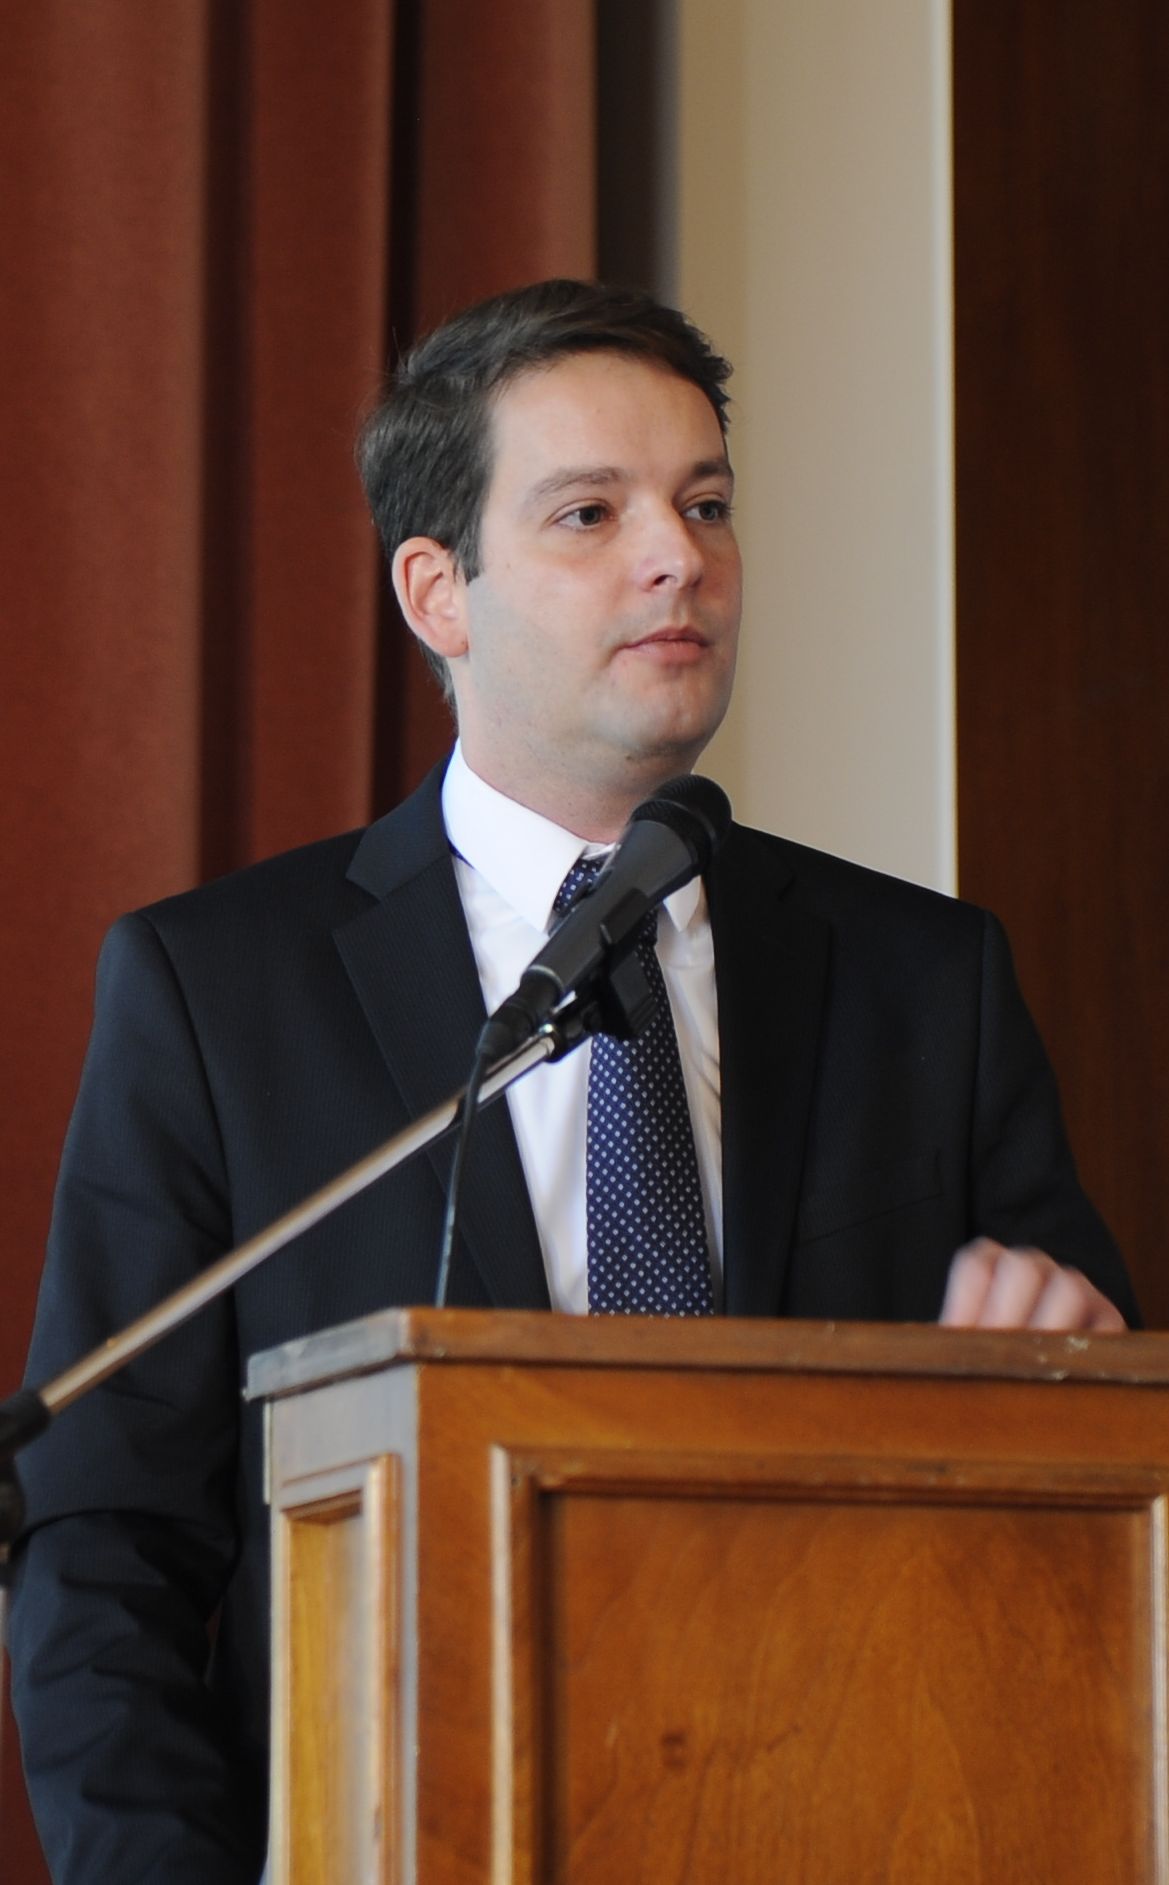
Bartha Ákos - MKB

B.Á.: A tudatosság a banki termékek és szolgáltatások teljes körében szükséges, ideális esetben alapfeltétel lenne. Természetesen más és más mélységekre van szükség eltérő esetekben, de az például elengedhetetlen, hogy az emberek minél pontosabban tudják felmérni, meddig nyújtózhatnak, amikor hitelt vesznek fel. Ahogyan a számlatermékeknél az volna az elsődleges, hogy mindenki a bankolási szokásaihoz leginkább igazodó megoldást válasszon. Ez esetben a kötelező minimum nyilván az, hogy tudjam, milyen módon intézem a pénzügyeimet, és nem árt tisztában lennem azzal sem, hogy valóban optimális-e vagy ahhoz legalább közelítő a helyzet. A megtakarításoknál kulcskérdés, hogy gondolkodjunk, tervezzünk előre, legyünk szisztematikusak és kitartóak, és jól jön a türelem, hogy például realizált veszteség nélkül vészeljünk át egy kritikus időszakot.

PB: Van különbség generációk között? Miben különbözik az X,Y generáció az idősebbektől?

B.Á.: Elsősorban a tájékozódás módjában látok eltérést. Az idősebbek személyes informálást és fizikai kapcsolatot igényelnek, és körükben nem ritka, hogy teljesen tájékozatlanul érkeznek. A fiatalok sokkal bátrabban használják a modern csatornákat, és jellemzően felkészültebben érkeznek egy-egy személyes találkozóra. Ebből adódóan érdemi kérdéseket tudnak feltenni, emiatt rövidebb, célratörőbb a kommunikáció, és sokszor már a helyszínen megszületik a döntés. A korábbi generációknál általában több idő eljutni idáig.

PB: Érdemes egy banknak oktató szerepet vállalnia, szolgálhat-e tudásbázisként?

B.Á.: Persze, és egyáltalán nem mindegy ennek a milyensége. Oda kell figyelnünk, hogy milyen nyelvezetet használunk, hogyan kommunikálunk, ne öltsön az egész túlságosan és érthetetlenül szakmai színezetet. A félreértések elkerülése végett: a tartalomnak szakmainak kell lennie, de a megjelenési formában legalább annyira fontos az érthetőség, az egyszerűség. Nem kicsi a felelőssége az oktatási rendszernek sem: a pénzügyi edukációt érdemes fiatal korban, akár játékos, szórakoztató formában elkezdeni. Végezetül pedig otthon is előkerülhet néha a Gazdálkodj okosan!, esetleg ennek valamelyik jelenleg divatos hipszterváltozata.

PB: Milyen csatornákon, hogyan érdemes ma az ügyfeleket elérni? Milyen eszközökkel válhat egy pénzügyi intézmény megbízható tudásforrásává az egyszeri ügyfélnek?

B.Á.: A fiókhálózat változatlanul erős csatorna, és nem változott a személyes konzultációk fontossága sem. Tapasztalataink szerint hasonlóan közkedvelt a telefonos tájékoztatás. Az elmúlt időszakban ezek mellé nőtt a honlapok, a kalkulátorok és az internet jelentősége, és hatékonyan lehet felkelteni a figyelmet appokon, sms-en és push üzeneteken keresztül.

PB: Milyen lehetőségei lesznek a jövő bankjának, hogyan bővül a szerepkör?

B.Á.: A jövő bankja olyan szolgáltatásokat nyújt, amelyek megkönnyítik az ügyfelek mindennapjait. Mi szeretnénk ennek a folyamatnak az élére állni, a digitális bankolás hazai éllovasává válni. Ennek érdekében hamarosan lecseréljük banki számlavezető rendszerünket, olyan informatikai alapokra téve szert, amelyekkel a jövő nálunk már jövőre elérhető. Ezen túlmenően átfogó együttműködési programot indítottunk a fintech szférával, hiszen az érdekünk közös: az ügyfelek elégedettsége. Miért ne dolgozhatnánk együtt olyan megoldásokon, amelyeknek köszönhetően az ügyfelek kényelmesen és egyszerűen intézhetik ügyeiket?

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Személyes pénzügyek Megismétlődhetnek a 2008 utáni szörnyű évek?
Privátbankár.hu | 2026. szeptember 19. 14:13
Egyre több európai fizeti be számláit hitelből, miközben a késedelmes fizetések száma újra emelkedik.
Személyes pénzügyek Hiánypótló kalkulátor lépett a piacra
Privátbankár.hu | 2026. szeptember 19. 13:44
Új bankszámla-kalkulátort indított a belga tulajdonú hitelintézet, amelyet más bankok ügyfelei használhatnak arra, hogy saját számlahasználatuk alapján összevessék jelenlegi költségeiket a K&H számlacsomagjainak kalkulált költségeivel. A megoldás a felhasználó hozzájárulásával két teljes, lezárt hónap tényleges számlahasználatából indul ki, így nem kell emlékezetből megbecsülni a bankolási szokásokat és költségeket.
Személyes pénzügyek Mi lesz a magyar állampapírokkal? Mit hoznak az adóváltozások a befektetőknek?
Privátbankár.hu | 2026. szeptember 18. 10:40
Már csak pár napig lehet jelentkezni a következő Klasszis Befektetői Klub rendezvényre – exkluzív, csak a helyszíni résztvevők számára elérhető nyitóelőadással. 
Személyes pénzügyek Milliárdos csapdát állítottak a csalók a magyar cégvezetőknek
Herman Bernadett | 2026. szeptember 15. 15:13
Az utalások harmada már mobilról indul, és hivatalosan is megérkezett a magyar bankpiacra a Revolut. A Magyar Nemzeti Bank legfrissebb számai alapján azonban a digitális forradalomnak komoly ára van: a bűnözők egyre gyakrabban fosztják ki a gyanútlan vállalkozásokat.
Személyes pénzügyek Felmérte a Provident, a magyar lakosság mekkora része él hónapról hónapra
Privátbankár.hu | 2026. szeptember 10. 17:54
Tavaly október óta csökkent az arány, de a nők és a férfiak közötti különbség még mindit széles. 
Személyes pénzügyek Azonnal ellenőrizze a nyugdíjasok telefonszámláját!
Balázs Mátyás | 2026. szeptember 9. 14:23
Sok nyugdíjas feledékenységből, hozzá nem értésből, információhiány vagy betegség miatt már nem képes a kiadásait kézben tartani. Különösen ilyen terület a telekommunikáció, ahol mi döntünk arról, milyen csomagot választunk, de a lemondás vagy csökkentés elmaradása sok százezer forintos kárt okozhat. Véleménycikk.
Személyes pénzügyek Legyél Te is Pénzügyi Junior Klasszis – Sikeres jelentkezés!
Privátbankár.hu | 2026. szeptember 7. 10:23
A jelentkezésedet sikeresen megerősítetted, regisztrációd sikeres!
Személyes pénzügyek Meglepő fordulat a hazai nyugdíjpénztáraknál: elkezdtek belépni a fiatalok
Herman Bernadett | 2026. szeptember 2. 14:33
Nagyszerű első féléven vannak túl a hazai önkéntes nyugdíjpénztárak. A tőzsdei rekordok és a magyar állampapírpiac emelkedése miatt a portfólióikon rekordnyereséget értek el, a tagdíjbevételek is nőttek, és csodák csodájára elkezdtek belépni a huszonévesek az intézményekbe. 
Személyes pénzügyek MNB: több bejelentés is érkezett a Revoluttal kapcsolatban
Privátbankár.hu | 2026. szeptember 2. 13:21
Sorozatosan kerülnek elő a pénzügyi szolgáltató magyar ügyfelei, akiknek – mindenféle indoklás nélkül – a Revolut korlátozza a számláikhoz való hozzáférést. A számtalan panasszal kapcsolatban most reagált a Magyar Nemzeti Bank.
Személyes pénzügyek Adóváltozások után: mi marad a bizalmi vagyonkezelés versenyképességéből?
Privátbankár.hu | 2026. szeptember 2. 11:57
A nyári adócsomag módosította a bizalmi vagyonkezelés adózási szabályait – az adóhatósági kontroll erősödik, de a konstrukció továbbra is versenyképes marad a Crystal Worldwide vezetője szerint.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG




