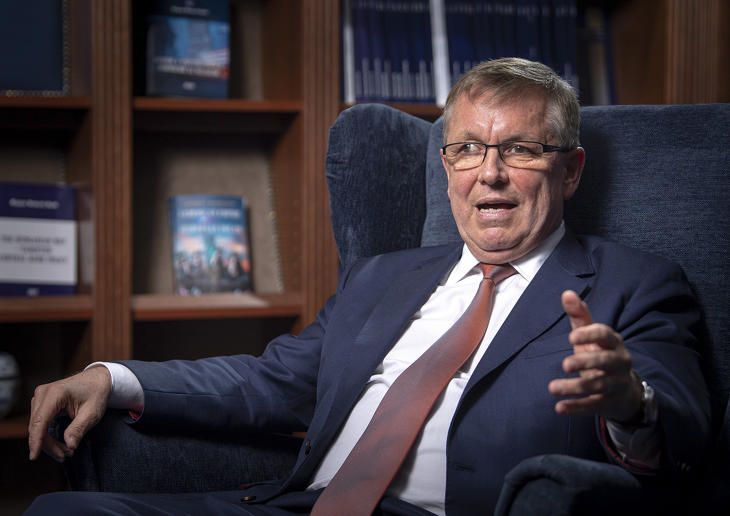
Húszezer milliárd forintra tehető a családok pénzügyi megtakarítása Magyarországon – emelte ki Matolcsy György a parlament gazdasági bizottság múlt hétfői ülésén. Ebből 8000–8500 milliárd forintot tartanak készpénzben otthon, és mintegy 12 ezer milliárd forint van látra szóló betétben a bankoknál. A jegybankelnök úgy fogalmazott, hogy ezt a 20 ezer milliárd forintot most eszi az infláció, miközben föl is lehetne használni, például energiahatékonyság keretében indított kormányzati programokra. Meg lehetne mozdítani tehát ezt a pénzt, továbbá a jelenleg az üzleti szektor szereplőinél likviditási tartalékban lévő nagyjából hasonló mennyiségű összeget is.
Erre a kijelentésre harapott rá a Jobbik, majd később a DK is, azt sugallva, hogy az állam egyszerűen lenyúlhatja az emberek megtakarításait, ami sokaknál pánikot keltett. A privát megtakarítások államosítása azonban – legyen az önkéntes nyugdíjbiztosítás, bankbetét vagy bármi más – még dél-amerikai diktatúrákban is nagyon bátor húzásnak minősülne, egy európai uniós országban, ahol a demokratikus keretek látszatát próbálják megőrizni, egészen abszurd felvetésnek tekinthető.
Megkérdeztünk néhány, korábban magas beosztásban dolgozott volt jegybanki alkalmazottat, hogy mégis mire gondolhatott a jegybankelnök a lakossági megtakarítások gazdaságba való becsatornázásának említésekor.
Tréfásan megjegyezték, hogy remélhetőleg nem „békekölcsönre” gondolt Matolcsy György.
Hozzátették azonban, hogy az a pénz, amely a lakosság zsebében és látra szóló betétekben a bankoknál van, már hasznosul a gazdaságban, ezek a pénzek nem csak úgy hevernek. A bankok befektetik a náluk elhelyezett összegeket, hiteleket nyújtanak, amennyiben pedig egy részét mégsem használják fel, akkor azt beteszik a jegybankba, 13, 15 ,18 százalékos kamatra. A jegybank számára pedig a készpénz, mint kamatmentes forrás finanszírozza a kihelyezéseket, tehát nagyon is benne van a gazdaságban. A monetáris bázis két alkotó elemével – a készpénzzel és a kereskedelmi bankok jegybanknál elhelyezett betéteivel – szemben hitel áll. Amennyiben Matolcsy ezt valamilyen formában még egyszer fel akarja használni – azaz új hitelt és ezzel új keresletet tesz a rendszerbe –, akkor még nagyobb infláció lesz az országban, még inkább túlfűti a gazdaságot, és a jelenlegi helyzetben még inkább romlani fog a külső egyensúly.
Az sem véletlen, hogy a készpénzállomány ugrásszerűen nőtt az elmúlt évtizedben GDP-arányosan is. A növekedés oka – a tranzakciós adó mellett – egy ideig az lehetett, hogy a kamatok nagyon alacsonyak voltak. Azóta azonban, hogy a kamatok megugrottak, leginkább az az általános szabály érvényesülhet, hogy a készpénzfelhalmozást a lakosság kormányzattal és pénzügyi rendszerrel szembeni bizalmatlansága okozza. A készpénzen és a látra szóló betéten az infláció miatt természetesen tényleg sokat veszít a lakosság, a nyereség pedig a jegybank és a kereskedelmi bankok oldalán keletkezik.
Érdemes megjegyezni azonban, hogy ha hirtelen csökkenne a készpénzállomány, az a jegybanknak rengeteg pénzébe kerülne. Ugyanis míg a készpénz után nem fizet kamatot, addig ha az emberek ezt a hatalmas összeget bevinnék a bankba, azok pedig egy részét elhelyeznék a nemzeti bankban, úgy azonnal kamatfizetési kötelezettsége lenne e betétek után. Ha viszont az emberek készpénzüket nem a bankba tennék, hanem állampapírba fektetnék, úgy az állam – újabb hitelek nyújtásával – valóban még egyszer visszahelyezhetné a gazdaságba ezeket az összegeket, azonban – a fent említett inflációs és más problémákon túl – erősen kétséges, érdemes-e a magángazdaság helyett ebbe az irányba terelni a forrásokat.
A kétely már csak azért is felmerül, mert az állami beruházások volumene kiemelkedően magas volt az elmúlt években európai összehasonlításban, 2021-ben például a GDP 7,1 százalékának felelt meg.
Ezek a beruházások ugyanakkor kevéssé járultak hozzá a termelékenység, a versenyképesség növekedéséhez, hiszen ahelyett, hogy a többi között a megújuló energia termelését, a termőterületek öntözésének kialakítását, az oktatást, az egészségügyet stb. finanszírozták volna, stadionokra és hasonló kevéssé megtérülő beruházásokra folytak el. Hazánkban az egyik legalacsonyabb az unióban az oktatásra és az egészségügyre költött összeg, ráadásul ez 2010 óta még csökkent is.
Az állam tehát rendkívül sokat költött beruházásokra, mégsem sikerült a gazdasági hatékonyságot javítani. Fontos tehát, hogy nem a pénz hiánya volt a probléma, hanem az, hogy azt rossz helyre tették. Ezt pedig felesleges tovább folytatni: az állami beruházások arányát jelentősen csökkenteni kellene.
A válságkezelés során ráadásul a jegybank betett 11 ezer milliárd forint többletforrást a rendszerbe, amelynek legalább a fele teljesen fölösleges volt, de a másik felét sem lett volna szabad nulla kamatozással odaadni – vélik a szakértők. Ez már így is erősen túlpörgette a gazdaságot, óriási inflációt és a külkereskedelmi deficit megugrását okozta.
Nem a pénz hiánya, sőt éppen ellenkezőleg – az ultralaza monetáris és fiskális politika miatt – a túlzott mértékben rendelkezésre álló források rossz felhasználása okozta a makrogazdasági válságot.
Még egyszer: nem kellett volna tehát a GDP hat százalékának megfelelő vissza nem térítendő támogatást adni a gazdasági szférának, nem kellene például 130 milliárd forintot adni a közmédiának, 110 milliárdot kormánypropagandára, 160 milliárdot a tao-ra, 420 milliárdot pedig sportfejlesztésekre és sportkiadásokra stb. Nem kellett volna a forrásokat politikai célokból adóvisszatérítésre, a 13. havi nyugdíj előrehozott kifizetésére, a 25 év alattiak adómentesítésére fordítani. Tehát nem újabb forrásokra, további hitelekre, hanem a rendelkezésre álló pénzek észszerű felhasználásra lenne szükség.
Még ha sok gazdaságilag észszerűtlen, politikailag motivált döntés születhetett, még ezeket látva is abszurd azt gondolni, hogy Matolcsy a lakossági megtakarítások szimpla lenyúlására gondolhatott. A fentiek alapján le kell szögezni, hogy még a lakosság számára kínált "zöldkötvények" kibocsátásával vagy más módon sem lenne a mai makrogazdasági környezetben a pluszforrások bevonása szakmailag megalapozott. Ha valakiben mégis felmerülne a lenyúlás ötlete, az aligha lenne megvalósítható egy uniós országban, ahol nemzetközi bankok működnek.
A Magyar Nemzeti Bank egyébként a DK-val szemben jogi lépéseket tesz a rémhírek terjesztése miatt, amelyek a jegybank szerint Matolcsy György beszédének szavait szándékosan félreértelmezve veszélyeztetik a pénzügyi stabilitásba vetett bizalmat.



 Még 650 ezer szavazat sorsa kérdéses.




