
Öt év alatt 12 ponttal emelkedett – folyamatos javulást mutatva – a Mastercard Digitális Fizetési Indexe Magyarországon – közölte a Mastercard. Ami viszont aggasztó, hogy az index három alappilére közül –Infrastruktúra, Tudás és Használat – a Tudás fejlődése elmaradt a másik két pillér erősödése mögött. Hiába költenek a piaci szereplők, a bankok és a kártyatársaságok a pénzügyi edukációra, a technológia olyan sebesen fejlődik, hogy a lakosság egy része képtelen lépést tartani vele.
Infrastruktúra: új, növekvő népszerűségű fizetési csatornák
Az Infrastruktúra alappillér pontszáma 79-re emelkedett, ami az előző évhez képest kismértékű, de folyamatos előrelépést mutat, főként a fizetési csatornák szélesedésének köszönhetően. A kibocsátói oldalon a mobiltárcák elérhetősége teljeskörűvé vált (2024-ben minden kibocsátó engedélyezte az Android-alapú tárcamegoldásokat), és a Google Pay teljes körű integrációja különösen erős hatást gyakorolt a mobiltárcás tranzakciók számának növekedésére.
Ugyanakkor a terminálok és elfogadói oldali megoldások további kiterjesztésére van szükség. A digitális fizetés szempontjából releváns vállalkozások mintegy fele még mindig nem fogad el kártyát; ezen belül a szolgáltatói szegmens, például szakemberek, egyéni vállalkozók, szintén nem fogadnak el bankkártyát.
Az MNB 2024. április 1-jétől kötelezővé tette a fizetési kérelem funkció bevezetését a bankoknál, ami a fizetési kérelmek általános elterjedéséhez vezetett. Tavaly 1,1 millió fizetési kérelmet regisztráltak; összesített értékük közel 120 milliárd forintot tett ki, ami 14-szeres növekedést jelent 2023-hoz képest.
Használat: 220 millió azonnali fizetés
A Használat pillér 55 pontra emelkedett, az érték egy ponttal haladja meg a 2023-as mutatószámot. Ez a változás elsősorban a meglévő, jól ismert digitális megoldások (érintésmentes kártyás fizetés, banki átutalások) intenzívebb alkalmazásának köszönhető. Az érintésmentes elfogadás mértéke 2024-ben közel 99 százalékra nőtt. A bankszámláról kezdeményezett digitális átutalások aránya is magas, elérte a 91 százalékot.
A kártyás vásárlások volumene és darabszáma meghaladta az ATM-ből történő készpénzfelvételekét, ám az ATM-felvételek még mindig a tranzakciók bő harmadát képviselik, így a készpénz jelenléte a fizikai fizetésforgalomban továbbra is számottevő. A lakosság egyharmada a jelentés adatai szerint még mindig részben készpénzben kapja jövedelmét, 9 százalék pedig kizárólag készpénzes jövedelemmel rendelkezik, ami a digitális fizetési eszközök teljeskörű elterjedésének határát jelzi.
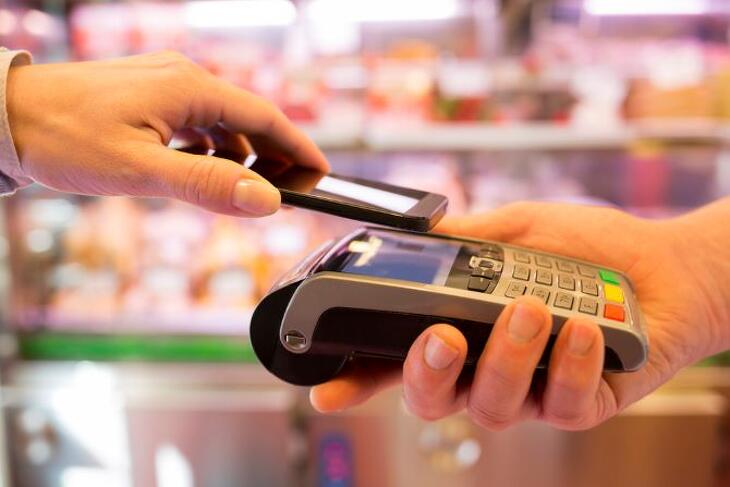
A modern digitális fizetési csatornák — mobiltárcák, mentett kártyaadatok, számlaalapú mobilfizetések — használata tovább nőtt: a mobiltárcás tranzakciók aránya 6 százalékponttal emelkedett a Google Pay kibocsátói integrációjának hatására (a tárcás tokenizált tranzakciók részaránya 23 százalékról 29 százalékra nőtt), és a mentett kártyaadatok használata is élénkülést mutat az online vásárlásoknál. Ugyanakkor az innovatívabb megoldások – mint a viselhető eszközökkel történő fizetések és a BNPL-részletfizetések offline/online kombinált elfogadása — még kezdeti fázisban vannak.
Fotó: Klasszis Média
A tokenizációs infranstruktúra lassabb ütemben terjed, ebben főként az elfogadói oldal a hibás. A Mastercard 2030-ra kivezeti a nem tokenizált fizetési lehetőségeket, a kereskedőknél nem kell majd többé bepötyögni a kártyaadatokat.
Fontos eredmény, hogy 2024-ben több mint 220 millió azonnali fizetési tranzakciót bonyolítottak le, ami éves szinten 12 százalékos növekedést jelent, és az ezekhez kapcsolódó forgalom mintegy 62 ezer milliárd forintot tett ki (az éves növekedés mintegy 22 százalék volt).
Tudás: kihívások a növekedés előtt
A Tudás pillér 2024-ben stagnált: a részindex 54 ponton maradt, így ez a terület jelenti a Mastercard Digitális Fizetési Index alapján a három pillér közül a legnagyobb kihívást. A jelentés különösen hangsúlyozza a társadalmi egyenlőtlenségekből fakadó, „digitális szakadék” típusú különbségeket: a magasabb iskolai végzettségű és nagyobb jövedelmű csoportok lényegesen jobban teljesítettek a tudásteszten, míg az alacsonyabb végzettségű és jövedelmű rétegek gyengébb eredményt értek el. Az életkor szerinti megoszlásban a 30–49 évesek szerepeltek a legjobban.
A csalások tapasztalata és a nagyobb médiafigyelem visszafogja az újdonságok iránti nyitottságot, ezért a kiberbiztonsági fejlesztések és a fogyasztói edukáció párhuzamos, összehangolt végigvitele elengedhetetlen. A Tudás pillér erősítésére irányuló javaslatok között szerepelnek felnőttképzési programok, a hátrányos rétegek elérésére szabott offline és helyi jellegű kommunikációs kezdeményezések, továbbá a bankok és szabályozó hatóságok együttműködésében megvalósuló központi tájékoztatási kampányok.
A fogyasztók a legbiztonságosabb és legkényelmesebb fizetési megoldásnak a közvéleménykutatások szerint a készpénzt tartják, amelynek új reneszánsza kezdődött az elmúlt években. A digitális megoldásokkal kapcsolatos bizalmat megingatja a terjedő kiberbűnözés. Minél idősebb korosztályt vizsgáltak, annál biztonságosabbnak és kényelmesebbnek érezték a megkérdezettek a készpénzt a digitális megoldásokhoz képest.


 Egy korábbi orosz szövetségi tisztségviselőt választottak elnökké Dél-Oszétiában, a Grúziától elszakadt, Oroszország által támogatott régióban.







