1p
A rendszerváltás óta zajlik az a folyamat, aminek eredményeképpen Magyarország újra az IMF küszöbére sodródott. Az OTP Alapkezelő befektetési igazgatója szerint van élet az IMF-en kívül is, viszont rendkívül komoly erőfeszítéseket igényel, és nagyon drága is - a devizakötvény-kibocsátásnak ezért a szakember szerint nincs itt az ideje. Közeleg a beszállási pont a kötvénypiacon - vagy már itt is van.

Hogy jutottunk ide?

A rendszerváltás után az állam gyorsan elveszítette pénzügyi vagyonát – részben a külföld felé történő eladósodás, részben pedig egyes vállalatok és bankok konszolidálása miatt. A 2000-es években a folyamat nem állt meg, egészen 2007-ig egészen magas szintű államadósságot kényszerült finanszírozni az ország. Az állami transzferek ellenértékét nem takarította meg a vállalati és a lakossági szektor, így külföldről kellett finanszírozni – vázolta fel a jelenlegi kötvénypiaci helyzet kialakulását eredményező folyamat alapjait Szalma Csaba, az OTP Alapkezelő befektetési igazgatója a társaság által szervezett háttérbeszélgetésen.

A háztartások eladósodottsága 2003 végére – állami támogatás segítségével – 5-ről 17 százalék körüli szintre emelkedett, ami még nem nevezhető veszélyesnek. Az állami támogatások elapadása ellenére azonban a háztartások nem álltak le, devizahitelekkel helyettesítették a kedvezményes forinthiteleket. Az eladósodottság szintje a GP 40 százaléka környékére emelkedett 2009-re. Emiatt magas devizatartalékot kell fenntartania az országnak, ami tiszta ráfizetés. Ráadásul a nagy eladósodottság miatt magas az országkockázati felár, a régióban a legmagasabb CDS-felárral a magyar eszközökkel kereskednek. A 10 éves kötvényekre az egyik legmagasabb hozamot kell fizetnünk Európában – az elmúlt 10 évben folyamatosan régiós versenytársaink fölé kellett ígérnünk a finanszírozhatóság érdekében.

A központi költségvetés bruttó adósságán belül a 2006-os 28 százalékról 2011 végére közel 50 százalékra emelkedett a devizaadósság aránya. Eközben azok a hazai szektorok, amelyek képesek voltak a forintban denominált hosszú lejáratú értékpapírok tartására (magyarán az állam finanszírozására), telítődtek – ismét a külföldi hitelezők szerepe erősödött, a tőlük való függés azonban fokozott kockázatot jelent. Nem véletlen, hogy amikor a válság miatt visszafogták befektetési tevékenységüket, a nemzetközi szervezetekhez kellett fordulnunk. A hazai nyugdíjpénztárak mint jelentős állampapír-befektetők jelentős visszaszorulása 2011-ben a külföldi szereplők súlyának további emelkedéséhez vezetett.

Van élet az IMF nélkül - de mennyiért?

Egyelőre nem látni, hogy mikorra lehet meg a megállapodás az IMF-fel, mindkét oldal részéről látható a csúszás. Meg lehetne kerülni az IMF-et – ehhez azonban jelentős költségvetési átrendezés, a finanszírozási igény masszív csökkentése szükséges. A fenntartható adósságpályához alacsony kamat, magas növekedés és alacsony államháztartási hiány szükséges.

Jelen körülmények között szükség van az IMF-re, mint olyan finanszírozóra, aki alacsony kamat mellett biztosíthat forrást számunkra. A lejáró államadósság refinanszírozását ugyan az IMF nélkül is lehetne biztosítani, ehhez azonban a finanszírozási igény jelentős csökkentésére, elsődleges többlet felhalmozására lenne szükség a költségvetésben - ez segítene elhitetni a befektetőkkel, hogy tartós a javulás, alacsonyabb hozam mellett is érdemes megvenni a magyar kötvényeket. A jelenlegi helyzet azonban nem így áll.
Az Államadósság Kezelő Központ részéről a napokban felvetődött egy esetleges devizakötvény-kibocsátás lehetősége – a Nemzetgazdasági Minisztérium ezzel inkább megvárná az IMF-megállapodás létrejöttét. Szalma Csaba is inkább ez utóbbi megoldás felé hajlik. Ha sikerül ugyanis a devizakötvény-kibocsátás, az kétféle üzenetet is közvetíthet: egyrészről értékelhető jó hírként, mivel azt jelezné, hogy képesek vagyunk a saját lábunkon megállni, finanszírozni magunkat akár az IMF nélkül is.

Lehet azonban ennek olyan üzenete is, hogy egyáltalán nem is akarunk megegyezni a nemzetközi szervezetekkel – Szalma Csaba szerint összességében inkább negatív üzenete és hatása lenne (azaz hozamemelkedéssel járna), ha Magyarország most lépne ki a devizás piacra. Felvetődik a kérdés, miért kellene most devizakötvényt kibocsátani, ha később egy megállapodás után lényegesen kedvezőbb feltételek mellett lehetne piacra lépni.

Figyeljük a kötvényeket!

Összességében a jelenlegi 8-9 százalékos hozamok megfelelően tükrözik a Magyarországgal kapcsolatos kockázatokat - véli Szalma Csaba. Lefelé és felfelé is közel azonos valószínűséggel változhatnak a hozamok. Nem kizárt, hogy a közeljövőben a jelenleginél kedvezőbb beszállási pont is adódhat - érdemes figyelni a kötvénypiacot és a kötvényalapokat. A legnagyobb biztonságot kereső befektetőknek érdemes az inflációhoz kötött Prémium államkötvényeket vásárolni.

Az OTP decemberben indított, deviza alapú kötvényekbe fektető EMEA-alapjának indulástól számított, nem évesített hozama jelenleg 7,71 százalékon áll. A 10 legnagyobb pozíció között az MFB, az OTP Jelzálogbank euró-kötvényei, magyar euróban és svájci frankban denominált államkötvények, OTP eurókötvény is szerepel.
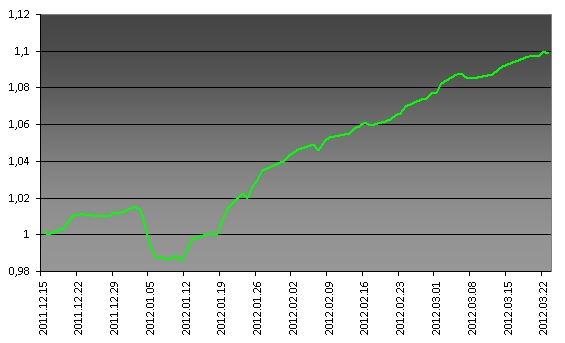


Az OTP Supra alap a magyar állampapírok leminősítésekor az EKB-tól korábban fedezetként tartott, a bóvli-kategóriába minősítés után viszont a piacra jórészt visszaáramló kötvények hirtelen magasba szökő, majd rövid idő alatt normalizálódó hozamán keresett jól.
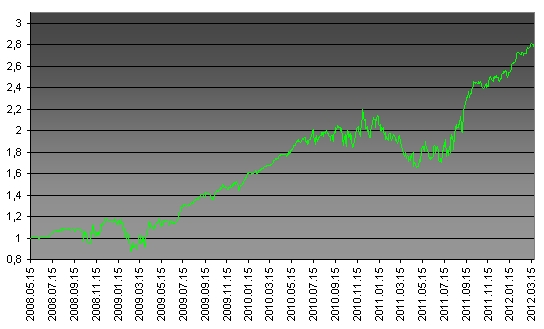


Az OTP Supra Származtatott Befektetési Alap árfolyama az elmúlt 1 évben
További információk a befektetési alapokról - hozamszámító, grafikongyár a Privátbankáron >>


Az alapot a rövidebb távon magasabb hozamot remélő, de magasabb kockázatot is eltűrő befektetőknek ajánlják. Szalma Csaba elmondta: továbbra is tartják a korábban felvett devizás kötvénypozíciókat, arra számítanak, hogy magas hozamot alacsony volatilitás mellett képesek biztosítani - az elmúlt fél évben 10 százalék alatt maradt a hozamingadozás mértéke. A Suprában nem csak kötvény-, hanem részvény- és devizapozíciókat is felvettek.

Részvényárfolyamok

részvény ár min max változás vétel eladás forgalom deviza dátum idő
OTP 38470 38470 40410 -5,25% 0 0 26 989 932 370 HUF 2026-11-20 17:09:58
MOL 4550 4480 4794 -4,29% 0 0 6 838 782 744 HUF 2026-11-20 17:14:50
MTELEKOM 2870 2818 2890 +0,28% 0 0 1 423 623 122 HUF 2026-11-20 17:14:23
RICHTER 13290 13080 13550 -2,28% 0 0 5 835 618 290 HUF 2026-11-20 17:05:11
OPUS 150 149 162 -7,48% 0 0 47 222 018 HUF 2026-11-20 17:05:13
A fentiek 15 perccel késleltetett adatok, melyeket a Portfolio TeleTrader Kft., a Budapesti Értéktőzsde hivatalos adatszolgáltatója biztosít számunkra.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Befektetési alapok A vagyonadó végső szövege közelebb került a családi élethelyzetekhez?
Privátbankár.hu | 2026. november 20. 08:27
Az APELSO Wealth Management véleménye szerint a módosítás új lehetőségeket teremt, és jobban illeszkedik a tényleges családi és gazdasági élethelyzetekhez.
Befektetési alapok Szigorodnak a hitelszabályok, több jogot kapnak az ügyfelek
Privátbankár.hu | 2026. november 19. 12:31
Jelentős változások lépnek életbe november 20-án a fogyasztói hitelezésben: az eddigi 200 ezer helyett már 500 ezer forintig lehet díjmentesen előtörleszteni, miközben szigorodnak a hitelreklámokra és az ügyféltájékoztatásra vonatkozó előírások. A Magyar Nemzeti Bank tájékoztatása szerint a módosítások a túlzott eladósodás megelőzését és a fogyasztók védelmét szolgálják. Az új rendelkezések főszabály szerint a november 20-tól megkötött hitelszerződésekre vonatkoznak.
Befektetési alapok Megvan az év ESG-alapkezelője – a fenntartható befektetéseket díjazta a Privátbankár
Privátbankár.hu | 2026. november 6. 13:08
Ötödik alkalommal adta át a Privátbankár.hu a Klasszis ESG-díjakat: 2026-ban hat befektetésialap-kategóriában hirdettek győztest, és kihirdették az év ESG-alapkezelőinek rangsorát is, melyre rekordszámú pályázatot nyújtottak be a piaci szereplők. Az „Év ESG Alapkezelője” elismerést az Erste Alapkezelő nyerte el, a második helyen a K&H Alapkezelő, a harmadikon a VIG Alapkezelő végzett.
Befektetési alapok Majdnem eltűnt a bejelentéscunamiban, de módosul a tőkepiac szabályozása
Privátbankár.hu | 2026. november 2. 17:25
Módosul a zártkörű kockázati és magántőkealapok szabályozása az Országgyűlésnek hétfőn benyújtott, az államhoz kapcsolódó vagyon és az állami hátterű finanszírozás védelme és megerősítése érdekében szükséges egyes törvények módosításáról szóló törvényjavaslat értelmében.
Befektetési alapok Kisbefektetők kérték – új, forintos ETF-ek jöhetnek a tőzsdére
Eidenpenz József | 2026. október 17. 10:21
Forintra fedezett, a nemzetközi részvénypiacokat követő ETF-eket kínál a K&H-csoport, és még az idén szeretné bevezetni ezeket a hazai tőzsdére. A kezdő befektetők a kártyás vásárlásaikhoz kapcsolódó, kerekítésből származó kis összegekkel is elindulhatnak az úton. Közben a KBC-nél már a vagyon ötödét mesterséges intelligencia segítségével kezelik.
Befektetési alapok Euró vagy forint? Megszólaltak a profik, és kiderült, mit csinálnak a fiatalok a pénzükkel
Herman Bernadett | 2026. október 12. 19:09
Mibe érdemes fektetni, ha újra téma lett a közös európai deviza? Mennyi kockázatot bír el a magyar befektető, és hogyan lehetne rávenni a huszonéveseket az öngondoskodásra? A Klasszis Befektetői Klubban a hazai alapkezelői és önkéntes nyugdíjpénztári szektor vezető szakértői vitatták meg a piac legforróbb kérdéseit.
Befektetési alapok Jó eredményeket közölt a Berkshire Hathaway
Privátbankár.hu | 2026. augusztus 10. 08:34
A vállalat adózás utáni működési eredménye 16 százalékkal, 13 milliárd dollárra nőtt a második negyedévben, elsősorban a vasúti, az energetikai, valamint a feldolgozóipari, szolgáltatási és kiskereskedelmi üzletág teljesítményének köszönhetően.
Befektetési alapok Minden szempontból tökéletes egyensúlyi árfolyam nem létezik
Vég Márton | 2026. július 22. 18:46
Asztalos Andrással, az Eurizon Asset Management Hungary Zrt. senior portfolio menedzserével annak kapcsán beszélgettünk a globális és a hazai gazdasági aktualitásokról, hogy az Eurizon Arany Alapok Részalapja kapta a Legjobb Árupiaci Alap díját a Privátbankár.hu Klasszis 2026 díjkiosztón. 
Befektetési alapok Csúcson a forint, mélyponton a kötvényhozamok: strukturális fordulat a magyar piacokon?
Herman Bernadett | 2026. július 3. 14:50
A forint szokatlan, többéves csúcsra erősödött az euróval szemben, miközben a magyar állampapírpiacon a nemzetközi trendekkel teljesen szembeúszva csökkennek a hozamok. Mi állhat a háttérben? Valóban realitássá válhat az euróövezeti csatlakozás? Hogyan reagál a gazdaságpolitika a hirtelen jött sikerre, és mikor indulhat meg a Magyar Nemzeti Bank kamatvágási ciklusa? Erről beszélt lapunknak Németh Gábor, a VIG Alapkezelő szenior portfóliómenedzse, aki a közelmúltban nyerte el a „Feltörekvő Portfóliómenedzser” díjat a Privátbankár.hu Klasszis versenyében.
Befektetési alapok Szembeúszva a világpiaccal: miért esnek ilyen látványosan a magyar kötvényhozamok?
Izsó Márton - Herman Bernadett | 2026. július 2. 14:41
Bivalyerős a forint, száguld a magyar állampapírpiac – ráadásul szemben a világpiaci trendekkel. A foci-vb is javában folyik, ami hatással lehet a tőzsdékre is. Németh Gáborral, a VIG Alapkezelő szenior portfóliómenedzserével beszélgettünk, aki a Privátbankár.hu Klasszis gáláján elnyerte „Az Év Feltörekvő Portfóliómenedzsere” díjat.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG