|
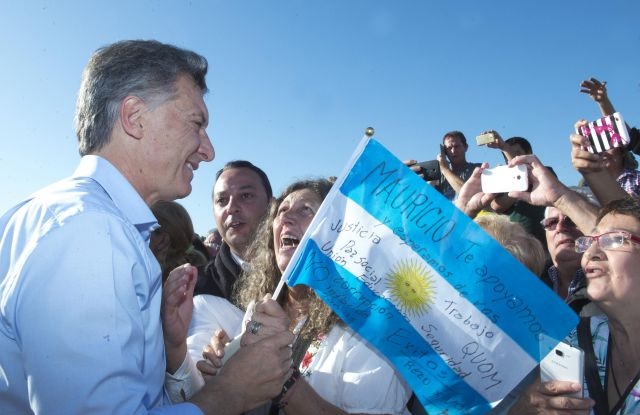
| Mauricio Macri - Fotó: EPA / Argentína elnöki hivatala |
Tegnap az argentin peso akkorát esett, amekkora a devizapiacon szinte csak államcsőd váratlan bejelentése esetén szokott bekövetkezni, volt húsz százalékos mínuszban is. Az ország nemrég kapott 50 milliárd dolláros hitelígéretet az IMF-től, de ez sem volt elég, a folyósítás gyorsítására kellett kérni a szervezetet.
Az argentin peso kamatát egy lépcsőben szinte példátlan módon 45-ről 60 százalékra emelték, de ez sem segített sokat. Egy dollárért egy darabig több mint 41 peso-t kellett adni, jóval több mint dupláját az egy évvel ezelőtti 17,2-nek. (Képzeljünk el egy 727 forintos eurót mostantól egy év múlva.) Most is magas, 38,7 az árfolyam.
A piacokon fertőzésveszélyről beszélnek. Eddig úgy nézett ki, hogy az argentin, török, brazil, dél-afrikai problémák “ország-specifikusak”, egyéniek. De most nagyon együtt mozognak az árfolyamok, ha különböző mértékben is. Vagyis szakadnak.
Problémák a köbön
Sőt, már mintha Indonézia is kezdene feliratkozni a listára, Ázsia egyik legjelentősebb deficittel rendelkező országa.
A háttérben a magas fizetésimérleg-hiány, a jelentős külső adósság, a gyenge kormányzat és a magas infláció áll, ezek az összetevők vezethették Törökországot is az összeomlás szélére – írtuk tegnap. Kérdés, ezek mögött a tünetek mögött milyen betegség áll.
A gyilkos tapír
Már régóta hallani olyan véleményeket, hogy az amerikai kamatemelési sorozat dollárerősödést okoz, az pedig meggyengíti a dollárban eladósodott országokat. Nehezebben tudják ugyanis hiteleiket törleszteni. Ám ez már nem csak a dollárról szól, annak ereje utóbbi napokban alig változott valamit – írja a Bloomberg.
|
Begyűrűzik? Ha Argentína bedől, tovább gyengülhet más feltörekvő országok helyzete is, főleg Törökországé, második körben Brazíliát, Dél-Afrikát, újabban Indonéziát szokták emlegetni. Sok európai banknak, befektetési alapnak, nyugdíjpénztárnak vannak török, brazil, argentin és más feltörekvő eszközei. Egy nagyobb és általános feltörekvő piaci válság aligha hagyná érintetlenül a fejlett világot, de a magyar forintot vagy magyar részvényeket sem. Ilyet láthattunk például 1997-ben (ázsiai válság) vagy 1998-ban (orosz válság) is. |
Változás, hogy az Európai Központi Bank és japán kollégái még nyomják ugyan a friss pénzt a rendszerbe, az amerikai jegybank azonban már vonja ki azt. Már 2013-ban is kisebbfajta pánikot és több feltörekvő deviza gyengülését okozta, amikor a Fed felvetette a könnyítési sorozat befejezését (“taper tantrum”, “tapír”).
Nyomottak az agrárárak
Most pedig már szigorítás van, igaz, ez viszont nem új hír. Augusztusban gyenge a likviditás, könnyen lehetnek kilengések, kockázatkerülő befektetések felé menekülhet a tőke – teszik hozzá.
A válság okai között minden bizonnyal ott van egyes nyersanyagok, mezőgazdasági termékek alacsony ára. Az egyik hagyományos exportcikkük, a búza például évekig mélypont közelében volt, és csak nemrég érte utol a három évvel ezelőtti árszintet az amerikai árutőzsdéken.
Hanyagolják a szóját
A szójabab az amerikai-kínai vámvita nyomán esett vagy húsz százalékot nemrég, ezzel majdnem tíz éves gödörbe ért. Ezt a növényt egyébként sok helyen próbálják mással pótolni. (Erről itt írtunk.) A kukorica nincs mélyponton, de az utóbbi négy évben viszonylag alacsony szinten stagnált, 2011-2013-ban volt ennek duplája is.
Ez az igazi mumus
A Fidelity kommentárja szerint az IMF-hitel következtében az országban megszorítások lesznek, vissza kell vágni a közalkalmazottak járandóságait. Ennek következében sztrájkhullám jöhet, és Mauricio Macri elnök könnyen elveszítheti a 2019 októberi választásokat.
Visszatérhet az úgynevezett peronizmus, a 2015-ig kormányzó “Kirchner-dinasztia”. (A peronizmus nehezen besorolható politikai irányzat, de mindenképpen nacionalista és populista – a szerk.) Ez alatt pedig, 2003-tól 2015-ig nagyon rossz volt Argentína hozzáállása a nemzetközi tőkéhez. Valószínűleg ettől ijedtek meg igazán a piacok.
Államcsődök hosszú sora
A Fidelity is úgy véli, hogy az argentin és török gazdaság problémái nagyon hasonlóak, a globális pénznyomtatás megszűnése, az erősödő dollár, a kereskedelmi feszültségek, a magas infláció, a magas költségvetési és fizetésimérleg-hiány, eladósodottság, laza költségvetési fegyelem.
De mégis, hosszú távon hogyan jutott ide Argentína? A Wikipedia egy hosszú listát közöl a világ államcsődjeinek történetéről az utóbbi bő 200 évben, eszerint a dél-amerikai ország 1827-ben, 1890-ben, 1982-ben és 2001-ben is fizetésképtelenné vált.
Az argentin paradoxon
Közben 1915-ben, 1930-ban és 1988-89-ben részleges, például tartományi szintű csődöket élt át, 2005-2016 pedig az adósságok átstruktúrálásával, a 2001-es csődből való lassú kikecmergéssel telt. Ez alighanem máig sem sikerült igazán. (Közben pedig 2014-ben volt még egy fizetésképtelenség.)
Argentína gazdaságának története a Wikipedián az “argentin paradoxon” említésével kezdődik: hogyan lehet, hogy egy ilyen, komparatív előnyökben, természeti erőforrásokban gazdag ország, amely 1913-ban még a tizedik leggazdagabb volt a világon, Kanadát és Ausztráliát megelőzve, így lecsússzon?
Igazságosság vagy termelés
Az argentin lecsúszás kezdetét a kollektív bölcsességen alapuló, de néha pontatlan Wikipedia 1930-ra teszi. Ez után különböző katonai diktatúrák, demagógabbnál demagógabb, nacionalista vagy egyéb szélsőséges rezsimek követték egymást.
A gazdaságban protekcionizmus, bezárkózás, import-helyettesítés, unortodoxia, a politikában nacionalizmus, külföld-ellenesség. Sokak szerint az argentinok, hasonlóan a venezuelaiakhoz, addig szabadságharcoltak, kergették az igazságtételt, forradalmárkodtak és nemzetieskedtek alkalmazkodás, jól működő piacgazdaság és hatékony termelés helyett, amíg ide nem jutottak.
Megérkeztünk Európába
A jelenlegi argentin peronista párt, a Partido Justicialista neve igazságosságot, igazságtételt jelent, kísértetiesen hasonlít a lengyel kormányzó pártéhoz (Jog és Igazságosság Pártja).
Persze kérdezhetnénk azt is, hogy lehet, hogy egy olyan gazdag ország, mint Venezuela, koldusbotra és káoszba jutott, már több millió menekültet termelt, Szíria, Irak, Afganisztán után a negyedik legnagyobb menekültküldő ország lett a Földön?





 2027-ben még csak a negyede járna.




