|
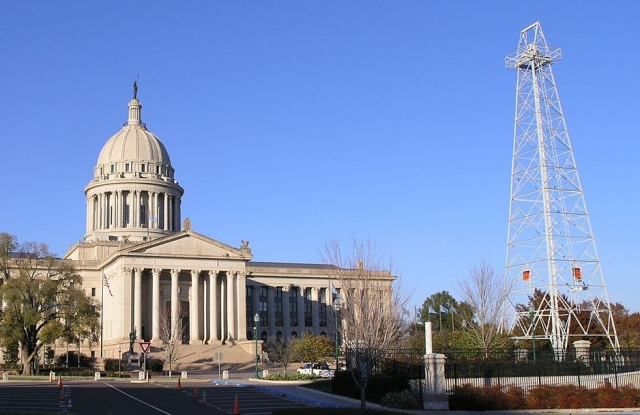
| Oklahoma City. Még a Capitolium előtt is olajkút van. (Fotó: Wikimedia Commons) |
A szeptemberi rali után, amikor a WTI megközelítette az 52, a Brent az 59 dollárt, másfél hétig csak esett az olaj ára, bár nem vészesen, 49, illetve 55 dollárig. Ám ez elég is volt ahhoz, hogy az OPEC erőteljesen aktivizálja magát. Kisebbfajta pánik jelei mutatkoztak a tagok körében, erre utal, hogy felvetették: újabb országokat is be kéne vonni. Sőt az USA-t is rá kéne beszélni az együttműködésre, kitermelés-csökkentésre.
Ez azért furcsa, mert egyrészt az USA-ban szabad piac van, számos független termelő van jelen, akik mind szabadon döntenek termelésükről. Másrészt ott még tiltja is a trösztellenes törvény a hasonló összehangolt magatartást, mit amit az OPEC rendszeresen művel.
Mindig csak a szavak
Mohammad Barkindo OPEC-főtitkár a gyakran alkalmazott szokásos kettős beszédet adta elő: egyrészt mindenkit megnyugtatott, hogy az olajpiac szépen halad az egyensúlyba kerülés (stabilizálódás, „rebalancing”) felé az idén. Másrészt viszont azt, hogy rendkívüli intézkedésekre van szükség az olajpiac jövő évi kiegyensúlyozásához. (Most akkor jó a helyzet, vagy rossz? – merül fel a kérdés. A kettő együtt nem lehet igaz – a szerk.)

Az Oilprice.com szerint az olajpiaci elemzők úgy vélik, a mostaninál komolyabb kitermelés-csökkentésre nem lehet számítani az OPEC-től. Inkább verbális intervenciók, fenyegetőzések folynak (megpróbálják felbeszélni az árat), de erre az olajpiaci befektetők egyre immunisabbak, szkeptikusabbak lesznek. Konkrét intézkedések nélkül félő, hogy az olajpiaci rali elveszítette lendületét („momentumát”).
Nemsokára vége a palaolaj-boomnak?
Fontos lehet a jövő szempontjából, hogy több jel szerint is, mint az aktív kutak száma, az amerikai palaolaj-kitermelés növekedése lassulni látszik. Az amerikai termelők óvatosabbak, inkább a profitabilitásra, mint a terjeszkedésre figyelnek, visszafogják beruházásaikat. Ez jó pár hónapos, talán fél éves késéssel ugyan, de kínálatszűkülést eredményezhet.
A világ legnagyobb olajkereskedőjének nevezett vállalat, a Vitol vezére szerint az amerikai olajtermelés 2018-ban csúcsra ér, tetőzik majd, azután visszaesik és többé már nem lesz olyan magas, mint akkor. A cég egyébként egy darabig „unalmasan sávozó” olajárakat vár, azután, ha megjön az előre jelzett amerikai kitermelés-visszaesés, akkor az ár kiléphet az 50-60 dolláros sávból felfelé. (Nem egészen világos, melyik olajfajta, mostanában a Brent mozgott ebben a sávban, de a cikkben alapvetően a WTI-ről beszélnek.)
Erdogan is csak beszélt
De miért is estek vissza az árak az utóbbi két hétben? Az Oilprice.com négy okot jelölt meg múlt héten, az első, hogy az emelkedést geopolitikai feszültségek okozták, amelyek végül enyhültek. Erdogan török elnök megfenyegette a kurdokat, hogy elzárja az országán átmenő vezetéket, ami csúnya, 500-600 ezer hordós kiesést jelentett volna a világpiacon. Ez azonban eddig nem valósult meg. (Ráadásul a törököknek is kárt okozna – a szerk.)
A második ok, hogy az OPEC kitermelése egy Reuters-felmérés szerint nőhetett szeptemberben. Tehát csökkenhetett az OPEC-tagok megfelelési hajlandósága a kitermelés-korlátozási megállapodás felé. A harmadik tényező, hogy az USA-ban nő a kitermelés, és a termelők, ha a WTI 50 dollár fölé emelkedik, a határidős piacon gyorsan eladnak, bebiztosítva ezzel a jövő évi profitjukat – és megalapozva a növekvő termelést.
Kísért a csordaszellem
A negyedik, és ezt nevezik a legfontosabb faktornak, hogy az olajra játszó nagybefektetők jelentős vételi (long) pozíciókat építettek ki, ez hajtotta fel szeptemberben az árakat. Emlékeztetnek arra, hogy az ilyen pozíciók által felhajtott ár a múltban általában nem tartott sokáig és csúnya esésekkel végződött, amikor mindenki ki akart szállni.
A nagy intézményi befektetőket is „csordaszellemmel” jellemzi a cikk. Ugyanakkor azt valószínűsítették, hogy az áresés csak „profitrealizálás”, nem lesz tartós vagy nagyobb mértékű. A 40 dollár közelébe eső olajárat szinte senki sem prognosztizálja.
Nem mindenütt apadnak a készletek
A Reuters elemzése azt boncolgatja, miért olyan nagy a Brent és a WTI típusú olaj ára közötti különbség mostanában. A kettő között az év korábbi részében sokszor csak 2-3 dollár volt a differencia, az utóbbi mintegy két hónapban azonban, július végétől, a hurrikánok pusztítása óta, inkább 5-6 dollár, sőt volt, hogy a 7 dollárt is meghaladta.
A cikk szerint az amerikai olajkészletek alacsonyak az USA-ban a keleti és a nyugati parton, valamint a karibi térségben. Az amerikai export csúcson van, ezekről a helyekről szállítják el az olajat a tengeren. Ám tartósan magasak a készletek az ország belsejében, a tengertől távoli Közép-Nyugaton, ahová főleg palaolaj és kanadai vezetékek által szállított nyersanyag érkezik. (Például a cushingi óriás tárolókban.)
Panaszkodnak a termelők
Az árkülönbség a két olajfajta között meglepően makacsul tartja magát, ami arra utal, hogy vélhetően „logisztikai korlátok”, szállítási nehézségek miatt nem tud kiegyenlítődni a piac, nem tud eljutni az olaj a kikötőkbe – következtet a cikk.
A cikkekből ítélve főleg az amerikai olajtermelők szomorúak azért, mert július végén nőni kezdett a Brent és a WTI típusú olaj árfolyama közötti különbség. Illetve tulajdonképpen az a bajuk, hogy viszonylag keveset kapnak az olajért, ami csökkenti a profitjukat. De tényleg olyan nagy-e ez a különbség?
Nem is vészes a helyzet
Amint korábban írtuk, a különbség azért is nőhetett, mert a nyár végi hurrikánok kiiktatták a finomítói kapacitás egy részét, így csökkent a WTI iránti igény, nem tudták mind feldolgozni. Ha azonban visszamegyünk az időben, akár csak pár évet, és felrajzoljuk a két olajfajta árkülönbségét, százalékban, akkor kiderül, hogy ez az állapot egyáltalán nem rendkívüli.

A Brent/WTI árkülönbség ugyanis, százalékban, nem dollárban, ahogy sokszor számolnak, az utóbbi négy évben gyakran volt 15-20 százalék is. Jelenleg csak 9-10 százalék körül van, tehát még nem is olyan vészes.
Megszűnt a contango
Ritkán említik az olajpiaci cikkek, de pár hónapja a WTI a contango, a Brent a backwardation állapotában van. (Előtte mindkettő contango-ban volt.) Ez azt jelenti, hogy a WTI-nél a közeli határidő áránál magasabb a távolabbi határidő ára, ami az eladóknak (shortosoknak) kedvez. A Brentnél fordítva, a közeli határidő drágább, a távolabbi olcsóbb, így hosszabb távon a vevőknek származik kamatszerű, úgynevezett görgetési nyeresége. (Erről részletesebben itt>>> és itt>>> írtunk.)
Kamatozó árucikkek
Vannak ugyanis befektetők, amelyek előszeretettel shortolják a contango és vásárolják a backwardation állapotában levő termékeket. (Ezt „commodity carry” néven is emlegetik.) Ez a helyzet abba az irányba viheti az árakat, hogy az árkülönbség fennmaradjon, esetleg nőjön is. Igaz, az utóbbi napokban ez a contango, illetve backwardation csökkent.
(A grafikonon az adatsor két leegyszerűsítést is tartalmaz. Egyrészt napi záróárakat használtunk, a nap közbeni kilengések miatt valójában nagyobbak is lehetnek a két olajfajta ára közötti különbségek. Másrészt a WTI és a Brent átgörgetése új határidőre /a határidők lejárata/ nem pont ugyanarra a napra esik, így minden hónapban pár napig ebből is adódik némi torzulás.)



 Vaszily Miklós távozik a bank felügyelőbizottságából.






