Az ingatlan, mint befektetési forma mindig is komoly alternatívát kínált a tőkepiaci befektetéseknek. Ez azonban hullámzó úgy nálunk, mint a világban: heves felfutásokat teljes kiábrándulások követnek. A jelleg miatt azonban ezek a hullámzások érthetően jóval lassabbak, mint pl. a tőzsdén. Mindazonáltal most nálunk nagyon hirtelen indult be az őrület, de ez teljesen érthető. Olyan dolgok történtek ugyanis, amik a maguk módján páratlanok a piacok és a befektetések történetében.
Ellopható pénz, ellophatatlan ingatlan
Nem ismerünk olyan esetet, hogy egy országban egyszerre kiderült volna, hogy 3 brókercégnél folyt csalás, rengeteg befektetői pénz eltűnt, ráadásul közben több kisebb pilótajáték is zajlott itt-ott. Így teljesen érthető, hogy a megtakarítók, befektetők között egy bizalmatlansági hullám söpört végig, és hirtelen minden egyéb meggondolás nélkül biztonságos befektetést kerestek, és ennek az ingatlan teljesen megfelel. (A 2008-as válságban volt némi hasonlóság: rengeteg amerikai banknál volt zűr, de a hatóságok pillanatok alatt megoldották a dolgot és helyreállt a bizalom).
Az ingatlant nem lopják el, előre nem látható események, kár esetére elfogadható áron biztosítható, és most már földhivatali csalásoknak sem esnek áldozatul egyes tulajdonosok, mint a 90-es években, amikor még papíralapú volt a nyilvántartás, és a feldolgozás nagy lemaradással zajlott. Most kötelező ügyvédi ellenjegyzés van, azonnali földhivatali széljegyezéssel: mindez elektronikusan bármikor követhető.
Az ingatlannak is van költsége
Ezek után az a kérdés, hogy az ingatlan mennyire jó befektetés? Sokan azzal érvelnek, hogy a bankbetét már olyan alacsony, hogy annál még banki költségek is magasabbak, így a betétes akár veszíthet is azon, hogy ott tartja a pénzét. Kis körültekintéssel ez azért mindenképpen elkerülhető, de tény, hogy meglehetősen alacsony a kockázatmentes kamat.
Sokan nem gondolják végig, de alapesetben az ingatlan is költségekkel jár, mégpedig jóval nagyobbakkal, mint a bankiak. Először is, ha nem eladott ingatlan árából veszünk újat, akkor ki kell fizetnünk 4 százalék átírási illetéket, tehát az elején rögtön ekkora veszteség keletkezik. Ha pedig realizálni akarjuk befektetésünket, vagyis eladjuk az ingatlant, akkor jelentkezik az ügyvédi költség, ami gyakran 1 százalék körüli, bár ennél találni már olcsóbbakat is, de mindenképpen érdemi tételről van szó. Vannak még földhivatali díjak, de azok az ingatlan értékéhez képest általában elenyészőek.
|
|
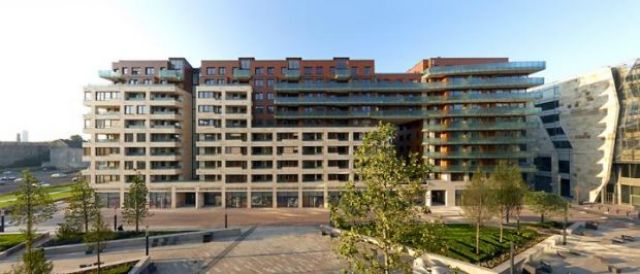
Új építésű ingatlan a Corvin sétányon |
Felmerülnek további költségek is: üres lakásnak is van egy adott rezsiköltsége, emellett valamilyen szintű karbantartási, felújítási költséggel is számolni kell. Ezek persze függenek az ingatlan jellegétől is, de számolhatjuk erős közelítéssel úgy, hogy az alaprezsi átlagosan évente az ingatlan 1-2 százaléka, a felújítási-karbantartási költséget tekintsük hasonlónak. Összefoglalva: egy befektetési céllal vett, nem hasznosított ingatlan fix költsége 5 százalék, folyamatos költsége évi 3 százalék.
Befektetésként
Ha tehát befektetésként tekintünk az ingatlanra, és nem csak pénzmenekítésnek szánjuk (a brókerbotrányok hatását tekintsük átmenetinek, vélelmezzük, hogy egy éven belül helyreáll a normál állapot), akkor az értéknövekedésének ezeket a költségeket kell kitermelnie, és ezen felül annyit hozni, hogy kicsit több legyen, mint a kockázatmentes kamat.
Tekintsük 10 évesnek a tervezett ingatlanbefektetést. A fix költség így évente fél százaléknak tekinthető, az összköltség tehát évi kb. 3,5 százalék. Legyen a kockázatmentes kamat 1,5 százalék, így tehát minimálisan éves 5 százalékos emelkedést várnánk az ingatlanpiactól. Ennek önmagában van realitása, de magasabbra hosszabb távon nem reális számítani, különösen, ha alacsony marad a kamat-, és inflációs környezet. Így ez tehát önmagában nem az évszázad befektetése.
Kiadva jó
Igen ám, de az ingatlan nem arra való, hogy üresen álljon. Egy lakóingatlant célszerű kiadni (ennek most jó is a piaca), és így már egész más számokat kapunk. Kétségkívül, innentől fogva már nem csak befektetésről van szó, hanem munka is van vele, de ha ezzel nem akarunk bajlódni, átadhatjuk egy profi ügynökségnek, akik ugyan elkérik a befolyó bérleti díj egy részét, de nincs vele teendők, és így reálisabban hasonlítható össze a bankbetéttel.
Ha kiadunk egy lakást, magasabb a rezsiköltség, de azt a bérlő állja, viszont minket magasabb karbantartási és felújítási költség terhel. Az egyszerűség kedvéért ennek eredőjeként számoljunk most is 3 százalékkal. A bérleti díj évente átlagosan az ingatlan kb. 8,5 százaléka. Így tiszta jövedelmünk 5 százalék, ha a feladatokat átadjuk egy ügynökségnek, akkor is 3-4 százalék. Ez azt jelenti, hogy ha 10 év alatt meg se moccannak az árak, akkor is van ekkora hozamunk. A konklúzió: ha kiadjuk az ingatlant, jó befektetés.
Mi volt, és mi lesz?
Érdekességképpen nézzük át, az elmúlt 25 évben melyik befektetés mit hozott. Legrosszabb befektetés az euró (előtte német márka) volt: mindössze a 3-szorosára nőtt forintban, és sosem volt nagy kamata sem a márkának, sem az eurónak. Az ingatlanárak a 10-szeresükre növekedtek átlagosan, viszont ha valaki forintot kamatoztatott, és az MNB alapkamatát vesszük alapul, vagyonkáját 20-szorosára növelhette. Egyértelmű tehát, hogy a múltban a bankbetét volt a nyerő, akkor is, ha kiadtuk az ingatlant.
A magas kamatoknak, az ingyenebédnek vége, megváltoztak az arányok. Az ingatlanbefektetés méltó helyére került, ahogy ez a piacgazdaságokban általában lenni szokott. Ha ingatlanba fektetünk, és azt kiadjuk, viszonylag kedvező hozamot érünk el. Ez csak akkor változna meg, ha a kamatszint ismét magasra szaladna. Ennek esélyét ki-ki maga mérlegelje, de ha arra számítunk, hogy az európai és hazai monetáris politika iránya nem változik döntően, akkor vélhetően viszonylag kiegyensúlyozott 10 év következik.


 Tovább nyílt az olló a kormánypárt és az ellenzék között – írja a HVG.




