“Biztonságban van a pénzem az OTP-ben?” “És az XY bankban?” “Azután, ami a Sberbankkal történt…” Olvasóink kérdeznek ilyeneket tőlünk a napokban, nem is kevesen. A rövid válaszom: Igen, gyerekek, biztonságban van. A hosszabb választ egy régi viccel kezdeném, amely valószínűleg a hatvanas vagy hetvenes évekből származik. Eszerint:
Pista bácsi bemegy az akkori OTP-be, hogy elhelyezzen tízezer forintot, és megkérdezi:
- De biztonságban van itt az én pénzem?
- Hát persze, Pista bácsi. Az OTP a teljes vagyonával felel érte.
- De mi van, ha az OTP csődbe megy?
- Ez nagyon valószínűtlen, az OTP nagyon erős.
- De ha mégis…?
- Akkor a Magyar Népköztársaság kisegítené.
- És ha a magyar állam is csődbe megy?
- Ez még inkább valószínűtlen, az állam még erősebb, de akkor a Szovjetunió kisegítené.
- És ha a Szovjetunió is csődbe megy?
Mire az ügyintéző közelebb hajolva suttogja:
- Node Pista bácsi, hát nem ér az meg magának tízezer forintot?
A vicc sok igazságot tartalmaz, hiszen a megtakarításunkat nemcsak a bank maga garantálja. A bankbetéteket az OBA (Országos Betétbiztosítási Alap) védi, ügyfelenként és bankonként százezer euróig, azaz jelenleg már mintegy 38 millió forintig.
Mi lesz, ha elfogy az OBA pénze?
Ahogy egyébként az összes többi európai uniós országban is. Ez a betétbiztosítási rendszer “kötelező”, az európai pénzügyi rendszer fontos része.
Ha véletlenül az OBA nem tudna fizetni, akkor is vannak különböző lehetőségei arra, hogy pénzhez jusson (például kötvény bocsáthat ki, hitelt vehet fel). De még ha ezeket a lehetőségeket ki is meríti, egy nagyobb bank vagy több bank együttes csődje esetén nem elég a pénze, akkor is nagyon valószínű, hogy a magyar állam valamilyen módon beszállna a betétesek megmentése érdekében.
Ha ugyanis ez nem történik meg, akkor az összes többi bankot is megrohanhatják a betétesek, és gyakorlatilag összedőlhet az ország pénzügyi rendszere.
Számít, hogy nagy bank vagy kis bank?
“Too big to fail” - mondják az angolszászok, ha túlságosan nagy vagy túl fontos valami ahhoz, hogy bedőljön, hogy hagyják összeomolni. Ez az OTP-re és még néhány nagyobb bankunkra is biztosan igaz, túl nagy kockázatot jelentene a csődjük. Valahogy, például államosítással nagy valószínűséggel kimentenék őket. (Erre is sok példát láttunk a történelemben.)
Kisebb bankoknál pedig, mint most a Sberbanknál, az OBA forrásai elegendőek arra, hogy a betétesek nagy többségét kifizessék. (Azért százezer eurónál többet lehetőleg ne tartsunk egyetlen bankban sem.)
A viccben szereplő Szovjetuniót pedig – csak ebben a speciális esetben – az EU-val is behelyettesíthetjük. Bár nem vagyunk az Eurózóna tagjai, így nem számíthatunk feltétlenül segítségre (mint az előző évtizedben a portugálok, az írek vagy a görögök), feltehetően valahogy azért beszállnának, ha nagy lenne a baj. Ha máshogy nem, átmeneti hitelekkel.
Ebben rejlik az államok ereje
De ha magyar állam bármi okból kifogyna a pénzből, akkor is számos lehetősége lenne arra, hogy ezt pótolja, hiszen ő a legerősebb szereplő. A legfontosabb eszközei a hitelfelvétel, a bevételek növelése például az adók emelésén keresztül, vagy a kiadások csökkentése, lefaragása.
Végső esetleg esetben pedig sajnos a történelem során sokszor az történt, hogy fizetési nehézségek esetén az államok fedezetlen pénzt nyomtattak. Ami ugyan magas inflációt gerjesztett, de az állam fizetőképességét egy időre helyreállította.
Nincs értelme a betéteket befagyasztani
További gyakori aggálya szokott lenni az olvasóknak, hogy nem fogják-e befagyasztani, korlátozni, elvenni a bankban levő betéteket. Amint láttuk, az államnak többféle lehetősége van arra, hogy pénzt szerezzen, esetleg teremtsen, nyomtasson. Így egy ilyen lépés, legalábbis a forintbetétek esetében teljesen valószínűtlen. (Alighanem súlyosan alaptörvényellenes is lenne, mivel a magántulajdon szentségéről van szó.)
Ám másképp néz ki a helyzet akkor, ha az állam devizában adósodott el jelentősen, és ezeket a devizahiteleket nem tudja törleszteni. A devizabevételek pótlása sokkal nehezebb, mint a forint bevételeké, így nagyon extrém helyzetben esetleg előfordulhatnak ilyen lépések. Például a 90-es években Jugoszláviában a devizabetétek kötelező átváltását írták elő a helyi pénzre, a dinárra, kedvezőtlen árfolyamon.

Ám ez is csak nagyon végső esetben, szinte csak háború esetén képzelhető el, mert valószínűleg évtizedekre aláásná a lakosság bizalmát a pénzügyi rendszer iránt. Ezt pedig az állam is nagyon jól tudja, és nem lehet célja.
A konvertibilis forint
Az könnyebben előfordulhat, hogy az állam korlátozza a valuta konvertibilitását, vagyis a forint átválthatóságát külföldi devizára. Azonban ez is csak extrém helyzetben valószínű, ha az ország teljesen kifogyna a devizából. Valójában magas devizatartalékaink vannak, és az export értéke rendszerint jóval magasabb az importénál.
A forint egyébként csak mintegy két évtizede konvertibilis, ha az átváltást valamiért korlátoznák, az sem lenne feltéten a világ vége. De semmi jele annak, hogy ilyesmire szükség lenne a következő években.
Mi itt az igazi veszély?
Akkor biztonságban van a pénzem a magyar bankokban? Nagyon-nagyon-nagy valószínűséggel igen. Bár az orosz-ukrán háború okozhat sok problémát, gazdasági válságot, pénzügyi válságot is, valószínűtlen, hogy a forintbetéteket ne tudnák kifizetni a lakosságnak.
Meglepetés: valójában azonban még sincs teljesen biztonságban a pénzünk a bankokban. De nem azért, mert nem adják azt vissza. Hanem azért, mert magas infláció várható, ami a bankbetéteket lassan, de folyamatosan elértékteleníti.
Nem ez a bankbetétek ideje
Az inflációs mutató 2022 januárjában évi 7,9 százalékra emelkedett, ami extrém magas, sokéves csúcspont. Aki egy bankban egy-két százalékos kamat mellett tartotta a pénzét, az egy év alatt 6-7 százalékot veszített. Ennek ellenére nagyon sokan tartják bankban pénzüket, ahelyett, hogy befektetnék.
Márpedig amiket a bankbetétekről, valamint az államok fizetőképességéről a saját devizájukban elmondtunk, az biztonsági oldalról elmondható a magyar állampapírokról is. (Az állampapír visszafizetését az állam garantálja.)
Az állampapírtól a kockázatvállalásig
Azt kell mondanunk, hogy az inflációkövető kötvények vásárlása az infláció ellen jelenleg a legjobb védekezés, legalábbis a hazai kockázatmentes befektetések között. Egyszerűen nincs jobb. Lásd:
De aki fiatal, vagy kockázatkedvelő, vagy legalábbis jó kockázattűrő készséggel rendelkezik, az próbálkozhat részvényekkel is. (A magyar részvényeket éppen elég nagy diszkonttal adták ezekben a napokban korábbi árukhoz képest.) Vagy vásárolhat ingatlant, befektetési jegyet, esetleg nemesfémet vagy valamilyen más árupiaci terméket.
Esélyek és kockázatok
A folyószámla, a lekötött betét és a készpénz most a biztos veszteséget jelenti az infláció miatt. Az állampapírra viszont mondhatjuk, hogy ennél többet és biztosan kamatozik. A többi megoldás pedig kétesélyes, nagyobb lehet a veszteségünk is, és nagyobb lehet a nyereségünk is az előbbieknél.
Ha pedig valaki azt olvassa, hogy az OTP-nek nem tett jót a válság, veszteségeket szenvedhet el a háború miatt, vagy nagyot zuhant a részvénye a tőzsdén, emiatt sem kell aggódnia. Az OTP-nek számos országban vannak leánybankjai, de ezek veszteségei nem érintik az itthoni működést. (Ezért működnek a bankok részvénytársasági formában, ahol a tulajdonosok nem felelnek vagyonukkal a tulajdonukban lévő leánycégért.)
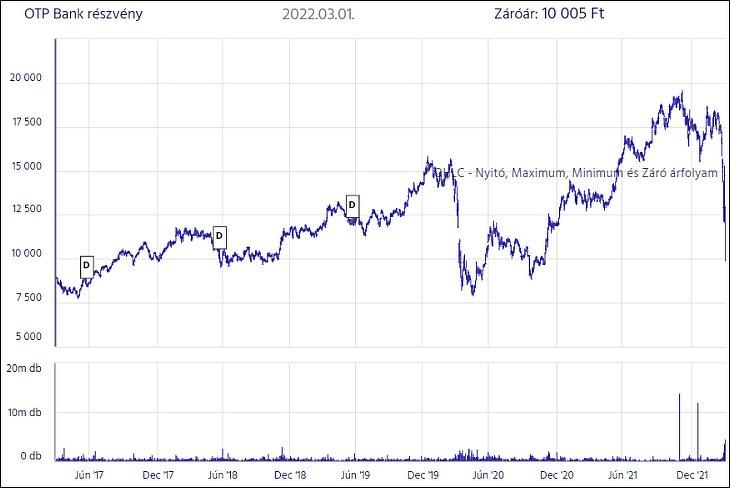
Lehetséges , hogy az OTP összes vagyona csökkenni fog, talán le kell majd írnia egyes befektetéseit, és bizonyára mérséklődni fog a nyeresége. Ez azonban nincsen hatással az itthoni üzletmenet biztonságára, ahogy a részvényárfolyam sincsen. A részvény egyébként jelenleg (10 250 forintnál) a 2020 őszi szinteken van, ami, bár a részvényeseknek szomorú, szintén nem egy tragédia.
A Privátbankár.hu Kft. (privatbankar.hu) nem minősül a befektetési vállalkozásokról és az árutőzsdei szolgáltatókról, valamint az általuk végezhető tevékenységek szabályairól szóló 2007. évi CXXXVIII. törvény („Bszt.”) szerinti befektetési vállalkozásnak, így nem készít a Bszt. szerinti befektetési elemzéseket és nem nyújt a Bszt. szerinti befektetési tanácsadást a felhasználói részére. A privatbankar.hu honlaptartalma ("Honlaptartalom") a szerzők magánvéleményét tükrözi, amelyek a privatbankar.hu közzététel időpontjában érvényes álláspontját tükrözik, amelyek a jövőben előzetes bejelentés nélkül megváltozhatnak. A Honlaptartalom kizárólag tájékoztató jellegű, az érintett szolgáltatások és termékek főbb jellemzőit tartalmazza a teljesség igénye nélkül és kizárólag a figyelem felkeltését szolgálja. A megjelenített grafikonok, számadatok és képek kizárólag illusztrációs célt szolgálnak, azok pontosságáért és teljességéért az privatbankar.hu felelősséget nem vállal. A Privátbankár.hu Kft, mint a privatbankar.hu honlapjának üzemeltetője, továbbá annak szerkesztői, készítői és szerzői kizárják mindennemű felelősségüket a Honlaptartalomra alapított egyes befektetési döntésekből származó bármilyen közvetlen vagy közvetett kárért. Ezért kérjük, hogy a befektetési döntéseinek meghozatala előtt mindenképpen több forrásból tájékozódjon, és szükség esetén konzultáljon személyes befektetési tanácsadójával. A Privátbankár.hu Kft. (privatbankar.hu) az adott pénzügyi eszközre általa tájékoztató céllal készített Honlaptartalomból esetlegesen következő ügyletkötésben semmilyen módon nem vesz részt, és így a függetlensége megőrzésre kerül. Mindezekből következik, hogy a Honlaptartalmával vagy annak közreadásával a Bszt., valamint az annak hátteréül szolgáló, az Európai Parlament és a Tanács 2004. április 21-én kelt, 2004/39/EK számú, a pénzügyi eszközök piacairól szóló irányelve („MIFID”) jogszabályi célja nem sérül.


 Párizs garanciát szeretne a tárgyalóasztalnál való részvételre.




