Tragikus hirtelenséggel szociális hozzájárulási adót (szocho) vezettek be a kamatjellegű jövedelmek egy részére július 1-től. A lépésnek két fő értelme lehet. Az egyik, hogy növelje a költségvetési bevételeket, mert a költségvetés bizony nagy bajban van. A másik pedig az, hogy az embereket az állampapírok felé terelje. Ugyanis nehezen és drágán tudja csak magát finanszírozni a magyar állam, a lakosság állampapír-vásárlási kedve pedig nem nő olyan nagy mértékben, mint ahogy a költségvetés étvágya.
Mire vonatkozik a változás?
A jogszabály értelmében azok a kamatjellegű jövedelmek, amelyekre eddig 15 százalékos kamatadó vonatkozott, ezentúl 13 százalékos szociális hozzájárulási adó alá is esnek. Vagyis tulajdonképpen a 15 százalékos kamatadót 28 százalékra emelték fel, csak nem úgy hívják. Ez vonatkozik az összes befektetési jegyre, kivéve az ingatlanalapokat, és a megtakarítás típusú biztosításokra is. Továbbá a bankbetétekre, amelyek korábban az állampapírok legfőbb riválisainak számítottak.
Vonatkozik ez az összes olyan kötvényre is, amelyek nem államkötvények. A jelenlegi magyar piacon magánszemélyeknél leginkább banki kötvények fordulnak elő, de itt a jogszabály azt mondja, hogy majd csak a június 30-a után vásárolt értékpapírok esnek az újfajta adózás alá.
Nem vonatkozik viszont a jogszabály a részvényekre, és nincs jele annak sem, hogy a tartós befektetési számlán vagy a nyugdíj-előtakarékossági számlán levő befektetéseket megadóztatnák.
Még fontosabbá vált a hozam
Akkor ez most konkrétan mit jelent a kisbefektetők számára? Nem feltétlenül kell, hogy sokat jelentsen. Mert nemcsak az a fontos, hogy mennyi adót kell fizetni egy befektetés után, hanem természetesen az is, hogy mekkora az adott befektetés kamata vagy hozama, azaz mi után kell fizetni ezt az adót. Ha ez a hozam eleve alacsony, akkor az adónak sincs különösebb jelentősége.
Még fontosabbá vált, ami az infláció miatt amúgy is kulcskérdés, hogy minek mennyi a hozama. Például, ha az egyik befektetés csak kilenc százalékot hoz (mint az egyéves lakossági állampapírok), de kamatadómentes, a másik viszont 13-at, de kamatadó-köteles, akkor is az utóbbival járunk jobban. (Legalábbis egy icipicit, mert 13 x 0,72=9,38.)
Tehát mit lehet érdemes most tenni, és mit nem?
1. Bankbetétet? Nem
Bankban nem tartanám a pénzemet, de ez így volt eddig is. Nem az adó miatt, ami most is 15 százalék, és ezután 28 lesz, hanem amiatt, mert a bankbetétek kamata minimális. Nem is várható, hogy rövid- és középtávon az állampapíroknál lényegesen magasabb kamatot hozzanak. Ezért a betétek továbbra is értelmetlenek, kivéve nagyjából az adott havi készpénzszükségletet.
2. Állampapírokat? Igen
A lépés kimondottan az állampapírok népszerűbbé tételére irányul (miközben a két fontos konkurenst, a befektetési jegyeket és a bankbetéteket próbálják végképp kicsinálni). De befektetési szempontból az állampapírok eddig is jók voltak.
Nem lehetett olyan befektetést találni az alacsony kockázatú eszközök között, amely legalább nagy valószínűséggel utoléri az inflációt. Valójában ennek a jó bornak már nem kellett cégér, de úgy látszik, most már minden fillér számít.
3. A befektetési jegyek
A befektetési alapok 2022-ben nagyon rosszul teljesítettek, részben a részvénypiacok, részben a kötvénypiacok áresése miatt. Amit csak részben tudott kompenzálni a forint gyengülése egyes devizás alapoknál.
Ebben az évben viszont mindebben változás várható. A részvénypiacokon is történt élénkülés, a kötvénypiaci mélyponton is valószínűleg túl vagyunk már. Ennek alapján nagyon valószínű, hogy az új sarc árnyékában sem feltétlenül érdemes ezeknek teljesen hátat fordítani. Hosszabb távon, főleg ha csökkennek a kamatok is Magyarországon, illetve amennyiben a forint hirtelen nagyon begyengülne, lehet, hogy az alapok hoznak majd jobb teljesítményt.
4. Devizák, devizakötvények, devizaalapok
Ne tegyünk fel mindent egy lapra, ne tegyünk mindent még forintos állampapírba sem. Aki teheti, egy kisebb részét tegye más eszközökbe, mint például külföldön befektető befektetési jegy vagy devizakötvény.
Amennyiben a legrosszabb prognózisoknál is rosszabb forgatókönyvek következnének be, amire egy-két évtizedenként bizony szokott lenni példa, akkor lehet, hogy a devizabefektetéseknek még nagyon fogunk örülni. A forintkamatok jelenleg ugyan nagyon magasak, és ezt devizákkal normál esetben nagyon nehéz utolérni. Csak a forint drasztikus leértékelődése esetén várható, hogy az euró, dollár versenyképes marad.
De erre az esetre érdemes némi vésztartalékot képezni. Ha például Magyarország elesne az uniós pénzektől, újabb energiaválság törne ki, súlyos recesszió, egyensúlytalanság alakulna ki, akkor előfordulhat, hogy mégiscsak a jó öreg euró vagy dollár lesz a nyerő. Még ha ennek jelenleg úgy látszik, kicsi a valószínűsége.
5. Tbsz-számlák hosszú sora
Ha valaki tud hosszú távon megtakarítani, akkor jó ötlet lehet a tbsz (tartós befektetési számla), esetleg nyesz (nyugdíj-előtakarékossági számla) nyitása. Az ezeken levő befektetések adója változatlanul nulla, ha elegendő ideig megtartjuk. A tbsz-számláknál meg lehet tenni azt, hogy minden évben nyitunk egy újat, és teszünk rá pénzt (és jó hozamú eszközbe fektetjük). Majd amikor 5,5-6 év múlva lejár az első, akkor onnét elkezdjük felvenni a pénzt, ha szükség van rá. Így folyamatosan lesz lejáró számlánk, és ritkább, hogy fel kell törni az adott számlát.
A nyugdíj-előtakarékossági számlákra pedig személyijövedelemadó-kedvezmény is jár. De a nyesz-számla nagyon hosszú távú befektetés lehet, attól függően, hogy mikor megyünk nyugdíjba, így alaposan meg kell fontolni.
6. Biztosítást nem vennék
Nem azért, mert az új jogszabály ezekre is vonatkozik, tehát a megtakarítás jellegű biztosításokra is ki kell majd fizetni a jövőben 13 százalékos szociális hozzájárulási adót. Hanem azért, mert a legtöbb ilyen biztosítás borzasztóan hosszú elköteleződést jelent.
A pénz sok-sok éven át elérhetetlenné válik, vagy csak nagyon drágán szerezhető vissza. Ezt a mai rohanó világban kevesen engedhetik meg maguknak. Emellett a biztosítások költségei gyakran nagyon magasak.
7. Ingatlanalapok befektetési jegyei
Az ingatlanalapokat kivették az újonnan kivetett adó alól, ki tudja, miért. Hozamuk tavaly egész jó volt, ha az inflációt nem is érte utol. Ám nincs arra garancia, hogy ez a következő években is így lesz majd. Az ingatlan elvileg inflációálló lehet hosszú távon, de rövidebb távon eshet az áruk.
Magyarország recesszióban van, az infláció magas, az ingatlanárak pedig nem biztos, hogy lépés tudnak majd tartani ezzel. Az ingatlanpiacon is láthatók hosszú távú ciklusok, néhány éves fellendülést általában néhány éves esés követ. Recesszió és magas kamatok idején többnyire adottak a feltételek egy ingatlanpiaci lejtmenet bekövetkeztéhez.
De a devizákhoz hasonlóan ingatlanalapot is érdemes lehet venni kisebb mennyiségben, portfolió-színesítési célzattal, hosszú távra. Főleg ha majd jelentős áresésekről hallunk az ingatlanpiacon, mondjuk 20-30-40 százalékról, és mindenki menekül a szektorból, akkor különösen érdemes lehet próbálkozni vele. Már ha éppen kapható, mert az MNB pár éve korlátozza az eladható mennyiséget.
8. Részvények vásárlása
A tőzsdei részvényekre ugyan nem jön szocho, de itt sem az adó az elsődleges szempont. Hosszú távon, 10-20 évre nagy valószínűséggel a részvények hozama meghaladja majd a többi eszközét. Legalábbis az utóbbi évtizedekben ez így volt, még Magyarországon is.
A magyar részvényeket most különösen alacsonyra értékelik, de globális szinten sem nevezhetők túl drágának ezek az értékpapírok, nagyjából átlagos az értékeltségük. (Nem túl drágák és nem túl olcsók.) Így akik nem irtóznak túlságosan a kockázattól, azoknak is érdemes lehet a tőkéjük egy kis részét részvényekbe tenni. A kockázatkedvelő és fiatal generációnak esetleg nagyobb részét is.
9. Nem hagynám parlagon a pénzem
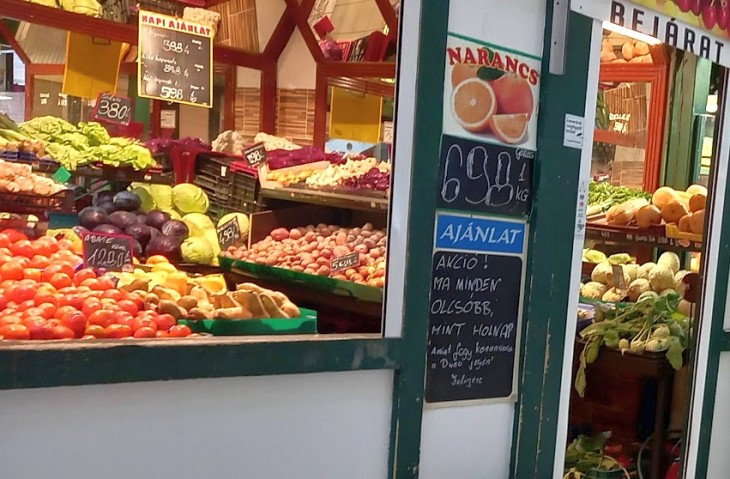
A magas infláció miatt – az egy-két havi készpénztartalékon felüli – tőkénket őrültség nem befektetni. Aki nyugodtan akar aludni, állampapírokba, aki többre vágyik, esetleg kockázatosabb eszközökbe is, de szükséges befektetni. Különben csak megeszi az infláció a pénzünket, olyan, mintha az államnak ajándékoznánk egy részét. Annál már az is jobb, ha elköltjük. Mert:
Akció! Ma minden olcsóbb, mint holnap! – írja egy élelmes piaci árus szlogenje.
A Privátbankár.hu Kft. (privatbankar.hu) nem minősül a befektetési vállalkozásokról és az árutőzsdei szolgáltatókról, valamint az általuk végezhető tevékenységek szabályairól szóló 2007. évi CXXXVIII. törvény („Bszt.”) szerinti befektetési vállalkozásnak, így nem készít a Bszt. szerinti befektetési elemzéseket és nem nyújt a Bszt. szerinti befektetési tanácsadást a felhasználói részére. A privatbankar.hu honlaptartalma ("Honlaptartalom") a szerzők magánvéleményét tükrözi, amelyek a privatbankar.hu közzététel időpontjában érvényes álláspontját tükrözik, amelyek a jövőben előzetes bejelentés nélkül megváltozhatnak. A Honlaptartalom kizárólag tájékoztató jellegű, az érintett szolgáltatások és termékek főbb jellemzőit tartalmazza a teljesség igénye nélkül és kizárólag a figyelem felkeltését szolgálja. A megjelenített grafikonok, számadatok és képek kizárólag illusztrációs célt szolgálnak, azok pontosságáért és teljességéért az privatbankar.hu felelősséget nem vállal. A Privátbankár.hu Kft, mint a privatbankar.hu honlapjának üzemeltetője, továbbá annak szerkesztői, készítői és szerzői kizárják mindennemű felelősségüket a Honlaptartalomra alapított egyes befektetési döntésekből származó bármilyen közvetlen vagy közvetett kárért. Ezért kérjük, hogy a befektetési döntéseinek meghozatala előtt mindenképpen több forrásból tájékozódjon, és szükség esetén konzultáljon személyes befektetési tanácsadójával. A Privátbankár.hu Kft. (privatbankar.hu) az adott pénzügyi eszközre általa tájékoztató céllal készített Honlaptartalomból esetlegesen következő ügyletkötésben semmilyen módon nem vesz részt, és így a függetlensége megőrzésre kerül. Mindezekből következik, hogy a Honlaptartalmával vagy annak közreadásával a Bszt., valamint az annak hátteréül szolgáló, az Európai Parlament és a Tanács 2004. április 21-én kelt, 2004/39/EK számú, a pénzügyi eszközök piacairól szóló irányelve („MIFID”) jogszabályi célja nem sérül.


 Mínusz 1,65 százalék a nap végén.








