1p
Újabb megszorítások várhatók az idén a Pioneer Alapkezelő befektetési igazgatója szerint, mert az államadósság eddigi kordában tartásának eredményeit valószínűleg nem akarja kockáztatni a gazdaságpolitika. Készüljünk a tartósan alacsony hazai kamatszintre. Ez a részvények éve lehet, de túl jól kezdődött, nem zárható ki egy alapos korrekció.

Forián Szabó Gergely, a Pioneer befektetési igazgatója szerint a volatilitás-indexek, többek között a VIX azt mutatják minden eszközosztálynál, hogy visszakerültünk a subprime-válság előtti szintekre. Tavaly nyár óta szinte zsinórban jöttek a megnyugtató információk, a legsúlyosabb félelmek pedig nem igazolódtak be, azóta, hogy az EKB-nek sikerült ígéretével megmentenie az összeomlástól az Euróövezetet.

A helikopter nem okozott inflációt

Tavaly őszig a Pioneer komolyan aggódott Kínával kapcsolatban, attól tartott, hogy kemény landolás lesz a vége, azóta azonban úgy tűnik, hogy jól menedzselik az ottani helyzetet. A világgazdaságban megindult a kilábalás, a W alakú válságról szóló forgatókönyvek nem igazolódtak be, a W második szára elmaradt. A „helikopterről való pénzszórás” pedig egyelőre nem okozott inflációt. A jegybankok egyelőre jól vizsgáztak. A pénzbőségből azért nem lett infláció, mert a pénz forgási sebessége lecsökkent, azaz a pénzmultiplikátorok erősen visszaestek.
Érdekes, hogy a második, Mario Draghi által bedobott európai mentőintézkedés még semmilyen statisztikában nem látszik, csak egy verbális, bár nagyon fontos ígéret. Amióta az EKB odaállt a piacok mögé, megállította a pánikot, sikerült megfogni a betétek kiáramlását a perifériáról. A betétállomány ma már visszafelé áramlik a periféria felé.

Fordul az atlanti kocka

Az európai makroadatok gyengék voltak tavaly nyáron, jelenleg a német üzleti bizalmi várakozások némi javulást mutatnak. Az USA-ban a lakáspiaci mutatók is lassú normalizálódást jeleznek. A fejlett országok államadósság-rátái viszont történelmi csúcson vannak, ott a neheze még hátra van, a fejlődő országokban ugyanakkor keretek között maradt az eladósodottság.

Miközben Európa keményen igazítja ki a gazdaságát, addig az USA még nem, a költségvetés elsődleges egyenlege erősen negatív, holott a fenntartható adósságpályához pozitív értékekre lenne szükség. Várhatóan azonban fordulni fog a kocka, Európában lassan enyhülhet a megszorító politika, miközben az USA-ban most kell azt elkezdeni. Várhatóan egy évekig tartó folyamat lesz azonban, amíg az óceán túlpartján visszatérnek egy fenntartható állami költekezési pályára.

Kötvény, kötvény, kötvény

Az állampapír-hozamok a fejlett országokban történelmi alacsony szinten vannak. Forián Szabó úgy gondolja, hogy ez addig így is marad, amíg vagy komolyan meg nem kérdőjeleződik az USA vagy Németország visszafizető képessége, vagy az infláció alaposan meg nem ugrik.

A Kínából származó adatforrások, bár egyenként nem túl megbízhatóak, összességében arra utalnak, hogy ott megindult némi kilábalás. A legtöbb elemző azzal számol, hogy évi 6-8 százalékos középtávú növekedés várható az országban.

Ami a befektetők viselkedését illeti, a világban eddig a kötvények voltak a kedvencek. A kötvényalapokba folyamatos volt a tőkeáramlás, a részvényalapok stagnáltak, egészen a közelmúltig, amikor a részvényalapok iránt is kissé nőtt az érdeklődés. A kötvényalapok egyik nagy vonzereje, hogy a visszamenőleges hozamaik jók voltak. Másrészt egyes kötvénypiacokon, a fejlődő országokban magasak a hozamok.

Sokkal több a fantázia a részvényekben

Vajon túlértékeltek-e a részvénypiacok? A részvényárak nem szakadtak el a fundamentumoktól, a részvényenkénti profit meglehetősen szorosan együtt mozog az árfolyamokkal. Az osztalékhozamok pedig a világ fejlett részében sokkal magasabbak a helyi állampapír-hozamoknál. Így Forián Szabó most a részvényekben sokkal nagyobb fantáziát lát, mint a kötvényekben.
A fejlődő kötvénypiacokra hatalmas tőke irányult, ettől a külföldi befektetők súlya a helyi adósság finanszírozásában nagyon nagyra emelkedett, néhány év alatt – az UBS adatai szerint – 12-15 százalékról 28 százalékra. Magyarországon ez az arány már 44 százalék. Sokan gondolják úgy, hogy a fejlődő devizák felértékelődhetnek, ez is egy oka annak, hogy olyan eszközöket vesznek, mert a mögöttes kötvények hozamát ez a leértékelődés is emeli. Bár ez az elemző szerint inkább a tőkefolyamatok következménye.

A kiszámíthatatlanságunk BUX-ba vágó téma

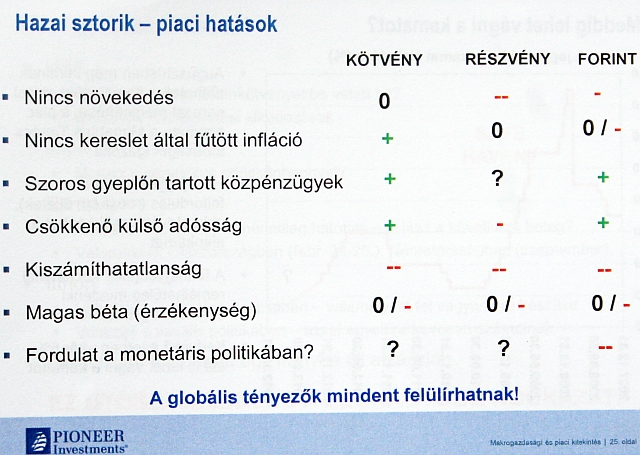
Ami Magyarországot illeti, a szoros gyeplőn tartott közpénzügyek – államadósság, küladósság – jelentős pozitívumot jelentenek a kötvénypiacainkra és a forintra nézve. A gazdaságpolitika kiszámíthatatlansága elvileg mindegyik piacra rányomja a bélyegét, de elsősorban a részvénypiacon látszik. A magas piac az egyik legmagasabb bétájú piac a régióban, ami azt jelenti, hogy mi vagyunk leginkább kitéve a nemzetközi piacoknak, ez is csökkenti az itthoni részvény-értékeltséget.

A jegybankelnök-váltás előtt a piac eléggé felkészült, a forint megbillent, majd korrigált, de még van egy ilyen típusú aggodalom. Forián Szabó nem gondolja, hogy nagy őrültségre készülnének a jegybanknál, a forint a jelenlegi gazdasági helyzetben nem gyengíthető számottevően, a gazdaság ezzel aligha lenne élénkíthető. A kamatcsökkentési sorozat egy józanabb jegybankkal tovább folytatható, a kamat kedvező esetben évi öt százalék alá is csökkenthető – mondják a Pioneernél.

Nem fordulunk vissza a hiánycsökentés útján?

Az igazgató szerint az idén az USA-ban elhúzódhatnak a költségvetési tárgyalások. Japánban egyelőre nem várható nagy változás, de ott is el kell gondolkodni, hogy mi lesz a hatalmas adóssághegyekkel. Európában több választás is lesz – Olaszország, Németország –, ez sok bizonytalanságot hordoz, akárcsak a törékeny spanyol belpolitikai helyzet.

Itthon nemcsak a monetáris politikában várható változás, a fiskális politikában is. Ha ki is kerülnénk a túlzottdeficit-eljárás alól, nagyon gyorsan vissza is lehet oda kerülni – mondja az igazgató. Másrészt a hazai gazdaságpolitika legfőbb erénye, hogy a hiányt sikerült kordában tartani, ezt fellazítani értelmetlen lenne.

Alkalmazkodnunk kell az alacsony kamathoz

A legnagyobb rizikót az igazgató abban látja, hogy a nagy többség szerint végre itt a kilábalási pálya, a kockázatkedvelő üzemmód általánossá vált, minden egy irányba mutat. Ha mindenki ugyanúgy látja, akkor lehet ebben változás, lehet az év során egy „kirázódás” a pozíciókból, mielőtt folytatódik a trendszerű javulás.
Magyarországon is tartóssá válhat az alacsony kamatkörnyezet, ami miatt a befektetők itthon is stratégiát válthatnak. Eddig bankbetéttel és állampapírral is el lehetett érni reálhozamot, ennek vége szakadhat, nominálisan és reálértelemben is alacsony lehet a hozam. Ha folytatódik is a tőkebeáramlás a magyar kötvényekbe, a nagy dobás már megvolt tavaly, a tavalyi eredmények valószínűleg nem ismételhetők meg, érdemes óvatosabbra venni a figurát.

Óvakodj a korrekciótól

A nemzetközi porondon sem valószínű, hogy a kötvénypiacok lesznek a csúcson. Így az idei a részvénypiacok éve lehet, de kicsit túlságosan is erős volt az évindítás, sok piac már januárban két számjegyű hozamot ért el, így könnyen elképzelhető egy korrekció. Az óvatosabbaknak az USA jó választás lehet, ott van egyfajta védőháló a részvénypiacokon, a Fed ugyanis rendszerint keresztülviszi akaratát.

Részvényárfolyamok

részvény ár min max változás vétel eladás forgalom deviza dátum idő
OTP 42820 42640 43150 +0,05% 42810 42820 7 099 027 930 HUF 2026-11-10 12:56:38
MOL 4806 4790 4866 -0,66% 4804 4806 1 374 093 754 HUF 2026-11-10 12:56:15
MTELEKOM 2916 2906 2930 -0,27% 2916 2918 466 058 998 HUF 2026-11-10 12:49:18
RICHTER 13000 12970 13330 +0,31% 12980 13000 1 933 384 160 HUF 2026-11-10 12:55:29
OPUS 199 199 204 -2,49% 199 200 19 055 499 HUF 2026-11-10 12:55:35
A fentiek 15 perccel késleltetett adatok, melyeket a Portfolio TeleTrader Kft., a Budapesti Értéktőzsde hivatalos adatszolgáltatója biztosít számunkra.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Állampapír / Kötvény Magas hozam, több adóbevallás – ezt tudja a Wise új forintmegtakarítása
Eidenpenz József | 2026. október 28. 14:51
A mindennapi kiadásokra tartogatott forint is termelhet hozamot folyószámlaszerűen, lekötés nélkül, azonnal elkölthetően a Wise új szolgáltatásával. A legutóbb évi 4,72 százalékot nyújtó változó hozam mögött egy rövid kötvényalap áll, ezért a megoldás nem bankbetét, azt alapkezelők kezelik. Az adók bevallása és megfizetése pedig az ügyfél feladata.
Állampapír / Kötvény Súlyos problémákat talált a hitelminősítő az egyik leggazdagabb NER-es vállalkozásánál
Privátbankár.hu | 2026. október 22. 15:59
Drasztikus lépésre szánta el magát a Scope Ratings hitelminősítő ügynökség: három fokozattal, BB- szintről B- szintre rontotta a LIWO FM Zrt. osztályzatát, és további leminősítést vetített előre – írja laptársunk, a Klasszis Média csoporthoz tartozó Mfor.
Állampapír / Kötvény Tényleg jön a kamatadó? Szívükhöz kaptak a magyar állampapír-tulajdonosok
Eidenpenz József | 2026. október 7. 14:31
Kötelezettségszegési eljárást indított az Európai Unió Magyarország ellen, mivel a hazai állampapírok után nem kell adót fizetni, a külföldiek után viszont igen. Egyelőre azonban ebből nem következik, hogy a magyar kisbefektetőknek rosszabb lesz, több megoldás is van ennek kivédésére. Számoljunk el tízig!
Állampapír / Kötvény Reagáltak Kármán Andrásék a brüsszeli kötelezettségszegési eljárásra
Privátbankár.hu | 2026. október 7. 14:10
Kötelezettségszegési eljárást indított Magyarország ellen az Európai Bizottság a magyar lakossági állampapírok más országok kötvényeivel szembeni adóelőnye miatt. Az Európai Bizottság azt kifogásolja, hogy a lakossági célpiacra kibocsátott magyar állampapírok kamata adómentes, miközben egy másik EU- vagy EGT-állam államkötvényén elért hasonló jövedelemre az általános magyar adószabályok vonatkoznak.
Állampapír / Kötvény Elkezdhet aggódni, akinek van állampapírja?
Privátbankár.hu | 2026. október 6. 14:44
Nem tudni, mi lesz a vége a Magyarország ellen az állampapírok kamatadó-mentessége miatt indított uniós kötelezettségszegési eljárásnak. A Trend FM interjúja.
Állampapír / Kötvény NIncs itt semmi látnivaló, csak plusz 4 ezer milliárd forint kell
Privátbankár.hu | 2026. október 2. 10:23
A harmadik negyedévben az állampapír piacot összességében az emelkedő fejlett piaci hozamokkal párhuzamosan feljebb tolódó hazai hozamok mellett is erős aukciós kereslet jellemezte. Mindezek eredményeképp szeptember végére az időarányos mértékét meghaladó volumenben teljesült az Államadósság Kezelő Központ Zrt. 2026. szeptemberében aktualizált finanszírozási terve.
Állampapír / Kötvény Több mint egymillió embert érintő változást jelentett be a Magyar Államkincstár
Privátbankár.hu | 2026. október 1. 08:45
Októberben új biztonsági és jogszabályi megfelelési folyamatot vezet be a Magyar Államkincstár az online forgalmazási felületein (WebKincstár és MobilKincstár), a változás az újonnan rögzített kiutalási bankszámlákat érinti – írja tájékoztatójában az államkincstár. 
Állampapír / Kötvény Dollár, euró, forint: a szakértők megnevezték a legjobb kötvényeket
Privátbankár.hu | 2026. szeptember 25. 14:59
A globális kötvénypiacokon tapasztalható drasztikus hozamemelkedés teljesen átírja a befektetési szabályokat, komoly nyomás alá helyezve a hosszú lejáratú papírokat és a részvénypiacokat. Az SPB Befektetési Zrt. szakértője szerint ebben a bizonytalan környezetben most a rövidebb futamidejű instrumentumokkal lehet stabilizálni a portfóliókat. De melyek most a legvonzóbb dolláros, eurós és forintos lehetőségek, és miért válhat Kína a meglepetésszerű menekülőúttá?
Állampapír / Kötvény Öt kérdés a magyar állampapírokról – hogy ne legyenek álmatlan éjszakáink
Eidenpenz József | 2026. szeptember 20. 11:47
Az állampapírok továbbra is az egyik legjobb eszköznek számítanak az infláció elleni harcban, és a vásárlóik köre folyamatosan bővül. A kisbefektetők általában ugyanazokat a kérdéseket teszik fel újra és újra. Biztonságos? Kifizetődő? Rövid távra is jó?
Állampapír / Kötvény A Kincstár elárulta: ennyi pénzt tartunk állampapírban
Privátbankár.hu | 2026. szeptember 11. 12:51
Tovább erősödik a Magyar Államkincstár szerepe a hazai megtakarítási piacon: az állampapír-befektetéssel rendelkező ügyfelek száma meghaladta az 1,2 milliót, a Kincstárnál tartott állampapír-állomány pedig túllépte a 11 ezer milliárd forintot. Az eredmények visszatükrözik az ügyfelek bizalmát az állampapír-befektetések és a Kincstár által nyújtott korszerű, online is elérhető szolgáltatások iránt.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG