|
| . |
A múlt héten valami megtört az olajpiacon, az árfolyam november első hete óta nem látott esést mutatott be, 9-10 százalékkal csökkent az értéke. A Brent 57 dollár közeléből 51,40-re, a WTI majdnem 54 dollárról 48,50-re zuhant, és ma délben is kissé tovább süllyedt. Ezzel lefelé tört ki abból a sávból, amit a november végi OPEC-megállapodás után nem sokkal kialakított, és már december közepe óta tartott.
Hónapok óta azt hallottuk, hogy az OPEC kitermelés-korlátozása felfelé, az amerikai kitermelés és a készletek emelkedése pedig felfelé tolja az olaj árát. A sok kisebb hír mellett ez a két hatás tűnt meghatározónak, nagyjából kiegyenlítették egymást, egyensúly alakult ki. Ez látszik most felborulni azzal, hogy a múlt hét közepén az USA-ból rekordszintű olajkészletekről érkezett hír, miközben a működő amerikai olajkutak száma is folyamatosan emelkedik.
Szavak után kellettek a tettek
Legalább egy éve, de lehet, hogy korábban is lehetett találkozni azzal a gondolattal a kőolajpiacon, hogy az ár felülről és alulról is korlátos lehet, sávban mozoghat a következő hónapokban, esetleg években. Ha ugyanis túlságosan lesüllyed, akkor az olajexportálók szervezete, az OPEC és a vele szövetkező többi kitermelő tesz valamit ez ellen.
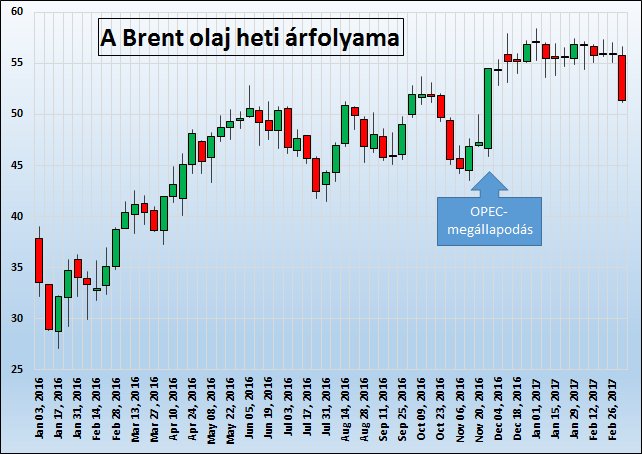
Ez tavaly látszott is, kezdetben inkább szóban próbálták felbeszélni az árat, majd egy idő után, november végére tető alá hoztak egy kitermelés-korlátozási megállapodást. Ha viszont az olaj ára túlságosan felmegy, akkor az amerikai palaolaj-termelők új kutakat nyitnak, vagy korábban leállított, félbehagyott kitermelési projekteket kezdenek újra.
Baljós árnyak
Úgy hírlik, ezek az amerikai termelők meglehetősen rugalmasak, viszonylag gyorsan tudnak reagálni a piaci változásokra, vagy legalábbis gyorsabban, mint a többi termelő. Ráadásul a technológiájuk is fejlődik még, így egyre olcsóbban tudnak olajat felszínre hozni. Hogy mennyi idő alatt, mekkora kapacitást fognak üzembe állítani, és milyen árszinten, erről viszont megoszlanak a vélemények.
Persze utólag mindig könnyebb magyarázni, de az áresésnek volt néhány más baljós előjele is. Az egyik, hogy történelmi magasságokba emelkedett a spekulatív vételi pozíciók értéke a piacon, vagyis már nagyon sokan számítottak az ár emelkedésére. Ilyenkor gyakori, hogy ennek ellenkezője történik, ugyanis a vevők egy idő után csak-csak elfogynak, és további vételi erő híján akár minden egyéb ok nélkül is elkezdhet szakadni az ár.
Átfordult az árszerkezet
Egy másik előjel a contango átfordulása backwardation-be. Ez azt jelenti, hogy a közelmúltig az egyre távolabbi olajhatáridők árfolyama egyre magasabb és magasabb volt. Ez nemrég, körülbelül három hete, február 15-20 között megszűnt, a távolabbi olajhatáridők alacsonyabbak lettek a prompt (azonnali) árnál, illetve a közelebbieknél. Jelenleg egy nagyon enyhe contango tapasztalható, de jóval alacsonyabb, mint korábban. (A friss WTI-határidők itt, a Brent-határidők itt láthatók.)
Így működik a contango
De miért is lényeges a kisbefektetőknek ez a contango-dolog? Azért, mert ha jelentősebb contango van a piacon, akkor az olaj (vagy bármely más árucikk) vásárlói (a long pozíciókat tartó spekulánsok) folyamatosan veszítenek rajta, akkor is, ha az ár tulajdonképpen nem változik.
Ha például folyamatosan 50 dollár az azonnali ár, de 51 dollár a legközelebbi, egy hónap múlva lejáró határidő, akkor ha 51 dolláron veszünk olajat, egy hónap múlva 50 dolláron kifut a határidő, és máris veszítettünk mintegy két százalékot. Pedig az árviszonyok nem is változtak semmit, a prompt ár ugyanúgy 50, a legközelebbi határidő megint 51 dollár.
Élve sütögették a spekulánsokat
Egy év alatt ez az elméleti példánk alapján már 24 százalék, ami egyáltalán nem irreális, vagy olyan nagy ritkaság az olajpiaci folyamatokat figyelve. Ilyenkor a vételi pozíciókban ülő spekulánsokat ez a kamatszerű különbség stagnáló árak mellett is tönkreteszi, szépen, lassú tűzön sütögeti. Ezért írta nemrég egy szakember a contango megszűnése kapcsán, hogy végre megéri vételi pozíciókat nyitni – kiesik ugyanis ez a permanens veszteségforrás.
Az árfolyam azonban erre mégis inkább beszakadt, vélhetően mire megérte volna pozíciókat nyitni, addigra mindenki bevásárolt, aki olajár-emelkedésre számított. Sőt, ahogy a Saxo Bank írta egy hete, a COT-jelentés szerint február végén a nagy nemzetközi alapok és hedge fund-ok már el is kezdték leépíteni a „nem teljesítő olaj-long pozícióikat”. Ez elég is lehet egy áresés beindításához.
Így jönnek ide a tárolási költségek
Egy másik hatása a contango megszűnésének, amire talán kevesen gondolnak, hogy így nem éri meg olajat tárolni. Ha magas a contango, akkor nagy intézményi befektetőknek, nyersanyag-kereskedő vállalatoknak megéri fizikai valójában olajat venni, a határidős olajpiacon eladni azt, majd tárolni és kifizetni a tárolási díjat.
Ha viszont nincs jelentős árkülönbség a jelenlegi és a jövőbeli ár között, akkor nem éri meg tárolni, mert folyamatosan veszteség származik a tárolási költségekből. Így viszont nem lesz olyan vevő, aki tárolási céllal vesz, esetleg még több olaj kerülhet ki a tárolókból a piacra. A hosszabb határidők árcsökkenése tehát a rövidebb határidők esését okozhatja.
Minek a jele a contango megszűnése?
Másképpen: a contango megszűnése olajár-esést vetíthet előre, legalábbis sokak szerint, mint a Theotrade blog szerzője. A magas contango inkább az olajárak emelkedésére, a backwardation pedig a csökkenésükre utaló jel lehet. A cikk utolsó ábráján látható, hogy a contango/backwardation és az olajárak mennyire együtt mozogtak a múltban. Bár nagyon úgy tűnik, hogy a magas contango vagy backwardation sokáig, évekig is fennmaradhat, csak ebből így aligha lehet az ármozgásra következtetni.
A szerző szerint ráadásul egy évvel ezelőtt, amikor nagyon olcsó volt az olaj (30-40 dollár között, sőt februárban rövid ideig 30 alá is leesett), sok tárolóhelyet béreltek fix egy éves időtávra, ahová sok olajat raktároztak el. (A contango akkoriban nagyon magas volt, tehát nagyon megérte.) Ezek a szerződések most lejárnak, és mivel a jelenlegi árviszonyok, a minimális contango mellett nem éri meg hosszabbítani, az olaj felszabadul és piacra kerül.