|
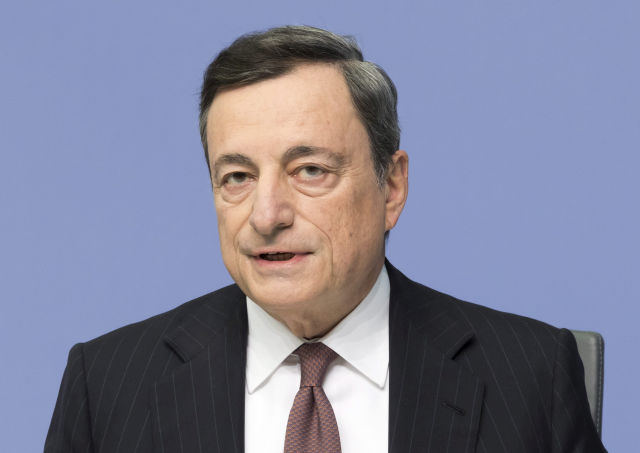
| Mario Draghi a kamatdöntés utáni sajtótájékoztatón 2017. január 19-én (Kép forrása: EPA/RONALD) |
Visszatértek a jelenbe
Hosszú ideig az amerikai jegybank szerepét betöltő Fed is úgy viselkedett, mintha nem is a jelenben lenne, hanem a múltban, amikor még tombolt a válság. Miközben a munkanélküliség elérte a jegybanki célt, és olyan alacsony lett, mint a legnagyobb fellendülésekben, ezzel együtt a defláció veszélye is rég elmúlt már (ha volt egyáltalán), az intézmény elnöke mindig érveket keresett, hogy mégis miért tarthassa rendkívüli mélységben a kamatot. Az elnökválasztás után ez megváltozott, decemberben félelemnek már nyoma sem volt, sor került a kamatemelésre és az iránymutatásban több kamatemelést valószínűsítettek az idei évre.
Tegnapelőtti beszédében Janet Yellen teljessé tette a fordulatot: immár azt mondta, hogy további késlekedés a monetáris szigorításban már veszélyes lenne, mert vagy az infláció pörögne fel, vagy gazdasági instabilitás jelentkezne, vagy mindkettő, miután teljesült a jegybank két fő célja: teljes a foglalkoztatottság és 2 százalék az infláció. Ezt a véleményt már hónapok óta sokan hangoztatták, de valamiért a Fed mégsem volt hajlandó ennek beismerésére. Az okot talán sosem tudjuk meg, mindenesetre a teljes irányváltás egybeesik az amerikai elnökváltással. Most végre a 3 százalékos, semlegesnek mondható kamatszint elérését célozták meg 2019-ig bezárólag.
Euró vagy líra?
Tegnap az Európai Központi Bank is kamatdöntő ülést tartott, de ott minden maradt a régiben. Nem csak a 0, illetve -0,4 százalékos kamatokat hagyták változatlanul és az eszközvásárlások befejezéséről sem született döntés, hanem még azt is megemlítették, hogy ha szükségesnek tartják, meg is emelhetik az eszközvásárlások összegét. Ezzel mintha tényleg külön bolygóra került volna a két nagy jegybank, pontosabban inkább úgy érezzük, hogy az EKB került egy másik bolygóra, ahol örök gazdasági fagy uralkodik.
A valóságban az infláció emelkedő trendet mutat, múlt hónapban 1,1 százalékos értékkel hároméves csúcsra emelkedett, a defláció veszélye tehát teljesen megszűnt, amint ezt egyébként Draghi már az előző alkalommal elismerte. Emellett a fogyasztás emelkedik, az export erős. Összességében, kiváló gazdasági adatok jönnek, melyek alapján teljesen érthetetlen mostani a jegybanki indoklás. Egyes elemzők szerint Draghit nem érdekli az infláció, az sem zavarja, ha túllép a célon, csak érezze biztosnak, hogy megszabadult a deflációs veszélytől. Mintha nem is az euróról lenne szó, hanem az olasz líráról, ott mindig örültek, ha inflálódik, a bankjegyeken rengeteg 0 is volt már, mikor felváltotta az euró.
Berágnak a németek
Mindezt a németek egyre kevésbé tolerálják, hisz egyrészt náluk a legegészségesebb a gazdaság, és már 1,7 százalék az infláció, ami lényegében a jegybanki cél. A németek eleve utálják az inflációt, és azt is nehezményezik, hogy az immár erősen negatív reálkamat által az ő megtakarítóik finanszírozzák a strukturálisan gyenge gazdaságú, a reformokat halogató euróövezeti tagállamokat. Ez azért is veszélyes, mert a német lakosságot az euró ellen fordíthatja, a közelgő választások előtt pedig nőhet a jobboldali Alternatíva Németországnak párt nyerési esélye, akkor pedig megnőne az a veszély, hogy a Németország a márka, vagy egy északi valutaövezet gondolatát veti fel.
Ez a feszültség a következő hónapokban fokozódni fog, és német részről egyre nagyobb nyomás nehezedhet az EKB-ra, amit nem lehet figyelmen kívül hagyni, hisz Németország adja az övezet teljes gazdasági össztermékének közel harmadát. Wolfgang Schäuble német pénzügyminiszter az EKB döntés után Bloomberg TV-nek elmondta, hogy politikai problémát jelent, hogyan magyarázzák meg a lakosságnak az EKB szélsőséges monetáris politikáját. Kérdés, hogy mi lehetne az a katalizátor, ami az EKB-nál kiváltja azt a hatást, amit az amerikai elnökválasztás a Fed esetében.




 Lakóházakat és energetikai objektumokat értek találatok.







