4p

Ez a cikk Privátbankár.hu / Mfor.hu archív prémium tartalma, amelyet a publikálástól számított egy hónap után ingyenesen elolvashat.
Amennyiben első kézből szeretne ehhez hasonló egyedi, máshol nem olvasható, minőségi tartalomhoz hozzáférni, akár hirdetések nélkül, válasszon előfizetői csomagjaink közül!

A tőzsde egyáltalán nem tekinthető a kaszinó szinonimájaként. A legjobb megtakarítási forma - de csak hosszú távra. Ha csak néhány évre szeretne valaki befektetni, akkor jóval nagyobb kockázattal számolhat, mint a kötvények esetén. Távlati céloknál – jellemzően nyugdíjmegtakarításnál – azonban nem kell félni a részvényektől: a jóval nagyobb várható hozam mellett még a kockázat is kisebb lesz. Jegyzet.

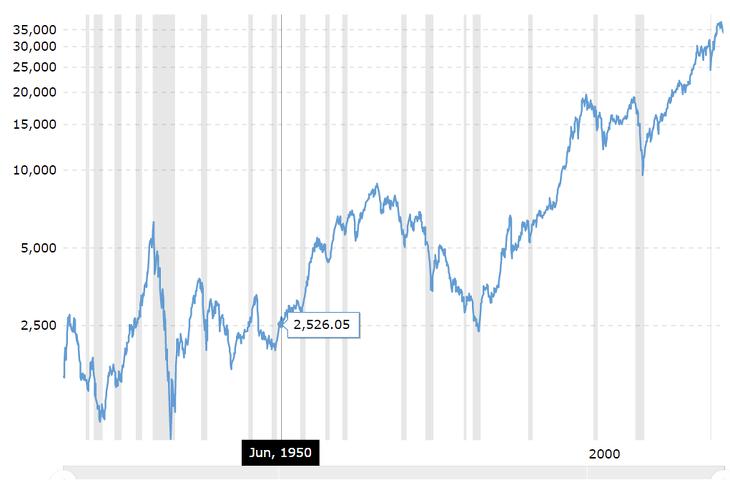
Képzeld el, mi lenne, ha egy napsütéses tavaszi napon azzal hívnának fel, hogy 13 ezer dollárt örököltél egy távoli rokonodtól. Nem, nem kérnék el a pin-kódodat, és arra se próbálnának rávenni, hogy utalj át egy libériai bankszámlára 500 dollárt, hogy fedezze a transzferköltségeit. A történet minden részlete igaz lenne, később pedig az is kiderülne, hogy a titkos jótevő még 1950-ben félretett ezer dollárt amerikai állampapírokba, ami mára több mint 13-szor annyit ér. Nyilván örülni fogsz az összegnek, pedig akár dühös is lehetnél: ha ugyanis a kezdeti ezrest a drága rokon egy jól diverzifikált részvényportfólióba fektette volna inkább, akkor most cirka 1 millió dollárral lennél gazdagabb. 
Miért csak 3-4 százalékos a részvények súlya a magyar lakosság befektetései között? Fotó: Depositphotos

Tény, hogy a 13 ezer dollár is szép kis summa a semmiből, de azért a nyolcvanszoros hozamkülönbség mellett nem lehet csak úgy szó nélkül elmenni. Szerencsére sok közgazdász nem is ment, próbáltak magyarázatot találni a jelenségre. De az eredmény talán még inkább sokkoló: a múltbeli adatok alapján kijelenthetjük, hogy nem csupán a hozam volt magasabb a részvények esetében, de reálértéken még a szórásuk, azaz a kockázatuk Is kisebb volt 20 év távlatában az állampapírokkal szemben. Lefordítva ez azt jelenti, hogy egy kockázatkerülő embernek ilyen távlatban inkább részvényportfóliót kellett volna tartania, mivel kisebb volt a hozam kilengése – jobb, ha ezt a felismerést megtartod magadnak, de a nagyszüleidnek a világ minden kincséért se mondd el, ha jót akarsz nekik.

Ez a felismerés a lehető legtávolabb áll attól, amit az emberek többsége gondolna. Mégis, hogy lehetséges ez? A kulcs az infláció. Az állampapírok általában fix hozamot biztosítanak, nem pedig a pénzromlás üteméhez kötöttek. Egy váratlan gazdasági sokk vagy egy háború utáni elszálló infláció olyan játszi könnyedséggel emészti fel a hozamot a kötvényeknél, ahogy az eldobott csikk lobbanta lángra a kiszáradt tarlót. Ezzel szemben a részvények árai kezdetben szintén bezuhannak, de később jó eséllyel kapaszkodhatnak vissza az eredeti reálértékük szintjére. Ha ennyire jó befektetés részvényeket tartani akkor, hogy lehet az, hogy a magyar lakosság befektetéseiben a részvénysúly alig 3-4 százalék? 
Miért csak 3-4 százalékos a részvények súlya a magyar lakosság befektetései között? Fotó: Depositphotos

Az egyik legfontosabb ok, hogy – a relatív alacsony bérek miatt – a magyar családok „büszkélkedhetnek” az egyik legszerényebb megtakarítási képességgel az unión belül. A vagyonuk legnagyobb része ráadásul ingatlanban áll, így nem is igazán téma, hogy mibe fektessenek, mert nem nagyon van mit. Más a helyzet a privátbanki ügyfelekkel: döntő többségük elsőgenerációs vállalkozó, a Budapesti Értéktőzsde pedig – összevetve az amerikai vagy nyugat-európai tőkepiacokkal – még kisgyerekcipőben jár. Így aztán nem tudott kialakulni egy generációkon átívelő szemlélet a portfóliókban, ahol a részvények apáról fiúra szállnak. A magyar leggazdagabbak esetében további fontos indok a túlzott kockázatkerülés is, amiért ódzkodnak a részvényektől. 

Az sem szerencsés momentum, hogy a tőzsde lényegében a kaszinó szinonimájaként forog a köztudatban. Pedig – ahogy a fenti példából is látható – a legjobb megtakarítási forma hosszú távra. HOSSZÚ TÁVRA, mivel a fenti következtetés kizárólag hosszú távra érvényes. Ha csak néhány évre szeretnél csak befektetni, akkor jóval nagyobb kockázattal számolhatsz, mint a kötvények esetén. Távlati céloknál – jellemzően nyugdíjmegtakarításnál – azonban ne félj a részvényektől: a jóval nagyobb várható hozam mellett még a kockázat is kisebb lesz. És tényleg ne mesélj erről a nagyszüleidnek – de a barátaidnak és a gyerekeidnek mindenképp… 

(A szerző az iPrivate Banking Zrt. befektetési igazgatója)

Címkék: Benchmark

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Benchmark Bod Péter Ákos a globális állampapírpiacról: hozamemelkedés megállíthatatlanul?
Bod Péter Ákos | 2026. október 2. 05:46
A héten az amerikai 30 éves államkötvényhozam 2004 óta nem látott szintre ugrott. Vajon az egész világra áthúzódó hatásai hogyan érintik a magyar gazdaságot, mennyire nehezíthetik meg az euróbevezetéshez szükséges feltételek teljesítését? Erről értekezik legfrissebb elemzésében lapunk állandó szerzője, a volt jegybankelnök, közgazdász, egyetemi tanár.
Benchmark Bod Péter Ákos: Eladósodott államok, piaci turbulenciák – mi lesz a nemzetközi kamatokkal?
Bod Péter Ákos | 2026. szeptember 18. 05:44
Szakmai közvéleményünket most legfőképp a hazai viszonyoknak az áprilisi politikai fordulatot követő gyors átrendeződése foglalkoztatja, különösen az euróátvétel meghirdetéséből adódó lehetséges új monetáris-fiskális pálya. Eközben izgalmas folyamatok zajlanak a világban, súlyos potenciális következményekkel.
Benchmark Hídnak maradni – mitől hiteles egy érdekképviselet?
Dr. Kovács Levente | 2026. szeptember 7. 17:33
Egy érdekképviselet erejét nem az mutatja meg, milyen közel áll a mindenkori döntéshozókhoz, és nem is az, milyen gyakran kerül velük konfliktusba. A valódi próba az, hogy képes-e politikai ciklusokon át, szakmai alapon képviselni tagjai közös érdekeit – együttműködve, amikor lehet, és önálló álláspontot vállalva, amikor szükséges.
Benchmark Bod Péter Ákos: a forró tavasz és nyár forró ősszel folytatódik
Bod Péter Ákos | 2026. szeptember 4. 05:46
A közélet az őszi szezon kezdetével sem csitul, marad a hőfok. A gazdaságban pedig számos kihívással kell megküzdeni, és kezdeni kell valamit az orbáni örökséggel.       
Benchmark Bod Péter Ákos: vámemelések, olajmizéria, államadósság-hegyek – miért nincs (eddig) súlyos piaci zavar?
Bod Péter Ákos | 2026. augusztus 28. 05:51
A világgazdasági és politikai hírek alapján okkal lehet ideges a gazdaságelemző, befektető, gazdaságpolitikus. Bár a hírek jó ideje aggasztóak, a súlyos világgazdasági válság eddig elmaradt. Miért, és meddig lesz ez így? Bod Péter Ákos írása.
Benchmark Bod Péter Ákos: Gazdaság és gazdaságpolitika az első száz napban
Bod Péter Ákos | 2026. augusztus 20. 06:01
A 2027-es költségvetés, benne az adópolitikai változtatásoknak legalább egy része választ ad remélhetőleg azokra a kérdésekre, amelyeket (talán túl korán) feltesznek a hazai, külföldi elemzők, gazdasági szereplők, állampolgárok – írja a Magyar-kormány eddigi ténykedését értékelve a Klasszis Média állandó szerzője, a volt jegybankelnök, egyetemi tanár, közgazdász.
Benchmark Bod Péter Ákos: lakossági pénzügyeink – elakadt polgárosodás?
Bod Péter Ákos | 2026. augusztus 14. 05:44
A magyar háztartásoknál meglehetősen tisztán látszik a megkésett és megszakított polgárosodás tartós következménye: széles társadalmi rétegek elégtelen pénzügyi védettsége – írja a Klasszis Média állandó szerzője, a volt jegybankelnök, közgazdász, egyetemi tanár. Hozzátéve: bár a jelenség nem sajátosan magyarországi, az utóbbi évtizedekben az általános polgárosodás, középosztályosodás terén is sokan elénk kerültek.   
Benchmark Bod Péter Ákos: a piacok meglepően jól alkalmazkodnak – ha muszáj, és ha hagyják őket
Bod Péter Ákos | 2026. július 24. 05:51
Jön a fenyegető sokk, majd a legrosszabb mégsem következik be. Ilyesmire az utóbbi években többször láttunk példát: valamilyen komoly gazdasági vagy politikai fordulat nyomán kisebb lett a gond, mint amilyet a makrogazdasági elemzők prognosztizáltak. Mi áll a háttérben? Bod Péter Ákos írása. 
Benchmark Bod Péter Ákos: Nyári szünetre ment az infláció
Privátbankár.hu | 2026. július 10. 09:26
Bár a júniusi infláció 1,7 százalékra lassult, a magyar gazdaság komoly feszültségekkel néz szembe, amelyek ősszel jelentős korrekciót tesznek szükségessé. Az új kormányra vár a költségvetési hiány kezelése és a piaci torzulások felszámolása, ami véget vet az árak jelenlegi stagnálásának – írja Bod Péter Ákos az Mforon.
Benchmark Bod Péter Ákos: a brit beteg, avagy merre tart Nagy-Britannia?
Bod Péter Ákos | 2026. június 25. 05:51
A várható vereséget elkerülendő a Labour most vezért cserél, és azzal némi időt nyer. A visszalépés az EU-ba logikus, gazdaságilag értelmes döntés lenne, de a maradás is az lett volna. A visszaút pedig már – úgy tűnik – zárva van. Bod Péter Ákos írása.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG




