1p

125 éve mérjük az időjárást. Az év első kilenc hónapjában még soha nem hullott olyan kevés csapadék Magyarországon, mint 2026-ban.
Van vízstratégiánk a következő évtizedekre?

Ne csak olvasson a problémáról – legyen ott, ahol a megoldásokról beszélünk!

Klasszis Fenntarthatóság 2026 Konferencia
2026. november 5.

Jelentkezzen most >>

Pozitív-e a reálkamat Magyarországon, aki megtakarítja a pénzét, az később többet tud rajta vásárolni, vagy így is veszíteni fog a vásárlóerejéből? Az adatok azt mutatják, hogy az átlagbetétes pórul járt az utóbbi egy évben. Nagyon oda kell figyelnünk, mit választunk, és az adó is sokat számít. A normál lekötés általában nem elég a pozitív reálkamathoz, de az egy évre lekötött akciós betétek között sok jelenleg is legalább évi nyolc százalékot fizet.

A februári év/év alapú infláció 5,9 százalékra ugrott, ami felveti a kérdést, volt-e, van-e, lesz-e nálunk pozitív reálkamat, azaz meg tudunk-e úgy takarítani, hogy a pénzromlás nem viszi el a kamatainkat. A kérdés azért is van folyamatosan napirenden, mert a világméretű adósságválság problémájának egyik megoldása lehet az adósságok (a megtakarítások) elinflálása, akkora infláció gerjesztése, amit az állampapírok és más adósságok hozama nem tud követni. Ekkor lényegében a megtakarítókkal fizettetik meg a számlát, ők reálértékben veszítenek pénzükből, mint azt már tapasztalni lehet az USA-tól Németországon át Nagy-Britanniáig több helyen.

A nem akciós kamatok többnyire nem sokat érnek

Miután decemberben még csak 4,1 százalékos volt az infláció (januárban már 5,5 százalék), eddig ez a probléma nálunk nem látszott komolynak, a külföldiek is szívesen vették állampapírjainkat azok magas (reál)hozama miatt. Most azonban már rengeteg mezei, nem akciós banki lekötés létezik, amelynek kamata évi 5,9 százalék alatt van, még a kamatadó fizetése előtt is. A nem akciós egy éves lekötések közül a PSZÁF adatai szerint csak a legjobbak közelítik meg az évi hét százalékot, a legtöbb az évi hatot sem éri el. Ezek az ajánlatok már negatív reálkamatot tartalmaznak, vagyis a polgár jobban járna, ha elköltené a pénzt, mert egy év múlva a kamattal együtt is alacsonyabb lesz annak vásárlóértéke.
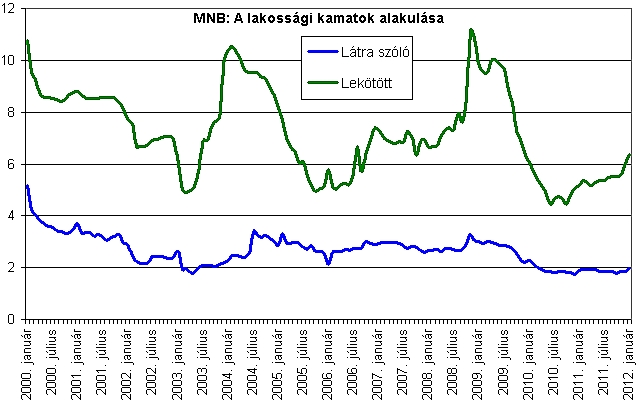
 

Sokan követik el a hibát, hogy összekeverik, ezért először is fontos emlékeztetni arra, hogy az említett 5,9 százalékos inflációs mutató a múlt, a mostani betéti kamatok pedig a jövőre vonatkoznak. Nos, az adatok azt mutatják, hogy legalábbis az utóbbi egy évben bizony akarva vagy akaratlanul, de elinflálták a magyarországi lakossági megtakarításokat. A lekötött betétek átlagos (összegekkel súlyozott) kamata ugyanis az MNB adatsora szerint tavaly februárban csak 5,37 százalék volt, ezt kell összevetni az 5,9 százalékos inflációval, azaz az átlagbetétes pénze veszített értékéből. (A folyószámláknál persze sokkal nagyobb a veszteség, csak 1,94 százalékos volt az akkori átlagkamatuk.)


Négy éve nem volt negatív reálkamat

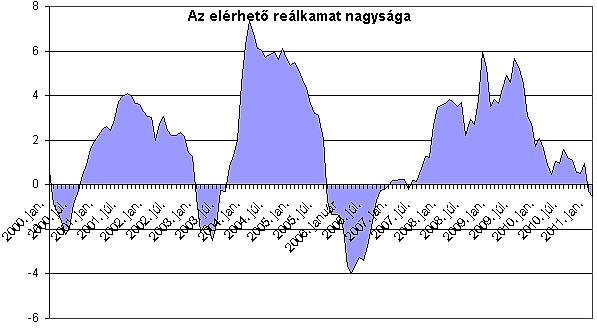
Ha megnézzük a hosszabb távú idősorokat – egymás mellé tesszük az átlagos lekötött betéti kamatot az egy évvel később kijövő inflációs adatokkal, mint a 2011 februári kamatot a 2012 februári év/év inflációval -, akkor azt látjuk, hogy utoljára a 2006 végén-2007 első felében befektetők értek el negatív reálkamatot. Ráadásul az idősorok nem tartalmazzák az esetleges kamatadó-fizetés hatását, amit csak a tbsz-számlák segítségével lehet csökkenteni vagy kivédeni. Amint „Az elérhető reálkamat nagysága” című ábránkon látszik, a reálkamat az utóbbi több mint 11 évben negyedszer csúszik mínuszba. (Az adatok forrása az MNB.)
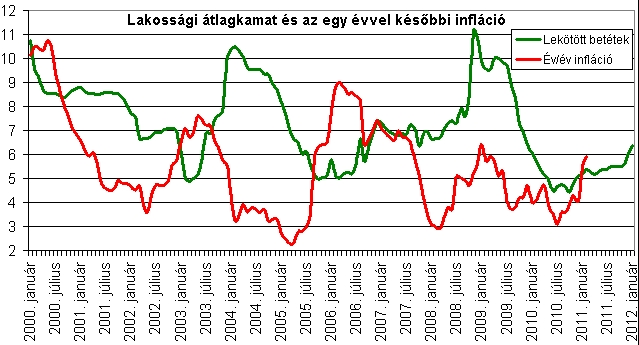
 

Mit tehetünk, ha ezt el akarjuk kerülni, ha pozitív reálkamatot akarunk? Amint említettük, a februári infláció a 2011. februárjában egy évre lekötött betétekkel vethető össze jól, a mostani kamatajánlatok pedig majd az egy év múlva közzétett inflációs adat fényében lehetnek értékelhetők. Tehát egy nem ismert adathoz kell igazodnunk, ehhez prognózisokat használhatunk fel.


Inkább hagyjunk rá egy kicsit, mert ki tudja…

Legutóbb a Századvég Gazdaságkutató 5,4 százalékos átlagos inflációt jósolt erre az évre, a JP Morgan 5,0-5,5 százalékot prognosztizált, a GKI honlapján jelenleg kereken öt százalék szerepel. A februári, meglepetést okozó adat közzététele után valószínűleg sok helyen még dolgoznak a becslések pontosításán. Ha pesszimisták vagyunk, ráhagyunk egy kicsit és évi hat százalékhoz közeli értékre számítunk, valamint a számlafenntartás, átutalás stb. költségeivel is kalkulálunk, akkor arra jutunk, hogy évi nettó hat százalék körüli kamatot kéne kapnunk ahhoz, hogy nyugodtan aludjunk.
 

Az akciós betétek kamatai ezt általában jóval meghaladják, azok azokban – kevés kivétellel – nem alkalmazhatók TBSZ-számlán, azaz nincs rájuk adókedvezmény. Következésképpen a hat százaléknál magasabb bruttó kamatot kell kapnunk ahhoz, hogy ennyi megmaradjon a 16 százalékos adó után. Ez 6/0,84, azaz 7,14 százalékos bruttó kamatnál valósul meg. Ez tehát körülbelül a határ, amelynél még érdemes megtakarítani.


Nyolc százalék felett már csak jól járhatunk?
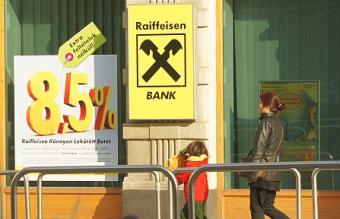
Szerencsére ennél jóval kedvezőbb ajánlatok is vannak a piacon, számos akciós kamat van évi 8,0-8,5 százalék között, egy éves lekötések esetén, általában frissen a bankba kerülő pénzekre. A hazai befektető tehát nincsen rossz helyzetben, ha az inflációs prognózisok nem tévednek nagyon nagyot, pozitív reálkamatot érhet el, nem fog pénze értéke csökkenni.

Nagyobb összeg és éves lekötések esetén érdemes lehet évről évre másik bankhoz vándorolni, pár hónapos kamatakciókért valószínűleg nem, ki kell számolni a várható nyereséget. Érdemes megfontolni a három vagy öt éves, inflációkövető, jelenleg 9,3-9,5 százalékos kamatozású államkötvények vásárlását is, amelyek automatikusan követik az inflációt, és így gyakorlatilag kizárt, hogy negatív reálkamatot érjenek el. Ráadásul tbsz-számlára is helyezhetők, és az Államkincstárnál a legtöbb költségtétel ingyenes. Arra, hogy a többi banknak sikerült-e ezekkel a kötvényekkel versenyeznie, nemsokára visszatérünk.

LEGYEN ÖN IS ELŐFIZETŐNK!

Előfizetőink máshol nem olvasott, higgadt hangvételű, tárgyilagos és
magas szakmai színvonalú tartalomhoz jutnak hozzá havonta már 1490 forintért.
Korlátlan hozzáférést adunk az Mfor.hu és a Privátbankár.hu tartalmaihoz is, a Klub csomag pedig a hirdetés nélküli olvasási lehetőséget is tartalmazza.
Mi nap mint nap bizonyítani fogunk! Legyen Ön is előfizetőnk!

Személyes pénzügyek Egymásra licitálnak a bankok a lekötött betétek kamataival
Privátbankár.hu | 2026. október 27. 09:59
Ezen a héten két pénzintézet is új akciót indított, miközben a számlákon lévő pénz 14 százalékát sem tartja lekötve a magyar lakosság.
Személyes pénzügyek A Tisza-kormány kiszélesíti a családi pótlék megkétszerezését a jogosultaknál
Privátbankár.hu | 2026. október 26. 19:35
Magyar Péter miniszterelnök hétfőn este bejelentette, hogy 2027-től a fogyatékossággal élő gyermekek után járó emelt összegű, valamint a saját jogon nevelési ellátásra jogosult felnőttek családi pótlékát is megduplázzák.
Személyes pénzügyek Drágításra kényszerítheti a bankokat a kormány?
Privátbankár.hu | 2026. október 26. 15:45
A kormány hozzányúlt a banki átutalások után fizetendő tranzakciós illetékekhez. Nem törölte el azokat – ahogyan azt a bankok még az Orbán-kabinettől kérték –, így kérdés, hogyan hathat e változás az ügyfelekre. Ezt is körbejárta lapunk főszerkesztője, Csabai Károly együttműködő partnerünk, a Trend FM hétfő délelőtti adásában.
Személyes pénzügyek Közel ezer csapat vágott bele az ősz legizgalmasabb pénzügyi versenyébe
Privátbankár.hu | 2026. október 26. 12:09
Lezajlott a Privátbankár.hu pénzügyi tudatossági versenyének első fordulója. Az őszi, technikumoknak és szakképző iskoláknak szóló megmérettetésre közel ezer csapat nevezett. 
Személyes pénzügyek Wekerle Plusz: most még kedvező az 5 százalékos fix hitel, de mi lesz később?
Privátbankár.hu | 2026. október 26. 08:26
Néhány év alatt eltűnhet a használt lakások vásárlására felvehető Wekerle Plusz hitel kamatelőnye a piaci feltételű lakáskölcsönökhöz képest. A jelenleg 6-7 százalékos éves kamattal igényelhető piaci hiteleknél vonzóbb ugyan az 5 százalékos fix kamata, ha viszont megvalósulnak a kormány gazdasági célkitűzései, akkor néhány éven belül már ez alá csökkenhet a nem támogatott lakáshitelek ára.
Személyes pénzügyek Hiába száguld a hitelpiac, a kamatmentes kölcsönöket mégsem viszik a fiatalok
Barát Mihály Tamás | 2026. október 25. 16:50
Miközben a lakossági hiteleknél egymást érik az idén a rekordok, a kamatmentes támogatott kölcsönökért nem állnak sorban az ügyfelek – hívja fel a figyelmet a BiztosDöntés.hu. A babaváró kölcsön stagnál, a munkáshitel iránti kereslet pedig majdnem megfeleződött.
Személyes pénzügyek Visszatér az állami támogatás a lakástakarékoknál
Herman Bernadett | 2026. október 22. 05:54
Éppen nyolc éve próbálta meg az előző kormány ellehetetleníteni a lakáscélú öngondoskodás fő intézményeit. A lakástakarékok viszont túléltek, most pedig visszatér az állami támogatás is a rendszerbe. 
Személyes pénzügyek A nyugdíjcélú megtakarítás elkezdésében az idő szó szerint pénz jelent!
Natív tartalom | 2026. október 21. 11:25
Lakáshitel, család, autó, nyaralás, váratlan kiadások. Mindig akad valami, ami fontosabbnak és sürgetőbbnek tűnik annál, hogy a több évtized múlva esedékes nyugdíjra tegyünk félre. Könnyű azt mondani: majd, ha magasabb lesz a fizetés, ha elfogy a hitel, ha kevesebb lesz a kiadás, akkor elkezdjük.
Személyes pénzügyek Megtakarítási formák: melyik illik a céljaidhoz?
Márkázott tartalom | 2026. október 21. 10:15
Takarékoskodni szeretnél? Szuper! Ha ezt eldöntötted, az első lépést már megtetted. Ha viszont mindezt okosan is szeretnéd csinálni, akkor meg kell találnod, hogy melyik megtakarítási forma illik a legjobban a céljaidhoz. Segítünk!
Személyes pénzügyek Ütött az óra a babavárósoknak – sötét nap érkezik
Privátbankár.hu | 2026. október 19. 08:56
Már csak néhány nap maradt hátra a fiatalokat érintő fájó dátumig.
hírlevél
Ingatlantájoló
Együttműködő partnerünk: 4iG


