Több olvasó is panaszkodott mostanában, hogy az önkéntes nyugdíjpénztárának vagy a befektetési alapjának a hozama mennyire rossz volt tavaly vagy az utóbbi egy, esetleg fél évben. Néhányan teljesen tanácstalanok és elkeseredettek. Bár a hozamok alacsony szintje szomorú, azért van itt több olyan körülmény, ami miatt bizakodva nézhetünk a jövőbe. Összefoglaljuk ezeket, de de először nézzük, mi történt, miért voltak ilyen alacsonyak azok a bizonyos hozamok.
Az infláció, korunk nagy problémája
Körülbelül tavaly év közepétől, jóval az orosz-ukrán háború kitörése előtt kezdődött , hogy az elszabaduló infláció került előtérbe a világgazdaságban és nálunk is. A jegybankok többsége, így a magyar Magyar Nemzeti Bank is kamatemelési sorozatba kezdett. De az infláció ősszel, majd idén az első félévben is csak egyre magasabb és magasabb szintre érkezett.
Mindez a tankönyvek szerint rossz hatással van a kötvények, a részvények és esetleg más befektetési eszközök árfolyamára is. Ilyenkor ugyanis, ha magasabb az infláció vagy a jegybanki kamat, akkor a kötvények hozamszintje is megemelkedik. Ha pedig emelkednek a hozamok, akkor esik az árfolyamuk.
Hogy működik a kötvényárfolyam?
Vegyünk egy nagyon egyszerű példát. Van egy egy éves futamidejű kötvény, amelynek tíz százalék a kamata, és most meg tudjuk venni 100 százalékos árfolyamon. Tehát például most fizetünk tízezret, és egy év múlva kapunk vissza 11 ezret.
De mi van akkor, ha ennek a kötvénynek a hozama hirtelen 20 százalékra ugrik, mert a kötvénypiacon elszállnak a hozamok? Ekkor az egy év múlva esedékes 11 ezer forint jelenlegi értéke, az új, 20 százalékos kamatlábbal: 11 000/1,2=9166,67 forint lesz. Vagyis kötvényünk, piaci áron legalábbis, hirtelen elveszítette értékének több mint 8,3 százalékát.
Valami hasonló történt az utóbbi nagyjából egy évben Magyarországon, de a világ számos más országában is, csak lassan, fokozatosan. Elszálltak a piaci hozamok, emiatt esett a kötvények árfolyama. Ám ha a kötvényt nem adom el, megtartom a lejáratig, akkor megkapom az eredeti tíz százalékos kamatot, egyben hozamot.
Miért estek a részvények?
A részvénypiac is jelentős részben ugyanez a folyamat sújtotta, több oldalról is.
- Egyrészt ha magasabb a hozamuk a kötvényeknek, akkor magasabb irántuk a kereslet és kevésbé akarnak az emberek részvényeket venni.
- Másrészt a részvénytársaságok magasabb kamattal tudnak csak hitelt felvenni, kölcsönt meghosszabbítani, ami csökkenti nyereségüket.
- Harmadrészt pedig, de talán ez mostanában a legfontosabb, magasabb kamatlábak mellett magasabb osztalék hozamot, jövőbeli nyereséget kellene ki termelniük a cégeknek ahhoz, hogy a részvények hozamai a kötvények hozamával versenyképesek legyenek.
(Szakkifejezéssel élve a jövőbeli vállalati pénzáramlások értéke magasabb diszkontráta mellett alacsonyabb lesz.)
Több mind tíz évig volt jó a részvénypiac
Amint láttuk, a magasabb kamatszint összességében rossz a részvényeknek, ahogy viszont a sok éven keresztül laza, gazdaságösztönző, alacsonykamat-párti (“galamb”) jegybanki politikák pedig jót tettek neki. Kisebb megállókkal ugyan, de 2009-től nagyjából 2019-ig szépen emelkedtek a részvényárfolyamok. Sőt, azután még a koronavírus-válságból is nagyon gyorsan magukhoz tudtak térni és új csúcsokra mentek. Ez rendkívül jó hozamokat jelentett a befektetőknek öbb mint egy évtizeden keresztül.
De tavaly novembertől ez a trend is megfordulni látszik. A különböző tőzsdeindexek általában 10-30 százalékkal vannak lejjebb, mint tavaly év vége felé voltak. Ami szintén sok nyugdíjpénztár és befektetési alap hozamára rányomja a bélyegét.
Mi az, ami nem esett?
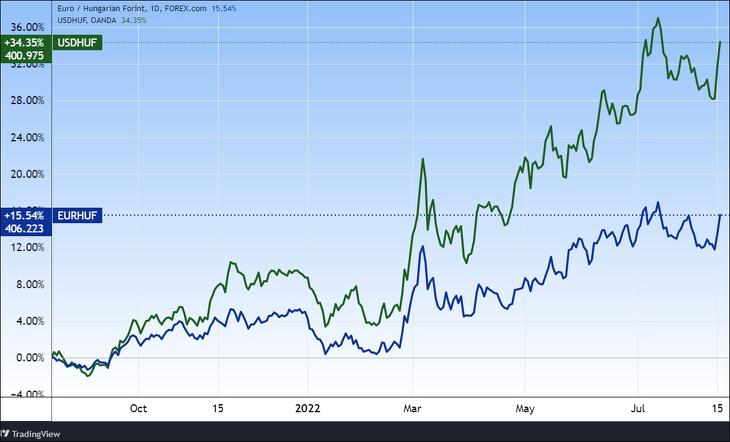
Azért voltak az utóbbi egy évben jobb befektetések is, amelyek esetleg lépést tudtak tartani akár még a 13,7 százalékos júliusi év/év inflációval is. Mivel a forint gyengült, ezért a legtöbb deviza jobban teljesített nála. Azok az alapok és nyugdíjpénztárak pedig, amelyek devizabefektetéseket is tartottak, nyertek ezen. Különösen nagy bolt volt dollárt tartani, 34,4 (!) százalékkal emelkedett a forinthoz képest. Eközben az euró/forint csak 15,6 százalékkal ment fel .
Egy másik olyan eszközosztály, amivel nyereséget lehetett elérni az utóbbi egy évben, az árupiaci termékek voltak. Nagyot ment az olaj, a földgáz, de számos agrárpiaci termék és néhány ipari fém is. Jól teljesítettek a bányavállalatok és sok más olyan cég, amelyek a nyersanyagokkal kapcsolatos szolgáltatásokat nyújtanak, berendezéseket gyártanak.
Ezek voltak tehát a fő folyamatok az utóbbi egy évben a tőkepiacokon, és ezek eredőjeként lett nagyon szerény vagy egyenesen negatív számos magyarországi befektetési alap és nyugdíjpénztár hozama. De nézzük, mi az, ami vigasztaló.
Reálhozam, hosszú távon
Főleg a részvények és a kötvények áresése vitte le tehát a hazai úgynevezett kollektív befektetések idei hozamát. De hosszabb távon maradt reálhozam (infláció feletti hozam) is. Ahogy tavasszal írtuk:
Az önkéntes nyugdíjpénztárak –7 és 26 százalék közti hozamot értek el 2021-ben, az átlagos nettó hozam 2,63 százalék volt. A magas infláció mellett ez negatív reálhozamot jelent, míg 10 és 15 éves távon a szektor infláció feletti hozama továbbra is a 2-4 százalékos sávban alakul.
Bővebben lásd:
Miért nem tragédia, ami történt?
Tulajdonképpen mindenki veszített az utóbbi egy évben, aki nem tudta utolérni a 13,7 százalékos inflációt. Még az egyébként más európai kötvényekhez képest eléggé jónak számító, magas hozamú magyar állampapírok tulajdonosai sem tudták ezt megvalósítani. Az inflációkövető kötvények (PMÁP) hozamába többnyire majd csak ezután fognak beépülni a jelenlegi magas inflációs számok. A híres Magyar Állampapír plusz pedig már alaposan lemaradt a kamatversenyben.
Aki pedig készpénzt, folyószámlát tartott, majdnem olyan rosszul járt, mint akinek az alapja mínuszban volt. Hiszen gyakorlatilag nulla kamatot tudott elérni, miközben minden hét forintjából egyet megevett a pénzromlás.
Esemény utáni paletta
Ami történt, megtörtént, de nagyon fontos, hogy ne keverjük múltat a jövővel, el tudjuk őket választani. Visszatérve az előző példára, ha leesett egy kötvény árfolyama a hozamemelkedés miatt, az egyben azt is jelenti, hogy az esés után viszont már magasabb hozammal kapható. Úgy is mondhatnánk, hogy olcsó(bb) lett.
Jelenleg például vannak a piacon tíz százalékhoz közeli hozamú magyar állampapírok, fix kamatozással. Az ötéves magyar állampapírpiaci referenciahozam jelenleg 8,9, a tízéves 7,9 százalék közelében van, a 12 hónapos 9,9, a hároméves pedig 9,95 százalékon áll. Ezeket alighanem szorgalmasan vásárolják a befektetési alapok és nyugdíjpénztárak vagyonkezelő menedzserei. De már a lakosság is.
Mi az olcsó, mi nem?
Ez azt jelenti, hogy most sokkal jobb befektetni ezekbe a termékekbe, vagy az ilyen kötvényeket vásároló befektetési alapokba, mint volt akárcsak fél évvel vagy egy évvel ezelőtt is. Persze eshetnek tovább, de a kötvényt lejáratig megtartva mindenképp megkapjuk a 8-10 százalékos hozamunkat.
A részvénypiacon már nagyon nehéz meghatározni, talán nem is lehet, hogy mi az olcsó és mi nem, mi a reális érték. De jelenleg nominálisan jóval olcsóbbak a papírok, mint tavaly év végén voltak.
Mekkora hozam várható?
Hacsak valami nagyon nagy tragédia nem történik, nagyon valószínű, hogy a jelenleg megvásárolt kötvényalapok, sőt pénzpiaci alapok befektetési jegyei is minimum öt-hat, de inkább 7-9 százalékot fognak hozni a következő egy évben – átlagosan. Ezt a képletet azonban még eléggé a sok minden megvariálhatja, például hogy vannak-e devizabefektetéseik, hogyan alakul a forintárfolyam, a kamatszint. Vannak-e részvényeik is, és hogyan alakulnak majd a részvénypiacok.
Egy biztos, most sokkal kedvezőbb lehetőségek és árfolyamok vannak, mint tavaly.
Realizált és nem realizált veszteség
Ha olyan befektetési jegyed van, amelynek az utóbbi egy évben a hozama mínuszos volt, az még nem valódi veszteség. Akkor lesz valódi, hogy ha el is adod a befektetési jegyedet. Ha viszont a részvénypiaci szlenggel élve “kiülöd” a nehéz időket, akkor nagyon valószínű, hogy néhány hónap vagy pár év múlva pluszban fogsz végezni.
Az nem garantálható, hogy az infláció feletti hozamot fog elérni a befektetésed, de erre is van esély, ha az infláció végre túllendül a csúcsponton és lefelé indul el. Ezt az év végére várják a szakemberek, nemcsak a hivatalból optimista Magyar Nemzeti Banknál, hanem független elemzők is különböző bankoknál és brókercégeknél.
Ne maradj ki az emelkedésből
Ne felejtsük el, hogy a kockázatosabb befektetési jegyeket legalább három-négy, de inkább öt-hat évre ajánlják. Ennyi idő alatt az átmeneti árfolyamesések helyrerázódhatnak, jöhet egy újabb gazdasági fellendülés. Jöhet egy újabb kamatcsökkentési ciklus, amely felfelé viszi szinte minden tőkepiaci termék árfolyamát.
Akinek nincs befektetése árfolyamesésben, annak árfolyam-emelkedésben sem lesz – tartja egy régi tőzsdés megfigyelés. Ha a veszteségek nyomán kiszáll valaki, mibe tud fektetni? Ha semmibe, az megint inflációs veszteséget okoz majd neki. Ha óvatos, marad a kötvény, amiben most is csücsül az alapján, pénztárán keresztül? Esetleg a részvény, vagy a vegyes alap, ami most olcsó?
De lehet, hogy akkor már érdemes abban maradni, amiben vagy, mert ami leesett az általános piaci esésben, fel fog menni az általános emelkedésben.
Adóügyi retorziók és rugalmasság
Akik különböző adókedvezményeket vettek igénybe nyugdíjpénztárukra, biztosításukra, azoknak pedig adózási okokból nem érdemes idő előtt kivenni a pénzüket. Különben eléggé súlyos büntetőkamatokat kell fizetniük. Az esetleg racionális döntés lehet, ha a jelenleg gyorsan változó és kaotikus tőkepiaci viszonyok között igyekszünk minél kevesebb pénzt ilyen befektetésekben tartani, amelyek nehezen mozgathatók. Vagyis lehetőleg nem növeljük a nyugdíjpénztárakba vagy megtakarítási típusú életbiztosításokba befektetett tőkét. (Amennyire csak ezt a szerződésünk engedi, ha engedi.)
Nem azért, mert rossz befektetések lennének, hanem azért, mert akkor hosszú évekig elveszítjük felette a kontrollt. Alacsony a pénztárak és a biztosítások likviditása, azaz nehezen tehetők pénzzé.
A megkötöttség átka és előnye
Egyébként sokak számára előnye is van az ilyen befektetéseknek, például az, hogy rákényszeríti őket a rendszeres megtakarításra. Olyan kisbefektetőket is, akik erre maguktól nehezen lennének képesek, nem elég fegyelmezettek, hogy maguktól félretegyenek.
Akik jobban kézben tartják pénzügyeiket, azoknak jobbak a nyílt végű befektetési alapok vagy a közvetlen állampapír-befektetések. Onnét könnyebb kivenni a pénzt és valamilyen másfajta konstrukcióba áthelyezni. Bár sajnálatos módon a történelmi tapasztalatok szerint a kisbefektetők általában nem szokták jól eltalálni azokat a pontokat, ahol át kell struktúrálniuk. Nagyon gyakran valahol a csúcs közelében vásárolnak, majd a gödör alja körül, túlságosan olcsón adnak el. Ez most is fenyegeti azokat, akik mostanában szabadulnának kockázatosabb befektetéseiktől.
A történelmi példák biztatók
Az állampapírok lejáratkori visszafizetését az állam garantálja, de garantálni ezen felül semmit nem lehet. Egy újabb, még nagyobb háború, egy környezeti katasztrófa vagy valamilyen drasztikus világpolitikai felfordulás felülírhatja az optimista forgatókönyveket. De ha visszanézünk az időben,
- például 2011-12 környékére, amikor a magyar forint és a magyar részvények gödörbe kerültek,
- vagy 2008 2009-be, a Lehman-válság idejére,
- a dotcom-lufi 2000-es kipukkadását pár évvel követő hullámvölgybe,
- vagy az 1998 as úgynevezett orosz válságra,
akkor azt látjuk, hogy ezek a szakadékok és gödrök bizony hosszabb távon igencsak jó beszállási pontoknak bizonyultak. Többnyire nemcsak a részvénypiacon, hanem a kötvénypiacon is. Az esetek egy részében az árupiacok hullámvölgyeit is jól meg lehetett lovagolni.
Milyen befektetéseket érdemes megfontolni?
Akik nyugodtan akarnak aludni, azoknak ma rövidebb távon remek lehet egy nyolc százalék körüli diszkont kincstárjegy, középtávon, 2-3 évre egy fix kamatozású intézményi államkötvény (2019 júniusa utáni kibocsátásút kell keresni). Hosszabb távra pedig az öt éves PMÁP vagy PEMÁP. Mindezek remek befektetések lehetnek csökkenő inflációs pálya mellett.
A Privátbankár.hu Kft. (privatbankar.hu) nem minősül a befektetési vállalkozásokról és az árutőzsdei szolgáltatókról, valamint az általuk végezhető tevékenységek szabályairól szóló 2007. évi CXXXVIII. törvény („Bszt.”) szerinti befektetési vállalkozásnak, így nem készít a Bszt. szerinti befektetési elemzéseket és nem nyújt a Bszt. szerinti befektetési tanácsadást a felhasználói részére. A privatbankar.hu honlaptartalma ("Honlaptartalom") a szerzők magánvéleményét tükrözi, amelyek a privatbankar.hu közzététel időpontjában érvényes álláspontját tükrözik, amelyek a jövőben előzetes bejelentés nélkül megváltozhatnak. A Honlaptartalom kizárólag tájékoztató jellegű, az érintett szolgáltatások és termékek főbb jellemzőit tartalmazza a teljesség igénye nélkül és kizárólag a figyelem felkeltését szolgálja. A megjelenített grafikonok, számadatok és képek kizárólag illusztrációs célt szolgálnak, azok pontosságáért és teljességéért az privatbankar.hu felelősséget nem vállal. A Privátbankár.hu Kft, mint a privatbankar.hu honlapjának üzemeltetője, továbbá annak szerkesztői, készítői és szerzői kizárják mindennemű felelősségüket a Honlaptartalomra alapított egyes befektetési döntésekből származó bármilyen közvetlen vagy közvetett kárért. Ezért kérjük, hogy a befektetési döntéseinek meghozatala előtt mindenképpen több forrásból tájékozódjon, és szükség esetén konzultáljon személyes befektetési tanácsadójával. A Privátbankár.hu Kft. (privatbankar.hu) az adott pénzügyi eszközre általa tájékoztató céllal készített Honlaptartalomból esetlegesen következő ügyletkötésben semmilyen módon nem vesz részt, és így a függetlensége megőrzésre kerül. Mindezekből következik, hogy a Honlaptartalmával vagy annak közreadásával a Bszt., valamint az annak hátteréül szolgáló, az Európai Parlament és a Tanács 2004. április 21-én kelt, 2004/39/EK számú, a pénzügyi eszközök piacairól szóló irányelve („MIFID”) jogszabályi célja nem sérül.


 Párizs garanciát szeretne a tárgyalóasztalnál való részvételre.




